2026 储能最大变量来了?构网型储能正从概念走向标配
发布日期:2026/9/9
一批重大项目8月集中并网,这项技术正在重塑新型电力系统的底层逻辑
2026年8月,储能行业迎来一波罕见的集中并网潮。
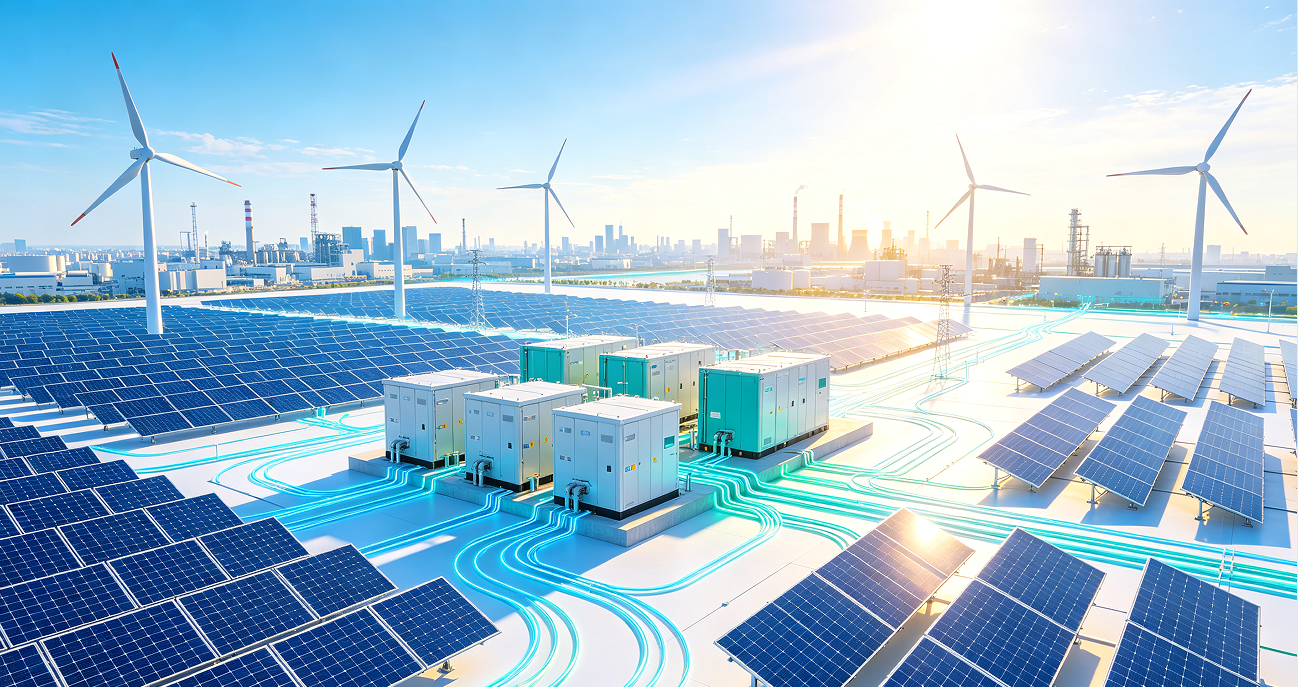
吉林松原白沙100MW/200MWh项目落地,成为吉林省首个大型构网储能电站;新疆民丰200MW/800MWh高压级联项目投运,坐稳国内同类型最大规模;西藏曲松4200米雪域高原上,8MW/32MWh构网储能电站完成全部并网测试;星星充电锡林郭勒1GW/4GWh项目并网,刷新2026年全球单体构网储能规模纪录。
一个月之内,从东北平原到西北戈壁,从青藏高原到华南电网,构网型储能项目密集落地。这并非偶然——构网型储能正在发生一场“质变” 。
一、从“跟网”到“构网”:一场底层逻辑的切换
要理解这场质变的分量,先得弄清楚一个基本问题:构网型储能到底“构”的是什么?
传统的跟网型储能,像一个“跟随者”——它依赖电网的电压和频率信号来工作,电网给什么信号,它就输出什么。但当风电、光伏等新能源大规模接入后,问题出现了:新能源发电靠天吃饭,出力波动大,且通过电力电子设备并网,不提供传统的旋转惯量。电网的惯量不断下降,稳定性面临挑战。
构网型储能则完全不同。它采用电压源模式,可以独立构建稳定的电压和频率,不依赖外部电源。换句话说,跟网型储能是电网的“用电设备”,而构网型储能是电网的“支撑装备”——既能快速平衡风电、光伏的发电波动,稳住电网供电平稳,也能在电网薄弱、孤岛断电甚至全域停电的极端情况下,自主搭建电压和频率,带动电网运转。
这正是构网型储能被视为“替代传统同步机支撑功能的关键技术”的根本原因。
二、政策“三级跳”:从试点到强制推广
构网型储能的加速并非凭空而起,背后是政策持续加码的“三级跳”。
2024年,构网型储能以试点示范为主。行业还在摸索技术路线、验证可行性。
2025年,进入分区落地、重点场景强制推广阶段。各地开始划定重点区域,要求特定场景必须配置构网型储能。
2026年,产业导向进一步强化,行业发展进入加速通道。标志性事件接踵而至:
1月,国家发改委、国家能源局发布《关于完善发电侧容量电价机制的通知》,首次在国家层面明确建立电网侧独立新型储能容量电价机制,储能电站第一次拥有了制度性的“保底收入”。
7月,国家能源局发布《中国新型储能发展报告(2026)》,在技术趋势部分明确将构网型储能列为重点方向。
8月,国家能源局印发《新型电力系统建设“十五五”规划》,明确提出“加大构网型等技术应用,充分释放新型储能调峰、调频、调压、事故备用、爬坡、黑启动等多重效能”。规划提出,“十五五”时期全国新增可承担顶峰保供作用的电网侧独立新型储能约8000万千瓦。
同月,两项构网型技术国家标准先后获批发布——《构网型变流器通用技术规范》(GB/T 47968-2026)和《电力电子装备和系统的构网性能要求及试验方法》(GB/T 47655-2026),分别于2026年11月和2027年2月正式实施。
政策端完成了从“鼓励探索”到“标准引领”的闭环。
三、2026上半年的成绩单:31个项目,近9GWh
政策的指挥棒效应,在数据上体现得淋漓尽致。
2026年上半年,全国共有31个项目采用构网型储能技术,新增并网规模近9GWh。覆盖场景极为多元:新疆皮山200MW/800MWh独立储能、陕西吴起250MW/750MWh独立储能、宁夏400MW/800MWh配储、四川阿坝小金川流域16MW/32MWh光伏配储。
构网型技术正从大型独立储能向新能源配储、微电网等全场景渗透。
8月的集中并网,更是将这一趋势推向高潮。梳理近期项目,可以看到几个鲜明特征:
全地域覆盖
无论是东北电网、西北高原,还是华南主干电网,构网型储能均可适配高海拔、弱电网、大容量、主干网接入等多重复杂工况。
技术指标跃升
行业目前普遍以“3倍过载、持续10秒”作为构网型储能的关键技术指标。2025年主要依赖降额运行——通过功率冗余设计来实现;进入2026年,头部企业新一代产品已实现单机在额定功率条件下直接具备该能力。
海外市场突破
7月,中天科技以EPC总承包模式承建的柬埔寨国家电力公司首个大型构网型储能项目,一次性完成黑启动、孤网运行等系统性试验,标志着中国构网储能技术实现从国内领跑到海外输出的跨越。
四、技术竞赛:谁在领跑?
构网型储能的赛道正在变得拥挤,头部企业的竞争也日趋激烈。
在8月并网的项目中,阳光电源、上能电气的PCS产品均具备3倍/10秒短时构网的超强过载能力。此外,华为数字能源、科华数能、特变电工新能源、智光电气、国轩高科、南瑞继保、汇川技术、禾迈股份等一众企业,全面完成了构网产品的更新换代。
产品层面也在快速迭代。以1750kW集中式构网型PCS为例,部分头部厂商已实现无需降额即可满足3倍10秒过流的核心指标,并在弱电网支撑、故障穿越及快速调频等工况下表现出更强的动态稳定能力。
在ESIE 2026展会上,特变电工推出了全新一代构网型大功率组串式液冷储能变流器,可覆盖500Ah+、600Ah+、1000Ah+多品牌多规格电芯;阳光电源推出了450kW碳化硅PCS。
技术竞赛的核心逻辑很清晰:谁能在不降额的前提下实现更强的过载能力、更快的响应速度、更广的工况适配,谁就能占据市场主动权。
五、下一个风口:市场空间有多大?
构网型储能的市场空间正在被越来越多人看见。
据行业测算,仅2026年,构网型储能电池的市场规模就可能触及500亿元。全球层面,预计到2026年底,全球构网型储能装机容量将达48GW,较2025年增长160%。
“十五五”规划提出的8000万千瓦电网侧独立储能目标,构网型技术被明确列为重点推广方向。随着新能源渗透率持续提升,电网惯量下降、宽频振荡等问题将日益突出,构网型储能的需求只会越来越刚性。
有行业报告预判:“构网型储能将逐步成为主流,设备级安全正升级为系统级安全”。
六、结语
三年前,构网型储能还是一个鲜为人知的技术名词;两年前,它还停留在试点示范阶段;一年前,开始进入重点场景强制推广。
而今天,从吉林到新疆,从西藏到广东,从国内到海外,构网型储能正在以前所未有的速度落地生根。国家标准出台了,容量电价机制建立了,规模化项目并网了,技术指标跃升了。
构网型储能不再是“备选”,正在成为新型电力系统的“标配”。
这场从“跟网”到“构网”的底层逻辑切换,才刚刚开始。
来源:构网型储能 作者:小西