朱兴明与汇川二十年:一套能力,三次平移
发布日期:2026/11/12
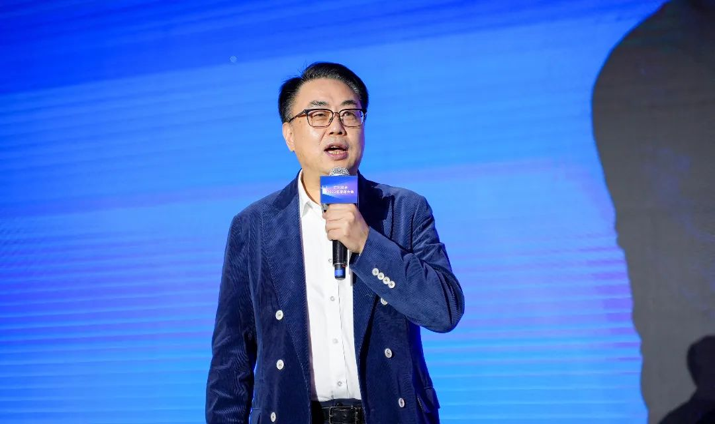
在中国的工业自动化版图上,汇川技术是一个无法被绕开的坐标。它的起点,是2003年朱兴明从艾默生网络能源(原华为电气)离职时,带走的19位联合创始人——其中16位有华为背景。他们切入的第一个战场,是西门子、ABB等外资巨头看不上的电梯变频器。外资品牌不会为中国电梯行业做定制化,汇川就做;外资品牌价格高、服务慢,汇川就用“低10%的价格+更快的响应”去打。变频器做到国产第一之后,汇川把同一套“电力电子+电机控制”的能力平移到了伺服系统和PLC,通用伺服在中国市场的份额做到31%,位居第一,超过安川、台达、松下;再然后,平移到新能源汽车电控,2025年新能源汽车动力系统收入203.23亿元,同比增长26%,公司是全球第三大、中国第一大新能源乘用车动力系统第三方供应商。
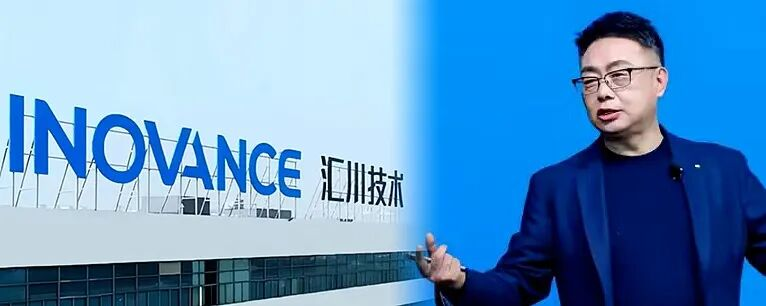
2025年,汇川技术营收451.05亿元,同比增长21.77%;归母净利润50.50亿元,同比增长17.84%;毛利率28.95%,同比提升0.25个百分点。2025年9月,承载新能源汽车业务的联合动力分拆上市,上市首日市值超740亿元。2026年前三季度,营收379.56亿元,同比增长19.88%;通用自动化业务增长33%,新兴业务(智能机器人及数字能源)增长88%,而新能源汽车动力系统增速放缓至8%。
一家从电梯变频器起家的公司,凭什么在西门子、ABB、安川把持的工控领域,用二十年时间长成两千亿市值的巨头,并且在新能源汽车和人形机器人两个新战场上同时卡住位置? 今天,我用产业投资人的视角,把朱兴明和汇川技术的二十年拆一遍。不是拆“它有多少个第一”,是拆一个极其克制的创始人,到底用什么方式,把“不换赛道、只换场景”的能力复用逻辑,变成了一台可以持续穿越周期的增长机器。
一、起点:湖南华容走出的燕大研究生,与一次“意难平”的出走
朱兴明的起点,带着一种“技术人被半途打断”的不甘。
1967年生于湖南岳阳华容县,考入东北重型机械学院(今燕山大学)自动化专业,以专业第一的成绩保送研究生。1992年研究生毕业后,他在深圳华能短暂工作,随后跳槽到华为担任产品总监。当时华为为了攻克变频器的核心技术,专设了华为电气杭州研究所,朱兴明在西湖边带领团队积累了关于变频器的大量技术。
但等不及商业化,华为电气就被卖给了艾默生。2001年,任正非为“过冬”将华为电气以7.5亿美元出售给美国艾默生,朱兴明因此成为艾默生旗下安圣电气的高管。那批进入艾默生的华为员工,很多人拿到了数十万到上百万的补偿金,在深圳房价仅五六千一平的年代,实现了某种意义上的“财富自由”。有的人开上了好车,有的人沉迷于高尔夫。
朱兴明没有留下来。 2003年,他从艾默生离职,带着18位前同事创办汇川技术,19位联合创始人中16位有华为背景。他后来解释为什么放弃外企高管的百万年薪选择创业时,说了一句极其朴素的话:“中国有土壤,中国有需要,资源有保障”。但更深层的原因,藏在他对“变频器这件事没有做完”的意难平里——在华为电气杭州研究所积累的技术,还没有真正变成一款可以在市场上跟西门子、ABB正面较量的产品,部门就被卖掉了。
这支创始团队拥有一种极其罕见的“双重基因”。 他们在华为经历了“从0到1”的狼性攻坚,知道怎么在技术被卡脖子的时候硬啃下来;他们又在艾默生经历了跨国巨头的精细化管理,知道世界级的工业产品需要什么样的质量和合规标准。这种“既能打硬仗、又能过体系关”的复合能力,是他们后来能在工控领域立足的底层代码。
二、第一次平移:从电梯变频器到伺服与PLC,把“单点突破”变成“系统解决方案”
汇川切入市场的第一个动作,极其务实。
2003年刚创业时,朱兴明给汇川的定位是:做国内最好的变频器,瞄准进口品牌所服务的中高端OEM客户,价格上比进口低10%。第一年向市场推出的变频器,被下游代理商直接评价为“丑陋”。但朱兴明没有停下来。2004年,第一台商业化矢量变频器面市;2005年,NICE3000电梯一体化控制器问世,汇川一跃成为电梯领域一体化技术的先行者。电梯变频器是外资品牌“不愿意弯腰”的市场——相对机床和重型机械,电梯的技术要求不算最高,但需要大量的定制化参数调整,外资庞大的研发体系不愿意为非标需求做适配。汇川在这个缝隙里扎了下来。
变频器做到国产第一之后,朱兴明面临一个关键选择:下一步怎么走?大多数制造企业的选择是“横向扩张”——把变频器的品类做全。但朱兴明选择了纵向的系统化:切入伺服系统和PLC。伺服是工业机器人、数控机床、锂电设备的核心部件,控制精度要求极高,长期被安川、松下、台达把持。汇川切入伺服的逻辑,不是“伺服赚钱所以去做伺服”,而是“客户买了我的变频器,他还需要伺服和PLC来控制整条产线。如果我不做,客户就只能去买别人家的”。
这就是汇川最核心的能力复用逻辑:变频器、伺服、PLC,底层都是“电力电子+电机控制”。把变频器里做功率变换的技术,移植到伺服里做高精度的位置和速度控制;把伺服的控制算法,延伸到PLC里做整机的逻辑控制。到2025年,汇川通用伺服在中国市场的份额达到31%,位居第一,低压变频器份额20%,同样第一,中大型PLC份额跃居行业第六、内资第一。汇川这一步的意义,是从“卖部件”升级到了“卖系统解决方案”。 一家只能卖变频器的公司,毛利率是有天花板的;但当你能同时提供变频器、伺服、PLC,你卖的是“一条产线的自动化控制系统”。客户的切换成本从“换一个零件”变成了“重构整个控制体系”。
三、第二次平移:从工厂到公路,“双王战略”与一次需要扛住亏损的长期定力
如果说变频器到伺服,是技术逻辑的必然延伸;那么从工业自动化到新能源汽车电控,则是汇川在“时代红利”上的一次精准下注,也是一次需要极大定力的战略选择。
2016年,朱兴明首次提出 “双王”战略,将新能源汽车零部件与工业自动化并列为集团两大战略性业务,致力于成为“新能源汽车之王”和“智能制造之王”。当时,中国新能源汽车的新车销量渗透率还只有1.8%,大多数人还把电动车看作“政策催生的边缘产品”。汇川的决定,在内部和外部都遭遇了巨大的质疑。2018年到2019年,是新能源汽车业务投入最大的两年,汇川持续大量“输血”新能源汽车业务,集团业绩承压,公司股价一度跌至最低点。
这是汇川历史上最像“赌”的一次决策。 但它的底层逻辑,仍然是能力复用。新能源汽车电控与工业变频器,在物理原理上是同构的:都需要把直流电逆变成交流电,驱动电机运转,同时精准控制扭矩和转速。汇川在工业变频器上积累的IGBT驱动技术、矢量控制算法、散热设计,可以被直接复用到车用电控上。区别在于,工业场景对可靠性的要求是“几年不出故障”,车规级的要求是“十几年不出故障,且在极端温度、振动和电磁干扰下依然稳定”。 从工业级到车规级,看似只差一个标准,背后是验证体系、质量文化和供应链能力的全套升级。
2025年,联合动力分拆上市,上市首日市值超740亿元。朱兴明在分拆时说了一句极其关键的话:“如果2016年汽车业务不独立运作,那么我们‘双王’战略就不可能成功”。独立运作解决的不仅是信息披露的透明度问题,更是让汽车团队在一个独立的损益表下,建立起对汽车行业节奏、客户需求和供应链规则的“肌肉记忆”。2025年上半年,联合动力营收91.38亿元,同比增长五成,归母净利润5.49亿元,同比增长约九成。在产业投资里,这叫“用组织结构的独立性,去承载一个新行业的工程文化”。 如果汽车业务一直装在工控的体系里,它永远是一个“附属品”,永远无法真正理解车企对安全、交付和成本的苛刻要求。
四、第三次跨越:人形机器人零部件,与“物理AI”的下一层场景
2025年到2026年,汇川的技术主线延伸到了一个新的场景:人形机器人。
公司在投资者关系中披露,已储备七自由度仿生臂、行星旋转执行器、直线执行器、无框力矩电机、低压直流驱动器、行星滚柱丝杠等核心零部件,形成了批量化的货架产品,并积极推进与主机厂的送样合作。2026年前三季度,智能机器人及数字能源组成的新兴业务收入21亿元,同比增长88%,占总营收比重5.5%。
人形机器人零部件是汇川“能力复用”逻辑的第三次兑现,也是最顺理成章的一次。 无框力矩电机,底层是电机设计;行星滚柱丝杠,底层是精密机械加工;驱动器,底层是电力电子;仿生臂,底层是运动控制。这些东西和汇川在伺服、变频器、PLC上积累了二十年的能力,共享同一套关于“电磁、材料、控制算法、精密制造”的工程语言。汇川不需要从零学习一个全新的行业,它只需要把已有的能力,做到人形机器人对体积、重量和精度的要求上。
但这一次的挑战,和以往不同。工业自动化是汇川的“存量腹地”,新能源汽车是汇川用十年时间打下来的“增量阵地”,而人形机器人目前仍然处在“样机验证—小批量—商业化”的早期阶段。我们看一家公司进入一个新赛道的“胜率”,不看它“宣布了什么产品”,看它“有没有把新产品送进客户的验证流程”。 汇川已经完成了无框力矩电机、关节模组、行星滚柱丝杠的第一代零部件开发,并推进与主机厂的送样合作。送样是商业化的第一步,但送样到定点、定点到量产之间,还隔着漫长的可靠性验证和成本谈判。
五、财务真相:三条腿的结构,与一次“增收不增利”的考验
汇川2025年到2026年的财务数据,揭示了“能力平移”逻辑在周期波动中的真实成色。
2025年全年,营收451.05亿元,归母净利润50.50亿元,毛利率28.95%。通用自动化收入222.45亿元,同比增长约19%;新能源汽车动力系统收入203.23亿元,同比增长约26%;新兴业务(智能机器人及数字能源)收入17.95亿元,同比增长约16%。在产业投资的框架里,这种“三条腿走路”的结构,是汇川抗周期能力的关键。 当制造业景气度下行时,通用自动化会承压,但新能源汽车的放量可以对冲;当新能源汽车增速放缓时,机器人和数字能源的增量可以接住一部分。
但2026年前三季度的数据,暴露了一个需要认真对待的信号:营收379.56亿元,同比增长19.88%,但归母净利润43.98亿元,同比仅增长3.39%,扣非净利润39.07亿元,同比仅增长0.50%。毛利率28.2%,同比下降1.0个百分点。增收不增利。 收入还在增长,但利润的增速远远落后于收入。
拆开来看,原因有两层。第一层,是业务结构的变化。 通用自动化增长33%,新能源汽车动力系统增速放缓至8%,新兴业务增长88%但体量尚小。通用自动化的毛利率高于新能源汽车电控,但新能源汽车业务的增速放缓,意味着这块业务对利润的边际贡献在减弱。第二层,是价格竞争的压力。 工控行业在2025年逐步复苏,但竞争烈度没有下降。汇川在伺服和变频器上的份额在提升,但份额的提升有一部分是靠价格换来的。我们看一家公司的“增长质量”,不看营收增速,看“毛利率和净利率的方向”。 毛利率下降1个百分点、净利率承压,说明汇川在“用利润换份额”和“用技术换利润”之间,正在经历一个需要精细平衡的阶段。
但研发投入的方向,是判断这家公司长期价值的关键锚点。 2025年研发费用42.65亿元,占营收比重9.46%,研发人员超过6500人。在人形机器人零部件、工业AI软件(iFG平台)、新能源汽车下一代电驱系统上的投入,都是在为下一个场景的平移储备能力。一家在利润承压期仍然把研发费用维持在营收近一成的公司,它的“利润下滑”更接近“投资性承压”,而不是“经营性衰退”。

六、阿牛笔记思考:从朱兴明的二十年里,能学到什么?
第一,最高级的创业不是“跨界追风口”,而是“同轴多元化”。 汇川从变频器到伺服、PLC,再到新能源汽车电控和人形机器人零部件,每一步看起来都是“跨界”,但底层是同一套“电力电子+电机控制”的能力。我们最警惕的创始人,是“什么火做什么”的人;最愿意给时间的,是“手里有一套硬能力,然后把它卖到每一个需要它的场景里”的人。 同轴多元化的失败率远低于跨界追风口,因为技术风险已经被上一份工作验证过,市场风险也被分散了——任何一个场景的爆发都能接住,任何一个场景的低谷都有其他场景对冲。
第二,切入市场的顺序,决定了你能不能活下来。 汇川没有一上来就去跟西门子抢高端工控市场,而是先切电梯变频器这个“外资看不上的缝隙”。我们看一家公司的“破局能力”,不看它敢不敢正面硬刚巨头,看它“能不能找到一个巨头不愿意弯腰的缝隙,然后在那个缝隙里活下来、长起来”。 缝隙里的利润薄,但竞争烈度低,能给公司争取到积累技术、打磨产品、建立客户信任的时间窗口。等到窗口期过去,你已经长成了巨头无法忽视的存在。
第三,“双王战略”的定力,是汇川最被低估的组织能力。 2016年提出新能源汽车战略时,渗透率只有1.8%;2018年到2019年,汽车业务持续亏损,股价跌到最低点。朱兴明没有砍掉这块业务,而是选择让它独立运作,用独立的损益表去承载一个独立的行业文化。我们评估一个创始人的“战略定力”,不看他在顺境时喊了什么口号,看他在逆境时“敢不敢为一个五年后才能兑现的判断,承受三年的报表难看”。 联合动力2025年740亿的市值,是这种定力在九年后的兑现。
第四,人形机器人是“能力复用”逻辑的第三次兑现,但它需要的耐心比前两次都长。 工业自动化用了二十年做到中国第一,新能源汽车用了九年做到全球第三大第三方供应商,人形机器人目前仍然处在送样验证的早期阶段。我们看一家公司进入一个新赛道的节奏,不看它“发布了什么产品”,看它“有没有把产品送进客户的验证流程,以及验证的深度和广度”。 汇川已经跨过了“发布”这一步,正在跨“验证”这一步。从验证到定点、从定点到量产,需要的时间不会比新能源汽车更短。
那个2003年带着16个华为系老将、从电梯变频器起家的湖南华容人,后来用二十年时间,把同一套“电力电子+电机控制”的能力,从工厂车间搬到了公路上,又从公路搬到了人形机器人的关节里。变频器给了它起点,伺服和PLC给了它系统,新能源汽车给了它第二曲线,而人形机器人零部件和港股IPO正在给它一个不依赖中国单一市场的第三层增长。 2026年近2000亿的市值,是市场对这条“能力平移”路径的第一次完整定价。这条路能不能继续走下去,不取决于它追了多少个风口,取决于它在每一个新场景里,能不能用同一套底层能力,做出比别人更可靠、更高效、更便宜的产品。而2026年前三季度“增收不增利”的考验,恰恰是这条路上最真实的一道坎——能力复用可以降低技术风险,但它不能消除商业竞争。 汇川需要用下一个季度的毛利率和利润增速,证明自己在份额和利润之间,找到了那个不偏不倚的平衡点。
选择与谁同行,比终点更重要。但朱兴明的故事还告诉我们另一件事:选一家“能力复用型”公司,就是选它有没有能力在“技术主线不变”的前提下,把场景一层一层叠上去,叠到别人追不上、也绕不开的高度。
来源:阿牛笔记