从赤峰离网到星河算力:远景用“天枢”把800V直流跑成工程现实
发布日期:2026/11/3
为什么偏偏是一家能源企业跑在前面?
2026年10月21日,柏林GTC,英伟达发布DSX POD“预制AI工厂”,但对于电力设备企业而言,其中最有分量的信息,是800V高压直流直连机柜。
这意味着,800V DC不再是“遥远的终局”,而是下一代算力基础设施的标准交付接口。
发令枪,提前打响。
不过,结合伊顿、台达、ABB、施耐德电气、维谛等全球主要电气设备厂商固态变压器(SST)进展来看,基本都是预计2027年下半年开始批量出货。甚至有许多业内人士认为,800V DC+SST,要到2029年之后才会大规模商业化。
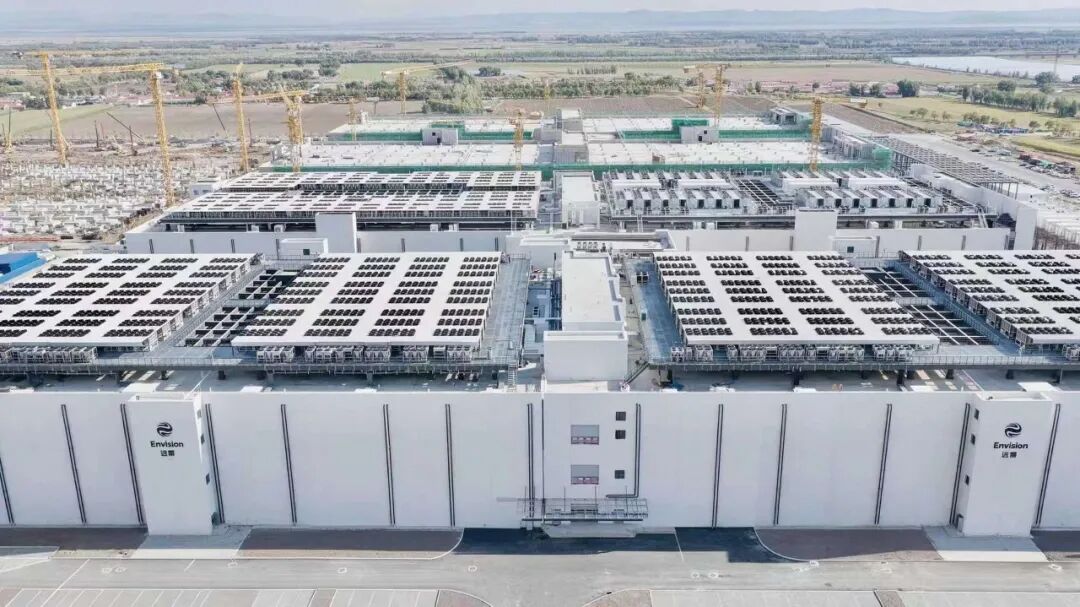
但就在11月2日,远景科技集团宣布,其一体化800V高压直流供电系统在远景乌兰察布星河基地成功实现端到端贯通。
这是全球首套在大型AI数据中心投入商业化运行的一体化800V高压直流供电系统,该系统由远景天枢控制器、固态变压器、直流储能及DC/DC构成。
一个耐人寻味的反差由此出现:当行业还在围绕量产、试点和架构演进排时间表,一家从风机、储能起家的中国能源企业,直接用终局架构开局,把答案先交了。
远景这次全球首发的含金量,要放到AIDC供电的真实处境中才能看清。
800V被推上前台,SST仍要跨过工程化门槛
推动800V的力量,首先来自算力密度。
更多GPU需要紧密互联,计算设备不断向机柜内部集中,供电硬件却也随着功率增长而膨胀。低电压、大电流带来的铜材、连接与散热负担,正在挤压机柜里留给计算的空间。
更难处理的是动态负荷。传统数据中心里,大量相互独立的任务可以在一定程度上平滑整体功率;AI训练却可能让成千上万颗GPU同步计算、同步通信,负荷变化高度相关,机柜波动随之放大为机房乃至园区的功率冲击。
GPU要求电源迅速跟上,电网却需要相对平缓的用电曲线。如果设备都按最尖峰负荷来准备冗余,成本和空间负担就会上升;如果持续牺牲计算性能来压低电力波动,代价又会落到有效算力上。
供电系统因此必须同时解决高密度输电与功率波动的问题。继续只在单台设备效率上做优化,已经难以覆盖这两类需求。
因此,800V DC这条路非走不可,这不是选择题,而是来自物理规律的“命令”。
英伟达给出的架构演进图很清晰。入口端,中压UPS在电网接入层面集中运行,可将交流PDU机柜需求最高减少75%,往下是SST,把最高35kV的中压交流电直接转换为800V DC。双层储能则承担“滤波器”的角色,电容器在靠近机架处处理毫秒级波动,大型电池储能在靠近电网处提供更长的放电时长。
很多电气设备厂商都算过账,800V DC能提高每MW的设备价值。
施耐德电气给出的区间是每MW提高130万至330万美元;罗格朗预计从250万美元提高到300万美元以上,若加上SST可达380万美元;维谛预计是每MW提高325万至375万美元。
不过,800V DC商业运行和SST的批量出货时间节点基本都定在了2027年下半年之后。
英伟达自研的800V HVDC电源机架,2026年三季度具备出货条件,但只是作为Vera Rubin平台的选配而非标配。业内认为,真正起量要等2027下半年Rubin Ultra之后,2028年才是大规模部署。
而SST的大规模商业化或许更晚一些,要到2029年。其中一个重要原因在于,OCP的LVDC SST规范,给出了两个规格,分别是13.8kV/5MW和34.5kV/5~10MW,但目前极少厂商能达到这个指标。
并且,SST还要回答长期可靠性与成本问题。市场需要知道,它在真实负荷和异常工况下怎样运行,新增投入又怎样收回。
方向上的共识,必须进一步转化为系统运行的证据。这才是800V高压直流供电系统商业化真正的门槛。
远景的答卷:把“终局”提前三年跑通
星河基地采用的路线,是从中压入口组织原生直流供电。
在一个供电POD内,10kV交流进入SST,转换为800V直流,经母线送至IT柜,室外的直流储能通过DC/DC接入母线,天枢控制器协调系统运行。
当前,行业对800V DC+SST的应用存在诸多顾虑:是否要从240V或336V直流、±400V直流循序渐进地验证?在真实AI负荷场景下是否具备可靠性?整个系统如何协同控制?如何在保证可靠性的前提下提高绿电比例?
这一系列问题,远景星河基地都给出了工程回应。
第一,一步到位,跳过过渡期。按照行业路线图,2026到2028年是AI数据中心供配电架构的过渡阶段,但远景没有走这条渐进路线,800V才能真正撑起兆瓦级机柜。
相比传统供电架构的层层转换,这套系统把工频变压器和交流UPS都省掉了,SST一步就把10kV交流变成800V直流,机柜里也不再需要交流转直流,供电设备占地减少一半以上。
相比巴拿马电源把移相变压器和整流器整合,10kV转240V直流的方案,这套系统用SST替代了变压器和整流器,并把输出从240V提到800V,转换效率保持在98.5%以上。
第二,不挂样机,直接带真实负荷。此次商业化应用在真实GPU训练负荷下进行,并集中验证了三件事情:SST从10kV到800V的全工况稳定性;储能在秒级功率缺口与分钟级后备双重工况下的支撑能力;SST与储能在毫秒级协同下对GPU负荷波动的就地消纳能力。
第三,给系统装上大脑,给直流装上保护。由于AI数据中心同时面对两种不确定性:供给侧风光时高时低,需求侧GPU负荷忽高忽低。如果协调控制系统的预测做不好,就只能多堆储能、多留冗余,系统又贵又重。
行业的惯用做法是“堆肌肉”(增加硬件),远景的思路是用“大脑”代替一部分肌肉。远景赤峰零碳园区已有过验证——2GW级的离网系统,靠天枢的控制体系,储能配置比行业常规方案降低了一半,且已实际运行超过一年,这套功夫,如今被带进了星河的GPU负荷。
直流的稳定可靠是个难题,但也有解。一条母线上有好几台快速动作的电力电子设备,直流故障电流不会自然过零,远景的解法是毫秒内完成故障隔离,并靠仿真建模与稳定性分析,这些电力电子设备协调成整体。
第四,把高比例绿电直连从理论可行,变成实际可行。远景乌兰察布星河基地规划容量3GW,建成后可承载百万卡并行、百万P算力规模,绿电直连比例将超过80%。
要知道,在算力负荷几乎不能调,可靠性要求高达99.995%的情况下,谁能把绿电比例提得更高,同时保证末端供电的安全稳定,谁就能在下一轮AI基建竞赛中领先。
但理论上知道系统能运行,和真正在真实负荷下把它调通,是两回事。星河这套基于SST的800V直流供电系统的难度和含金量,也正在这里。
为什么偏偏是一家能源企业跑在前面?
答案或许在于:800V直流的难点,本质上不是电源问题,而是电力系统问题。
算电协同需要跨越AI企业、数据中心运营商、新能源、储能、电网等多方利益主体,不管是800V DC还是SST,都只是其中的技术载体之一。如果缺乏市场机制和具备电力系统统筹能力的主体,800V DC和SST都很难走出白皮书阶段。
对能源企业来说,这不是跨界,是回归。
电源厂商的强项是把单机效率做到极致,但800V系统的真正挑战,是把波动的新能源、脉冲式的算力负荷、储能和电网捏合成毫秒级协同的稳定整体,是能源企业的“看家本领”。
远景手里握着智能风机、储能、电力电子和能量管理的全栈能力,“天机”气象大模型负责预测风光出力,“天枢”能源大模型据此安排储能与电网补充,并随预测和设备状态滚动修正;在毫秒到秒级,天枢控制器就地执行,维持母线稳定和功率配合。
从赤峰的2GW级离网系统,到星河的算力负荷,看似跨度巨大,实为同一条控制技术路线的自然延伸。远景的系统边界同时覆盖能源供给与算力用电。新能源发得多不多、储能还剩多少、后备容量是否充足,都可以进入同一套调度约束。
可以说,这场AIDC能源系统变革的第一层是碳化硅器件,第二层是系统控制能力与工程验证数据。
远景能源高级副总裁,储能及AIDC电力系统产品线总裁黄志勇表示:“本次一体化800V高压直流供电系统成功为IT负载供电,标志着远景AIDC电力系统走通了从绿电生产到算力负荷的完整闭环。这正是算电协同从政策主张走向工程现实的关键一步。”
2026年,“算电协同”首次写入《政府工作报告》,并被纳入“十五五”规划纲要;5月,国家发展改革委、国家能源局等四部门联合印发《关于促进人工智能与能源双向赋能的行动方案》,明确“鼓励算力设施配置构网型储能”“完善算力设施绿电直连政策”。据国家能源局数据,2025年全国算力中心用电量达1700亿千瓦时,到2030年这一数字预计将达8000亿千瓦时。
把视野再拔高一层。全球800V竞赛正在加速,器件、配电和标准生态也在同步完善,800V直流的标准化窗口正在打开,但标准最终怎么写,往往取决于谁能规模化复制。
先进入真实业务场景,为远景带来了积累经验的时间窗口。接下来,竞争力要靠数据、工程方法与持续交付继续建立。
当行业多数玩家还在等待2027年、甚至是剧本“终局”2029年的时候,乌兰察布的戈壁滩上,800V直流母线已经在为真实的GPU集群供电。
电力系统的运行从来不看发布会和PPT产品,只认真实运行曲线。而远景已经有了先发优势。
来源:高工储能