远景能源:装机登顶之后,风电如何翻越“那座山”走向下一个十年
发布日期:2026/10/27
随着风光装机规模一路高歌猛进,机遇与挑战也相伴而来。从装机维度看,截至2025年底,全国风电、光伏累计并网装机达18.4亿千瓦,占总装机的47.3%,已跻身电源装机主力。但从发电量贡献看,风光发电量仅占全社会发电量的22%,距离真正意义上的电力供给主力仍有不小差距,新能源产业仍有长路要走。
与此同时,新能源高速扩张背后,一系列深层次矛盾逐步显现:新能源大规模并网带来的出力波动,持续考验电网安全稳定能力;电力供需在时间、空间维度上的错配问题凸显,部分区域风电项目承压明显——消纳受限、电价下行,存量项目盈利收缩,新建项目经济性测算难度加大。叠加风电步入新一轮五年发展,行业周期性波动也让产业链上下游信心出现分化。
风光装机登顶主力,是否意味着风电阶段性使命已然完成?行业还有多少增长空间?通往新型电力系统的“未来”还有多远?产业下一阶段的重心与突破口在哪里?带着行业普遍关心的疑问,风芒能源专访远景能源,希望从龙头企业视角,读懂产业当下的困局,探寻风电长期发展的破局之路。
远景能源坚定看好风电产业长期发展前景。远景能源风机与装备产品平台副总裁黄虎告诉风芒能源,经历过去几十年的技术积累与市场淬炼,中国风电已走向成熟,并被赋予更为深远的时代使命。作为主力电源,风电正大有可为——以往火电主导电力系统时代,用电负荷每增长5%,火电装机增幅约需5%-6%;如今新能源扛起新增主力电源重任,叠加全社会电气化持续推进,在依靠煤电、储能、跨区通道协同兜底保供的前提下,用电负荷每增长5%,需要配套的新能源装机增幅或将达到20%-30%,甚至更高。
而且,随着新能源技术持续迭代,系统适配能力不断增强、应用场景持续拓展,风电的价值边界也将突破单纯电力供给范畴,有望成为支撑全球工业体系绿色重构的动力底座与低碳价值载体,具备极为广阔的发展想象空间。
当然,在实现这一大历史跨越的同时,我们也必须清醒地看到,当前行业正面临多重压力叠加的现实挑战:限电加剧、电价下行、“两个细则”考核日趋严格,存量项目盈利空间持续收窄;优质风能资源日趋稀缺、微观选址难度不断抬升,新建项目收益测算压力凸显,投资决策难度加大。与此同时,绿电制氢、制氨、制醇及算电协同等新业态,仍面临技术瓶颈、成本高企等现实阻碍,配套商业闭环模式尚不成熟,批量化可持续盈利路径有待持续探索。
这正是远景能源持续深耕、聚力突破的核心方向。远景能源高级副总裁、首席产品官、风机与装备产品平台总裁娄益民表示,长期以来,远景能源坚持以技术创新直面行业共性难题,统筹兼顾当期经营效益与长远战略布局,在稳当下、谋长远之间把握平衡,助力产业平稳跨越转型周期、走好高质量发展之路。
突破新能源并网天花板,把市场做大
新能源何时迎来下一轮爆发式增长,关键取决于新型电力系统改革与系统协同的深度,以及绿电与下游产业融合的速度。前者决定我们能否突破新能源并网渗透率的“天花板”,后者定义了绿电“第二增长曲线”的想象空间与现实边界。娄益民告诉风芒能源,“相比调节特性稳定可控的火电,新能源出力天然带有间歇性与强波动性。伴随全球新能源装机持续提速,一个共性挑战愈发突出:当新能源并网渗透率突破25%,电网稳定运行压力将显著上升。国内风电发展同样绕不开这道关口。行业早已告别作为补充电源的阶段,不能再延续过去‘大水漫灌’式上马风光装机的老路,否则电力系统将难以承载。”
这正是加快构建以新能源为主体的新型电力系统的核心意义。新型电力系统的底层逻辑,就是适配可再生能源的出力特性。只有依托精度持续提升的气象预测、智能化能量调度、可调可控的柔性负荷,以及更深层次的源-网-荷-储协同联动,才能持续打开新能源消纳空间。
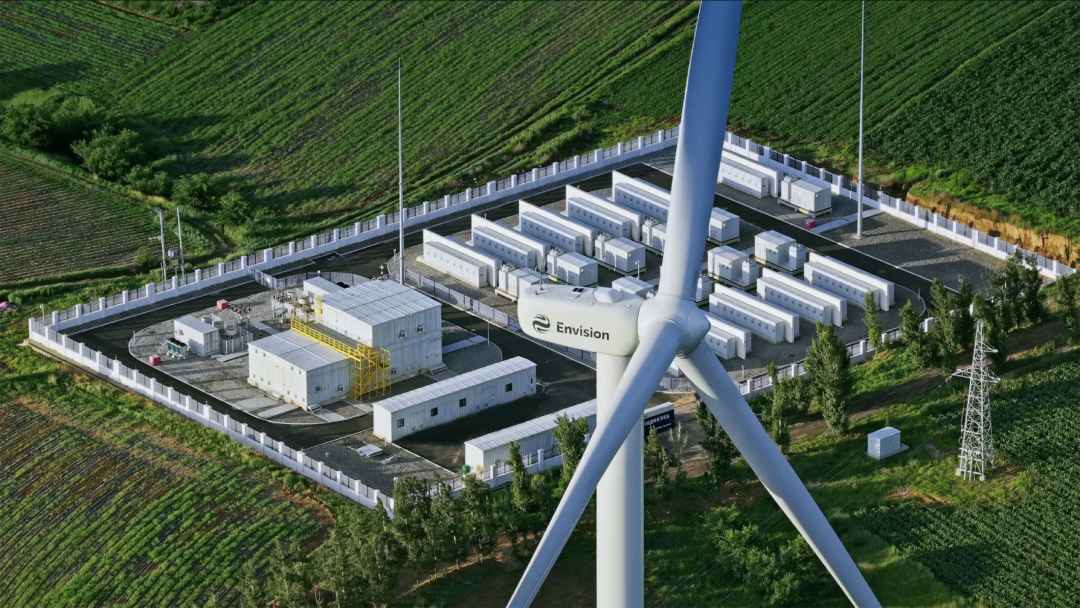
这也是远景能源提前布局、持续打磨“远景天机”气象大模型、“远景天枢”能源大模型、AI风机、AI风储一体机的根本出发点。在电力保供、抢抓优质电价的双重驱动下,风电早已不再是简单的发电装备。作为系统的一部分,它需要具备智能感知与自主决策能力,综合预判来风时段、电网用电缺口、电价信号、负荷消纳余量等多维信息,自动生成最优运行策略,推动发电出力与用电需求精准匹配。
事实上,除高比例并网消纳之外,绿电制氢氨醇、算电协同等新兴业态,同样对系统协同能力提出严苛要求。无论是绿电转换还是绿电就地利用,供电可靠性都是前提。若仅简单将风机与电解槽、各类负荷直连,项目很难平稳运行;倘若被动迁就负荷刚性恒定的用电曲线,往往需要按照1:2及以上比例超配电源,甚至额外配套柴油发电机作为备用,显著推高项目整体投资成本。
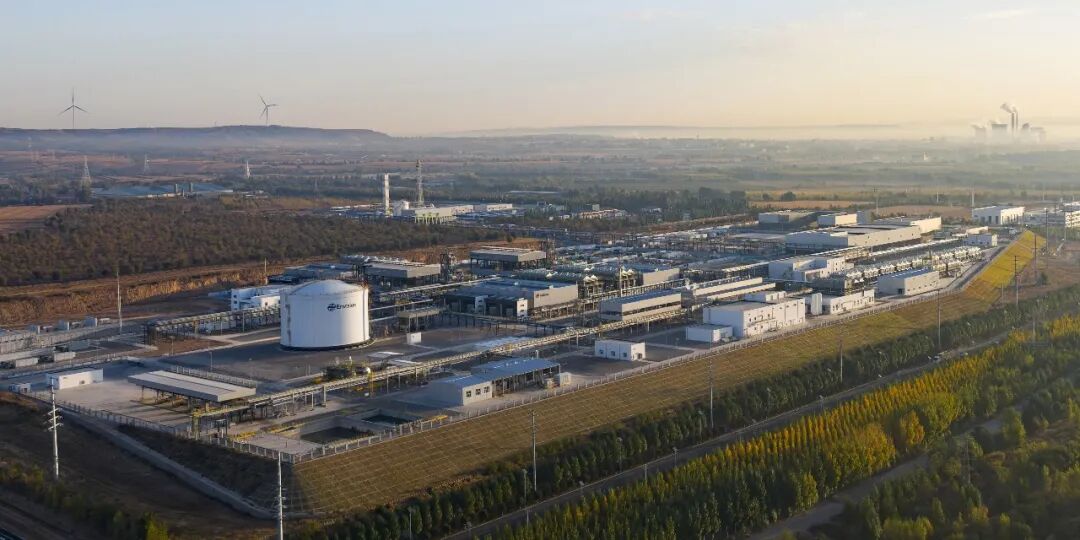
只有依靠系统性协同优化,真正形成“源随荷动、荷随源动”的双向互动,才能降低冗余电源配置,压缩整体投入。娄益民表示,远景打造的全球最大赤峰绿色氢氨项目,便依托一体化调度系统,实现电解槽、合成氨装置跟随风光出力波动柔性调荷,最终将园区制氢效率提升20%以上。
预计“十五五”以后,新能源发展的核心驱动力,将由“电网拉动”逐步转向“产业需求拉动”。“源-网-荷-储”系统的智能化水平、新能源与下游用能主体融合的广度与深度,将决定新能源下一轮增长的爆发力。娄益民表示,“在这个转型阶段,行业亟需转换发展思路,主动加强与负荷侧协同联动,依托一体化综合解决方案,实现供需高效耦合。”
立足当下,共克难关“翻越那座山”
我们要辩证看待当前新能源发展面临的挑战。随着新能源逐步担当主力电源,行业发展逻辑已发生根本性转变,我们承担的第一使命不再只是“发多少电”,更重要的是“保供”,关键时刻要“顶得上、稳得住”。这就客观上要求保留适度容量冗余,不能再以追求100%利用率作为目标。与此同时,电价下行,也是绿电走进千行万业、实现广泛消纳的基础条件。黄虎认为,关键是要平衡好两者与项目经济性之间的关系。倘若弃电率持续走高、电价跌幅远超合理区间,项目业主面临大幅亏损、新增项目难以通过投资评审,行业持续发展也就无从谈起。
破解当前局面,需要全产业链协同发力。政策端要充分发挥顶层设计的“指挥棒”作用,开展适时、精准的调控引导。一方面持续压降各类不合理非技术成本;另一方面,围绕风电顶峰支撑能力、机制电价框架设计、绿电多元价值挖掘等重点方向,持续打磨规则、细化制度安排。
黄虎表示,《可再生能源发展“十五五”规划》首次提出的“置信出力”新要求,本质上反映的是电源在用电尖峰时段的可调响应能力。远景能源今年推出的AI风储一体机,正是锚定这一方向的技术探索。建议后续加快配套政策落地,依托差异化考核激励机制,营造公平有序的竞争环境,引导各类市场主体主动投身技术攻关,开发、投建具备更高置信出力水平的电源产品。
机制电价的设计,还应当与机组实际造价、真实出力性能、区域市场情况深度耦合。倘若电价测算依托脱离实际、过于浮夸的功率曲线,或是以低于合理成本的设备价格倒推项目收益,最终形成的机制电价将难以维系产业链良性循环。同时,机制电价肩负市场收益托底功能,本身必须保有动态调整弹性。西南某地的实践颇具代表性,“136号文”落地初期,当地市场电价预期下调0.1元/kWh左右,叠加区域消纳约束较强、非技术成本居高不下,当年风电项目开工率仅5%;后续当地机制电价上调30-40%,行业预期逐步修复,市场重回复苏通道。
“政策调控必须紧跟市场形势动态优化,保障产业链各环节获得合理、稳定、可预期的收益,才能稳住行业预期、筑牢市场信心。”娄益民认为,绿色溢价机制建设同样是其中不可或缺的一环。绿电相较常规火电最核心的差异化价值,在于其低碳环境属性。当前国际市场针对产品碳足迹、绿电使用占比等准入门槛不断收紧,众多外向型制造企业对绿电溯源、产品碳足迹体系的需求持续攀升。在持续完善国内制度框架的基础上,重中之重是推动我国相关标准、规则与认证体系实现国际对接与互认。这既是当前制约可再生能源高质量发展的突出瓶颈,也是激活绿电价值、打开绿色溢价空间的关键抓手。
作为一家同时具备大部件自研自制和系统集成能力的整机商,远景能源立足行业转型,持续强化技术支撑作用。一方面依托AI风储一体机系列解决方案提升项目全生命周期收益,另一方面推出超低风速等产品,盘活大量过去难以开发的风能资源。在娄益民看来,风电行业正经历从“追求发电量”到“创造综合价值”的深刻转型。只有顺利完成这一转型,我国风电的装机与电量占比才能大幅抬升。
来源:风芒能源