净利预增超 145%!手握 30 亿锂电设备订单,大族激光凭什么突围?
发布日期:2026/10/22
10月16日,大族激光发布2026年前三季度业绩预告。预计归属于上市公司股东的净利润21.2亿至22.2亿元,同比增长145.55%至157.13%;扣除非经常性损益后的净利润22.5亿至23.5亿元,同比大幅增长295.85%至313.44%。
订单端的信号更为直接。截至2025年末,公司在手未交付订单约89亿元;2026年前三季度新签订单约243亿元,同比增长约90%。
在PCB设备、消费电子设备等多条业务线同步高增的背后,锂电设备业务的增长逻辑值得放在行业坐标系中细细拆解。
从2026年上半年的半年报数据看,大族新能源设备业务实现营业收入14.99亿元,同比增长55.95%;其中锂电设备业务(大族锂电)营业收入13.70亿元,同比增长48.43%。
据了解,大族的新能源锂电设备在手订单超30亿元,订单能覆盖到未来一到两年,而且这一轮的订单结构比上一轮更健康。
那么,其这一增速处于什么行业位置?又踩中了哪些行业格局变化的节拍?
行业从“普涨”进入“结构性景气”
理解大族锂电设备的增长,首先要看清2026年锂电行业的底层变化。
数据显示,2026年上半年中国锂电出货量约1.2TWh,同比增长超过50%。其中动力电池出货量约630GWh,同比增长30%;储能电池出货量约485GWh,同比增长80%。
这组数据背后有三个关键变化。
第一,储能成为远超动力的增长引擎。储能电池80%的增速几乎是动力电池30%增速的近三倍。新能源汽车出口约230万辆,同比激增110%。海外市场成为动力电池第二极,2026年上半年TOP10动力电池企业海外出货约220GWh,同比增长110%。
第二,行业集中度持续抬升。GGII数据显示,2026年上半年TOP10动力电池企业出货约600GWh,市占率超过97%;TOP10储能电池企业出货超400GWh,占比超80%。产能扩张的红利,加速向头部电池企业集中。
第三,设备端订单同步向龙头集中。锂电设备行业呈现“一超多强”格局,数据显示,行业CR3从2022年的25.52%提升至2024年的31%以上,马太效应持续强化。
换句话说,2026年的锂电设备市场,早已不是此前那种“全行业扩产、设备商通吃”的普涨行情。需求集中在头部客户、海外产线和新技术迭代三条主线上。谁能卡位这三个方向,谁就能吃到结构性红利。
大族激光的锂电设备业务,恰恰在这三个方向上都有布局。
三重卡位:大客户、出海、新技术
从半年报和三季报业绩预告的表述看,大族激光对锂电设备业务的定位非常清晰:“聚焦大客户及海外市场”。
大族锂电目前已具备辊压、激光模切分切、卷绕/叠片、电芯组装、烘烤、注液、化成分容、包膜喷涂等加工设备,基本覆盖了锂电电芯制造全流程,在电池包方面具备模组及PACK组装、CTP组装自动化生产线。
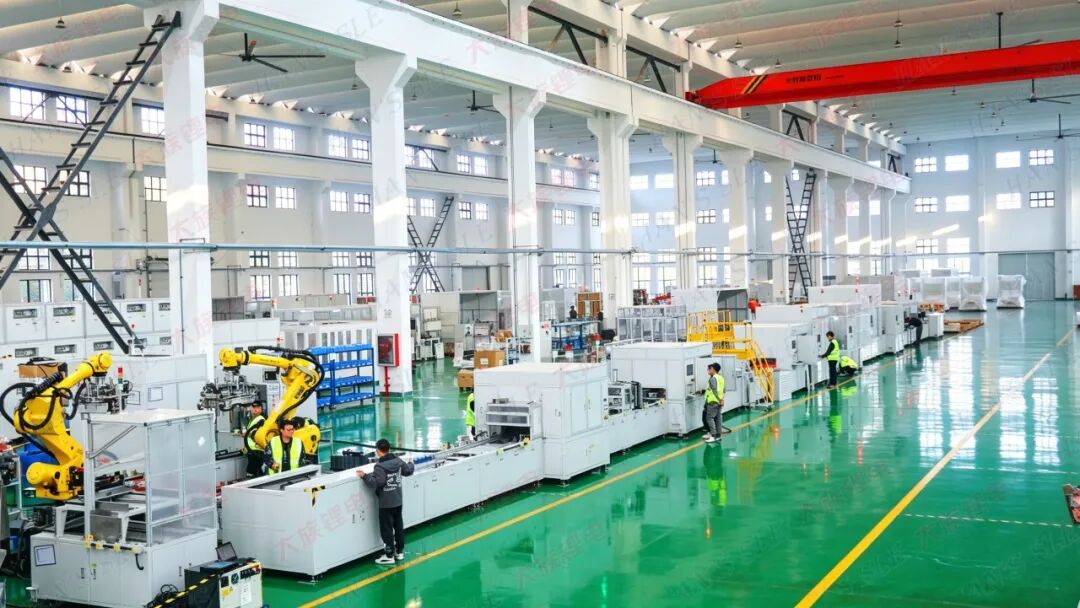
大族锂电的动力电池模组及PACK组装线
首先是大客户策略。公告明确提到,锂电设备“受益于头部客户产能扩张及海外属地化产线配套需求拉动”。
在动力电池行业CR10超过90%的格局下,绑定头部客户就意味着锁定了产能扩张的主要份额,而宁德时代、中创新航、亿纬锂能、欣旺达等均为大族锂电的长期客户。
其次是海外属地化配套。2026年2月,大族激光审议通过在东南亚设立海外运营中心的议案,计划投资1.5亿美元,拓展海外业务并提升客户服务能力。
目前,头部电池企业正密集落地海外产能:宁德时代匈牙利100GWh工厂9月启动试生产;国轩高科摩洛哥、斯洛伐克项目推进中;亿纬锂能马来西亚基地释放产能、匈牙利28GWh大圆柱基地在建;中创新航匈牙利工厂年初启动生产;欣旺达泰国基地一期投产。
大族激光的这一布局精准对应了头部电池企业加速海外建厂的趋势——电池厂出海,设备商必须跟着出海,才能完成属地化产线配套。
第三是新技术前瞻布局。这也是大族锂电区别于传统设备商的关键变量。
在半固态、固态电池装备领域,大族锂电已经实现从“跟跑”到“并跑”的突破。
2026年4月,在高工锂电主办的固态电池技术与应用峰会上,大族锂电凭借在下一代新型电池技术装备领域的持续研发,荣获“2026固态电池产业化先锋”奖。
更早之前,大族锂电已中标东风鸿泰控股集团有限公司的固态电池中试线测试段工艺设备项目和固态电池中试线组装段工艺设备项目。
在传统技术路线上,大族锂电也推出了高镍大圆柱CTP组装线、大圆柱模组-PACK组装线、20~75PPM大圆柱电芯模组线三大标杆解决方案,覆盖大圆柱电池从中试到量产的装备需求。
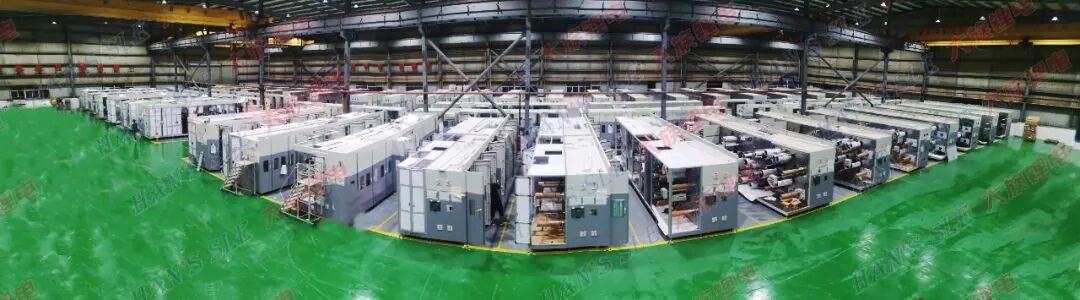
大族锂电的极耳激光模切设备
在2026高工锂电产业峰会上,大族锂电还重点展示了激光焊接与3D飞行焊接技术,强化其在激光焊接这一核心工艺环节的差异化优势。
盈利结构优化的暗线
值得注意的是,大族激光前三季度扣非净利润增速(295.85%~313.44%)远高于归母净利润增速(145.55%~157.13%)。这意味着经营性业务的实际增长,比表观数字更为强劲。
业绩预告解释了二者的差额来源:公司持有的灵鸽科技股票公允价值变动收益前三季度为-2.03亿元,较上年同期减少4.19亿元,这部分属于非经常性损益。剔除金融资产波动后,公司主业的盈利质量实际上更高。
具体到锂电设备业务,公司提到“通过加强创新技术研发和精细化管理等多种方式,持续优化盈利结构”。
在设备行业整体价格竞争激烈的背景下,大族锂电的盈利改善主要来自三个方向:
一是高附加值的激光焊接、电芯装配、模组及PACK组装等核心设备占比提升;二是海外订单占比提升带来的毛利率改善;三是整线交付能力增强带来的单订单价值量提升。
三条增长曲线的接续
往前看,大族锂电设备业务的后续增长可以拆成三条曲线。
第一条曲线是传统动储设备的头部客户扩产。2026年上半年锂电出货量50%以上的高增速,叠加头部电池企业海外建厂潮,这条曲线在2027年仍有较强的持续性。
第二条曲线是储能电池设备需求爆发。储能电池80%的增速远超动力电池,且海外储能订单占比持续提升。对于具备海外属地化服务能力的设备商,储能产线设备将是接下来两三年最确定的增量市场。
第三条曲线是固态电池装备。行业普遍判断,2026至2027年半固态将率先落地,主要应用于高端车型、机器人及特种场景;2027至2028年有望迎来全固态电池乘用车小规模导入窗口。
目前,比亚迪重庆璧山20GWh硫化物全固态电池产线正在建设,目标2027年实现高端车型小批量示范装车。当GWh级量产线从招标走向建设,设备商的技术储备将直接转化为订单弹性。
大族锂电在固态电池电芯装配、测试段等核心工艺设备上的提前布局,恰好卡在了这个产业拐点之前。从公开信息看,目前固态电池设备仍以中试线、小批量示范线为主,一旦2027年GWh级量产线集中招标,具备先发优势的设备商将率先受益。
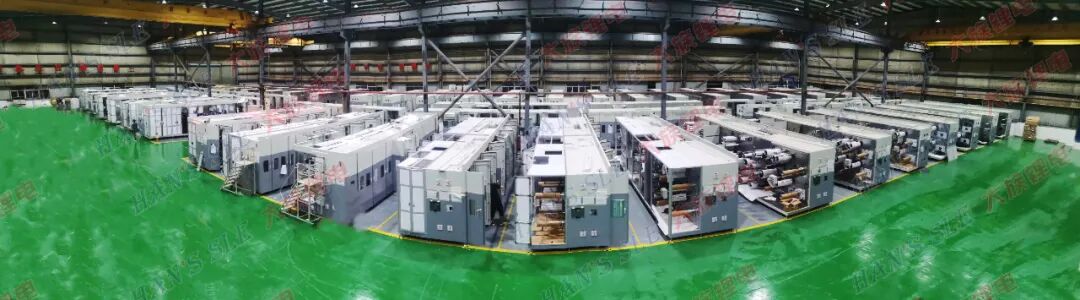
大族锂电的电芯装配线
结语
回到最初的问题:大族激光前三季度净利润暴增145%以上,锂电设备业务贡献了多少?从半年报数据看,新能源设备业务占公司总营收的比例约为11%,并非最大的业务板块——PCB设备业务才是今年绝对的增长主力。
但放在锂电设备行业内部看,大族锂电13.70亿元的半年营收、约30多亿元的在手订单,以及48%以上的同比增速,已经使其排在行业前列,并在激光焊接、大圆柱、固态电池装备等细分领域建立了差异化的竞争身位。
当锂电行业从“增量扩张”进入“存量博弈+技术升级”的新阶段,设备商的竞争逻辑已经从“谁能做”转向“谁做得精、谁跟得紧、谁看得远”。从这个角度看,大族激光前三季度的业绩爆发,只是一个开始。
来源:高工锂电