工商储跑起来了,电池包跟上了:德业股份前三季度业绩里的两道增长线
发布日期:2026/10/20
德业股份前三季度预盈超42亿,同比增速接近80%,这家宁波光储企业正在用一份业绩预告,重新定义市场对“逆变器公司”的认知。
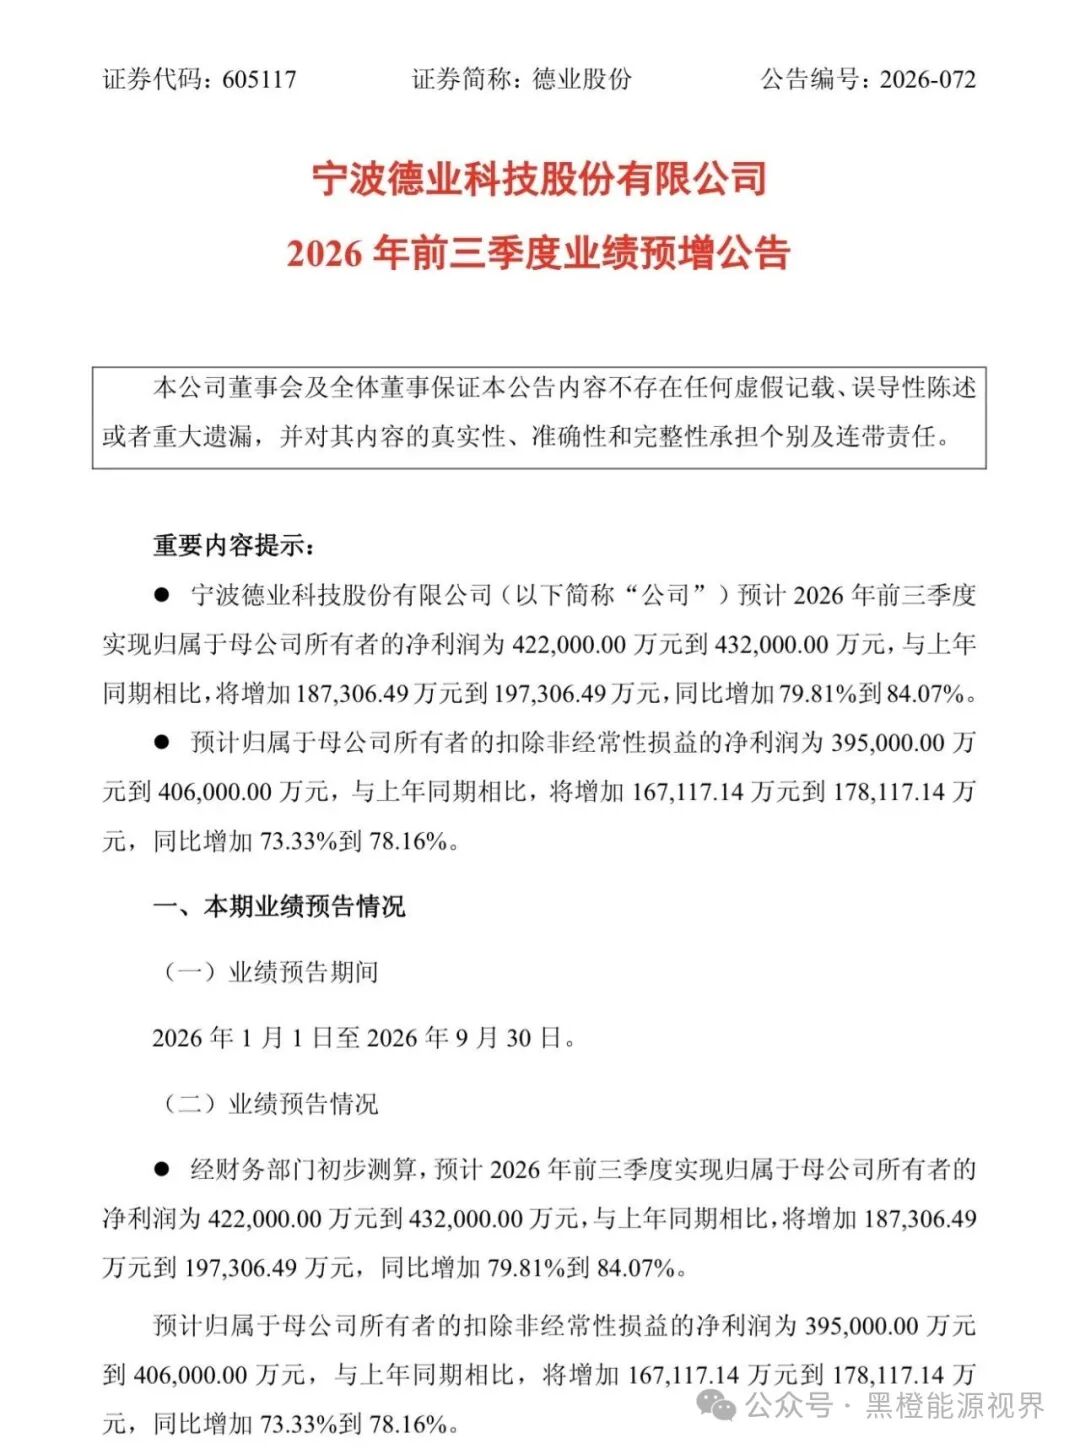
根据公司2026年10月14日发布的业绩预告,德业股份预计前三季度归母净利润42.20亿元至43.20亿元,同比增长79.81%至84.07%;扣非净利润39.50亿元至40.60亿元,同比增长73.33%至78.16%。单看第三季度,归母净利润预计15.03亿元至16.03亿元,同比增长82%至94%。公告对增长原因的表述简洁而明确:户用储能、工商业储能产品销售收入规模较上年同期显著增长,拉动营业收入同比提升。
但这份预告真正的信息量,不在42亿这个总数上,而在“42亿是怎么构成的”这个问题里。
双引擎:逆变器不再是唯一的发动机
德业起家的标签是逆变器。2026年上半年,逆变器产品贡献收入51.32亿元,同比增长94.09%,其中户用储能逆变器销量57.03万台,同比大增109.13%。这一条线本身没有问题,增速依然强劲。
真正改变德业收入结构的是储能电池包。上半年电池包收入48.94亿元,同比增长244.12%,占主营业务收入的比重从过去较低的水平跃升至46.12%。逆变器占比48.36%,电池包占比46.12%,两者已经几乎持平。
这意味着德业的增长逻辑发生了实质性位移:它不再是一家靠逆变器出货量驱动的公司,而是一家靠“逆变器+电池包”组合销售、提升单客户价值量的系统级光储供应商。 电池包的高增速并非凭空出现——德业此前的逆变器客户在扩容或配储时,出于兼容性和运维便利的考虑,天然倾向于选择同一品牌的电池包。渠道复用带来的转化,比从零开拓一个新客户要高效得多。逆变器毛利率长期高于电池包(2025年储能逆变器毛利率51.10%,电池包31.81%),但两者的组合销售在扩大收入规模的同时,也维持了整体毛利率的稳定——上半年综合毛利率37.65%,同比还提升了0.17个百分点。
市场选择:从南非、巴基斯坦切入,而非正面争夺欧美
德业海外收入占比的爬升轨迹值得单独审视:2023年58.0%,2025年79.7%,2026年1至4月进一步达到87.6%。每卖出10块钱产品,8块多来自海外。
但德业的海外布局并非均匀铺开。它最早切入户用储能逆变器赛道时,欧洲户储市场已经被本土品牌和先发中国厂商占据,认证周期长、渠道壁垒高。德业的选择是绕开欧美成熟市场,进入南非、巴基斯坦、巴西等电网薄弱、停电频发的地区。这些市场的需求逻辑更直接:停电时灯能亮、冰箱能转,就是刚需。2019年针对南非推出的户用低压储能逆变器跑通后,模式被复制到更多新兴市场。2023年欧洲户储陷入去库存时,南非、巴西、中东的需求仍在增长,南非市场当年毛利率达到52.68%,位居公司境外分地区第一梯队。
这一选择的长期效果在2026年进一步显现。根据弗若斯特沙利文数据,按2025年销售收入口径,德业户用储能逆变器全球市场份额20.6%,排名第一;工商业储能逆变器市场份额20.4%,排名第二。InfoLink数据则显示,德业位列2026年上半年全球户储系统出货排名第三。新兴市场的先发优势,叠加欧洲户储库存出清后的需求回暖,共同构成了德业本轮高增长的渠道底座。
工商储接棒:下一个增长支点已经出现
如果说户储和电池包是德业2026年上半年的双引擎,工商业储能则是正在形成的第三个支点。
上半年工商业储能逆变器销量6.05万台,同比增长41.03%。机构调研信息显示,125kW工商储逆变器当前月出货维持在2000至2500台,后续有望提升至每月2500台以上甚至3000台。产能侧同步跟进:2026年6月,德业全资子公司与慈溪滨海经济开发区签署二期投资协议,投入不少于12.32亿元建设年产9GWh工商业储能产线,是此前16GWh规划项目的二期。东吴证券预计,全年工商储出货量有望达到15至20万台,同比接近翻倍。欧洲补贴支持和FIT退坡正在催化工商储需求从0到1,巴基斯坦、缅甸等市场也在跟进——德业在新兴市场积累的渠道网络,正在被复用到工商储场景中。
需要正视的扰动:Q3的增速质量
42亿的预告利润足够亮眼,但拆到单季度来看,Q3归母净利润15.03亿至16.03亿,环比Q2的15.29亿大致持平,环比变化在-2%至+5%之间。增速的“成色”受到两个短期因素的轻微压制:人民币升值带来的汇兑损失,以及部分收入的确认延后。财务费用率上行主要就是汇兑损失增加所致。东吴证券在点评中明确指出,Q3排产持续向好,但汇兑和确收节奏对利润释放形成了一定影响,季度盈利环比基本稳定。
这两个因素不改变趋势判断,但提示了一个事实:在80%的同比增速之下,单季度的环比节奏并非线性外推的。 往Q4看,乌克兰及欧洲其他地区冬季备货需求有望延续,全年户储出货量预计超过130万台,储能电池包收入全年有望超过110亿元,对应公司全年营收约250亿元、新能源业务约240亿元。如果这一节奏兑现,德业2026年全年的利润体量将站上一个新的台阶。
结语
德业这份预告传递的核心信号,不是“储能又行了”这样的笼统判断,而是一个更具体的结构事实:逆变器与电池包的双引擎已经并驾齐驱,工商储正在成为第三极,而这一切的底座是绕开欧美、深耕新兴市场十余年积累的渠道网络。 汇兑和确收节奏会在单季度制造波动,但不改变这条增长曲线的方向。接下来值得关注的,是工商储产能释放的节奏,以及电池包收入全年突破110亿之后,它与逆变器之间的占比关系会如何进一步演化。
来源:黑橙能源视界