海风海工增长新势能?天顺风能海工业务大涨 126%
发布日期:2026/9/16
9月15日,天顺风能交出的2026年半年度成绩单,在整体营收同比下滑7.76%的背景下,海工装备业务收入达到4.68亿元,同比增长126.17%。
判断海工业务是不是真的爆发,订单更有说服力。毕竟海工产品交付周期长,当期收入反映的是过去的订单,而当期订单决定的,是未来一两年的业绩。
2026年上半年,天顺的海工订单节奏,堪称月月有签单:
2月,一口气签下约8.7亿元订单,包括金风科技浙江温州平阳1号项目20套导管架及基础桩、中广核阳江帆石二项目6套导管架及基础桩;
3月,中标深能汕尾红海湾六海上风电项目I、II标段合计34套导管架,合同金额约7亿元;
4月,斩获大唐海南儋州120万千瓦项目11套导管架及1台升压站基础钢结构(约2.8亿元),同月再中阳江三山岛三项目24套导管架,中标份额高达80%(约4.8亿元);
6月,签订华能阳江三山岛二500MW项目19套导管架及16套小管桩订单,金额约6亿元。
粗略加总,仅上半年披露的海工订单就接近29亿元,几乎相当于2024年全年营收的规模。
这些订单几乎全部落在广东海域,阳江帆石二、三山岛二、三山岛三都是"十五五"期间广东海上风电的标杆项目。公司五大海工生产基地中三个位于广东,产能布局与市场需求形成了精准匹配。
另外一个业务是油气船舶。
2026年5月,公司签订一艘FPSO(浮式生产储卸油装置)船体建造合同,金额约5.68亿元。报告期内,公司承建的首艘FSO(浮式储油装置)顺利下水并交付,奔赴越南Lac Da Vang油田投入运营。7月,公司又相继获得多艘原油油轮及成品油轮建造订单,正式从风电海工装备制造跨入主流大型商船建造市场。
这个布局的深意在于周期互补。风电海工受政策驱动,波动大;而油气浮式装备和特种船舶市场需求相对稳定、附加值较高、竞争也不算拥挤。两条业务线共用码头资源和大型钢结构建造体系,周期底时,可以互相托底。
海工制造的壁垒,一半在产品,一半在岸线。海上风电基础对码头资源、岸线审批、港池条件有刚性约束,这恰恰是后来者最难复制的门槛。
天顺的底牌是国内五大海工基地(江苏射阳、南通通州湾、广东揭阳、广东陆丰、广东阳江)全部投产,且均按深远海大型基础产品标准规划建设,产品谱系覆盖单桩、导管架、漂浮式基础到海上升压站和换流站。
而面向欧洲的德国基地,设计能力覆盖直径14米、单根重量3500吨的超大型单桩。目前欧洲本土存量单桩产能直径普遍不超过12米,这意味着明显的代差优势。在欧洲海风回暖、大型单桩未来三年预计出现显著缺口的背景下,叠加英国自2026年4月起取消33项风电组件进口关税,德国基地的兑现时刻可能越来越近。
但半年报中,海工收入翻倍的同时,毛利率却为-11.59%,扣非净利润实际是-2,865万元,由正转亏。
公司在报告中直言:海工装备及特种船舶业务尚处于产能爬坡阶段,规模化效应尚未充分释放,对短期盈利能力构成压力。期利润的重要支撑,是应收账款坏账准备转回约1.64亿元(与可再生能源补贴核查相关),以及毛利率高达59.42%的发电业务。
海工毛利率何时转正,是下半年最值得跟踪的指标。
两个看点:
其一,6月湖北京山、钟祥风场合计新增并网468.4MW,公司累计在运风电场容量达到2,251.4MW。这些项目从下半年起开始贡献发电收入,发电业务有近六成的毛利率。
其二,约29亿元海工订单叠加FPSO项目,将在未来一到两年陆续进入交付期。随着产能利用率爬坡,规模效应能否如期释放、毛利率能否转正,这些是值得看的。
天顺风能2026年订单情况:
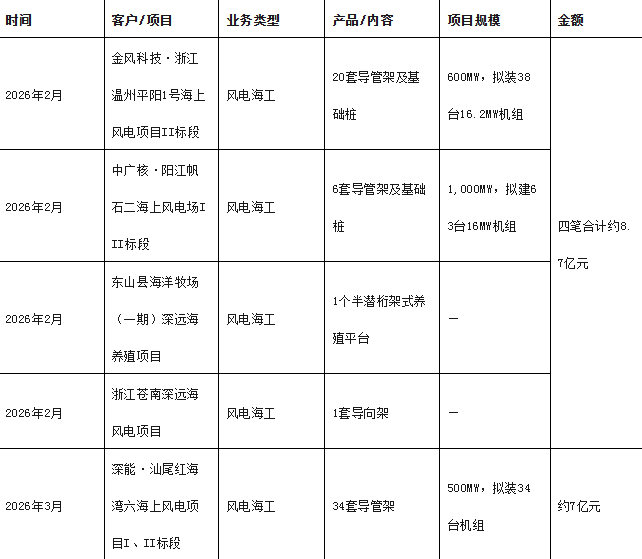
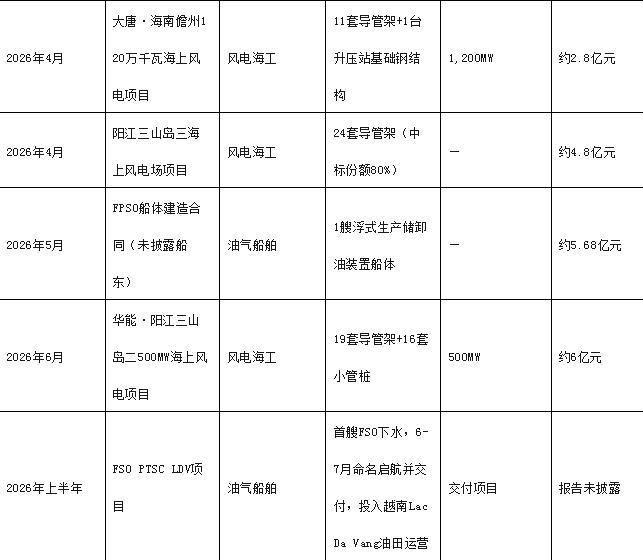
注:上半年风电海工新签订单约29.3亿元,项目集中于广东、浙江、海南海域;油气船舶业务实现FPSO订单突破、FSO首船交付,并在7月跨入主流大型商船建造市场。
来源:海洋装备与关键材料