蒙古缺油找上门,中国石油为何不急着签?
发布日期:2026/9/15
9月9日,中国石油集团总经理周心怀会见蒙古国工业与矿产资源部长达木丁尼亚木。蒙古方面希望扩大成品油供应,推动长期合同,并把合作延伸到油田开发、炼厂原料、煤层气和煤化工等领域。
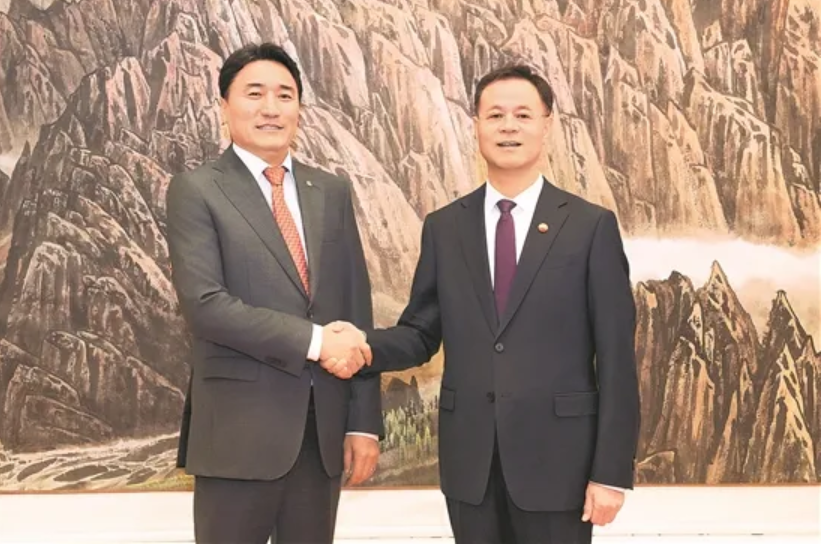
图源:中国石油官网
中国石油官网的表述是,双方就塔木察格项目长远发展、扩大成品油合作等交换了意见。
公开消息中没有出现签署协议、明确投资金额或确定项目安排等内容。至少从公开层面看,相关合作仍处于沟通、研究和进一步论证阶段。
这就有意思了。蒙古方面希望尽快扩大成品油供应,带着一揽子能源合作来找中国石油。中国石油不仅没有急于对所有合作事项作出公开承诺,表述上也相对审慎。
这究竟是怎么回事呢?
要理解这场谈判,得先看清楚蒙古真正缺什么。
01
蒙古国,很缺“油”
这次会谈最直接的起点,是蒙古国又缺油了。
2026年9月,路透社报道称,俄罗斯部分炼厂受到无人机袭击,加上季节性需求增加,蒙古出现燃油短缺、加油站排队和供应紧张等情况,部分地区油价明显上涨,航空燃料供应也受到影响。
虽然俄罗斯仍具备向蒙古供应成品油的能力,但供应能力并不等于供应始终稳定。
蒙古与俄罗斯接壤,双方较早形成了铁路和贸易联系,长期供应体系也由此逐步稳定下来。公开资料显示,蒙古石油产品进口长期高度依赖俄罗斯,俄罗斯供应占比约95%,中国约占5%。具体比例会随年份和进口安排变化。
这种结构在供应平稳时较为方便,一旦主要供应方自身出现问题,蒙古的能源安全风险就会迅速暴露。
因此,蒙古此次寻求扩大与中国石油的合作,首先是希望增加第二条成品油供应渠道,降低对单一供应体系的依赖。
据蒙古方面披露,9月已有汽油1万吨、航空燃料4000吨和柴油3000吨的供应安排,合计1.7万吨。与此同时,蒙古方面还提出追加采购请求,包括9月增加AI-92汽油5000吨、柴油2万至3万吨,10月增加AI-92汽油1万吨、柴油3万至4万吨。
这些信息说明,成品油供应是蒙古当前最直接、最紧迫的合作需求。需要注意的是,已披露的供应安排、追加采购请求和最终实际交付,仍应分别核对。
蒙古提出的合作诉求除了扩大成品油供应,还讨论了长期供油合同、供应数量、价格机制和铁路物流。
同时,蒙古希望重新评价塔木察格项目和Toson-Uul XIX区块的资源与生产计划,并研究将Toson-Uul XIX和Tamsag XXI的年产量提高至80万至100万吨。
蒙古方面还提出邀请中国石油参与新的油气区块,并对其中部分区块开展初步地质经济评价。
由于蒙古正在推进炼厂建设,稳定的原油来源也被纳入合作范围。除此之外,双方还讨论了煤层气、煤制合成气、煤制液体燃料和煤化工等方向。
由此看,蒙古提出的已经不只是成品油采购,而是一揽子能源合作诉求,希望中国石油从成品油供应商进一步成为能源产业的长期合作伙伴。
02
蒙古的“难”,不止一点
蒙古把中国石油作为重要合作对象,既因为中国石油具备从勘探开发、工程服务到炼化贸易的综合能力,也因为其在蒙古经营多年,熟悉当地资源、道路、口岸和运输条件。
2005年前后,中国石油相关企业进入蒙古开展油气勘探开发,旗下大庆塔木察格公司长期参与塔木察格等项目的勘探、钻井、开发和生产。
但蒙古的原油产量与国内成品油需求之间,仍存在明显差距。
从公开统计看,蒙古原油年产量大致处于几十万吨规模,而石油及石油产品年消费量约为数百万吨级。需要注意,产量和消费量来自不同年度,不同来源也可能存在原油、凝析油和石油产品的统计口径差异。
这意味着,蒙古短期需要增加成品油进口渠道,长期还要补齐原油开发、运输、炼化和成品油供应之间的衔接。
第一个难点是油田增产。
蒙古方面提出将相关区块年产量提高至80万至100万吨,但这仍属于待评价、待论证的目标。能否实现,要看剩余可采储量、单井产量、采收率、钻井数量、地面工程、生产成本和持续投资能力。
产量目标写在文件中,并不等于原油能够稳定生产出来。油田增产需要持续钻井、完善地面设施,并根据地质条件调整开发方式。
第二个难点是原油生产与国内炼化之间长期缺少稳定衔接。
蒙古生产的原油长期以出口为主,国内汽车、矿山和航空运输所需的汽油、柴油及航空燃料则主要依赖进口。上游原油生产、跨境运输和下游炼化之间,没有形成足够稳定的供应体系。
交通条件又进一步放大了这一问题。
蒙古人口密度较低,油田和矿区多位于偏远地区,冬季严寒、风沙、道路和口岸条件都会影响运输效率。
2023年底,大庆油田在蒙古建设的南贝尔道路全线通车。道路全长约58.5公里,连接塔木察格项目区块与巴彦呼舒口岸,服务油田生产和原油外运。据中国石油公开报道,道路建成后,车辆通行时间缩短超过一半。
对普通工业项目而言,几十公里道路可能只是配套工程。但对蒙古油田而言,道路连接着油田生产、口岸运输和原油外运,直接影响项目运行效率和物流成本。
第三个难点是炼厂建设。
蒙古正在推进的首座大型炼厂,设计年加工能力约150万吨,但项目建设和投产进度仍存在不确定性。炼厂能否稳定运行,还取决于原油供应、管道、公用工程、设备调试、储运设施和运营管理。
如果蒙古国内油田的稳定供油能力仍处于几十万吨规模,那么炼厂原料缺口就需要通过扩大油田开发、增加外部原油供应,或者调整实际运行负荷来解决。
蒙古的短板因此逐渐清晰。问题集中在资源规模、油田增产、跨境运输和炼化衔接几个环节。任何一个环节不足,都可能让地下原油难以转化为稳定的成品油供应。
03 中国石油:要先算账
中国石油具备较强的综合产业能力,也在蒙古积累了长期项目经验。这些积累有助于减少新项目的前期信息搜集和执行不确定性。
但具备产业链能力,并不意味着所有环节都能自动形成商业闭环。
蒙古在资源开发中还面临一组长期存在的政策矛盾。一方面,它需要外国资本带来资金、技术、设备和项目管理经验,分担勘探、建设和运营风险。另一方面,它又高度关注资源控制、利润分配和国家收益。
奥尤陶勒盖铜金矿项目可以作为一个旁证。蒙古政府持有项目34%的股权,力拓相关方负责运营。围绕债务、利息、管理费、税收、运营控制和国家收益,相关各方长期存在争议。
铜矿与石油项目的合同结构并不完全相同,但这一案例说明,蒙古在大型资源项目中高度关注国家收益、债务安排、运营控制和外资回报之间的平衡。
蒙古外交上长期推动“第三邻国”政策,希望通过与美国、日本、韩国和欧洲等国家加强合作,分散对周边大国的依赖,扩大外交和经济选择空间。
经济结构却决定了它短期内很难绕开中国市场。公开资料显示,中国长期是蒙古最重要的贸易伙伴,蒙古相当大比例的出口流向中国。具体比例会随煤炭、铜矿和原油出口变化而波动。
从公开条件看,蒙古目前还很难形成一个足以吸引全球大型石油公司大规模投入的项目组合。通常而言,海外油气项目需要具备一定的资源规模和单井产量,并在基础设施、合同稳定性、税制、运输成本、市场空间和退出机制等方面达到可接受水平。
蒙古项目还面临内陆运输距离较长、基础设施投入较大、市场规模有限,以及政策连续性、合同安排和对外贸易通道等方面的不确定性。
这也是中国石油需要认真核算的地方。
蒙古提出的年产80万至100万吨目标能否实现,需要重新评价剩余可采储量、单井产量、采收率、钻井数量、地面工程和生产成本。新增原油的销售去向和定价机制,也需要提前明确。
如果新增原油继续面向中国市场销售,运输成本和口岸效率如何保障?如果供应蒙古炼厂,炼厂何时能够稳定运行?原油性质是否适配目标炼厂,管道和储运系统是否准备到位?
成品油长期供应同样需要考虑蒙古的采购能力、付款稳定性、价格机制和运输风险。
因此,从中国石油官网的“交换意见”表述,以及蒙古方面披露的“研究评价”“积极答复”等信息看,相关合作更接近于进入进一步论证阶段。
蒙古需要的,是把地下资源转化为稳定能源产品的能力。中国石油需要确认的,则是这套能力投入蒙古之后,能否形成一门风险可控、回报合理、值得长期经营的生意。
来源:石油link