AI数据中心要“全天候”:谷歌押注增强型地热
发布日期:2026/11/13
一份“照付不议”的15年合同,和一条通往1GW的路径
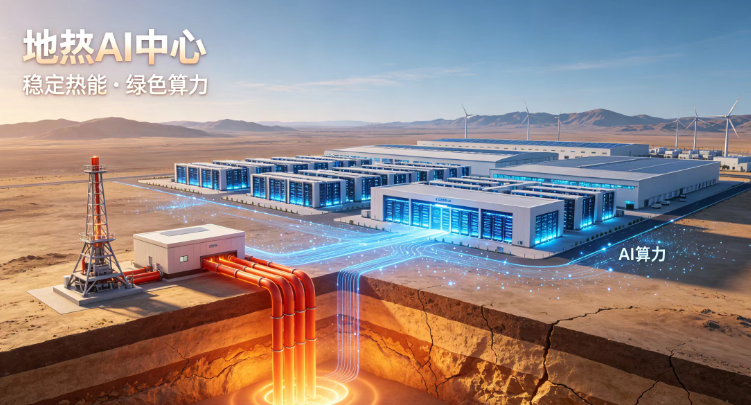
9月1日,Fervo Energy与谷歌签署了一份396MW的增强型地热(EGS)购电协议。这份合同被双方称为“迄今为止全球最大的增强型地热PPA”,期限15年。合同的特殊之处在于一个条款:无论谷歌是否最终在犹他州比弗县建成那座规划中的数据中心,它都需要为这396MW的电力付费。电力将先接入电网,数据中心是“可以建”,而不是“必须建”。
这并非一份孤立的采购。协议同时附带了一个约600MW的扩展选项,如果谷歌行使该选项,其对Cape Station项目的总采购量将接近1GW,时间节点定在2030年6月。从396MW到1GW,谷歌用一份首期合同锁定了一个可扩展的长期关系,而Fervo则获得了一个足够大的锚定客户,来支撑Cape Station的持续开发。
Cape Station:8.4GW的资源底座与分阶段交付的节奏
这笔交易的地理载体,是Fervo位于犹他州西南部的Cape Station项目。该站点所在的资源区理论上可发电8.4GW,远高于早期约4GW的估计。Fervo为谷歌合同规划了八台发电机组,第一台预计在2028年中期开始供电。
交付节奏是分阶段的。Cape Station一期约100MW,由三个33MW级的GeoBlock组成,其中首个GeoBlock已在2026年第三季度并网发电。二期新增400MW,预计2028年投入商业运营。截至目前,Cape Station已签约的承购量约为900MW,足以满足近100万户美国家庭的年用电需求。谷歌的396MW合同是这条交付曲线上的一个关键节点,它把Fervo从“示范项目”推向了“规模化交付”的阶段。
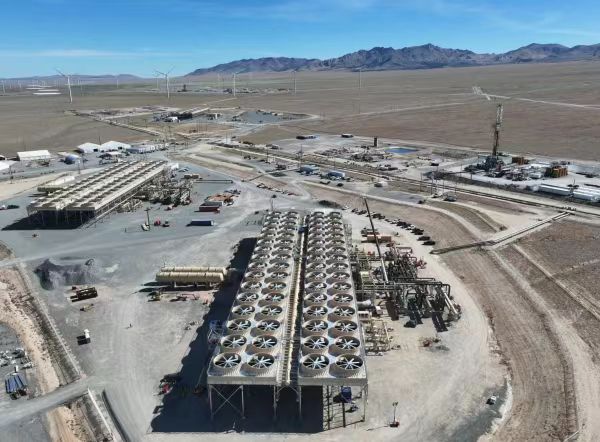
Fervo Energy在犹他州比弗县的开普站地热开发项目。谷歌已与该工厂的8台计划中的发电机组签订了396兆瓦的合同,预计首批交付将于2028年中期完成。(图片来源:Fervo Energy)
为什么是地热:AI数据中心需要的不只是“清洁”,更是“稳定”
谷歌对地热的偏好,可以放在其24/7无碳能源(CFE)目标的框架下来理解。风电和光伏的间歇性,意味着数据中心如果要实现全天候无碳供电,要么依赖大规模储能,要么接受电网在无风无光时段的化石能源补充。地热的特性恰好填补了这个缺口:它提供的是基荷电力,不受天气和时间影响,容量系数远高于风光。
对于一个需要7×24小时稳定运行、且功率密度持续攀升的AI数据中心而言,这种“可调度”的清洁电力,比“装机容量更大但出力波动”的清洁电力更具实际价值。谷歌此前已在亚洲签署了首批地热协议,目标为台湾电网提供10MW。犹他州的396MW,是把这一逻辑从“试点”放大到“主力供电”的量级。
全球图景:地热数据中心的几种形态
谷歌的交易并非孤例,但它代表的是地热与数据中心结合的一种特定形态:通过长期PPA,为一个尚未最终确定选址的数据中心锁定基荷清洁电力。全球范围内,其他模式也在同步演进。
在印尼,Pertamina Geothermal Energy正在研究一个5MW的数据中心试点,选址位于现有的Kamojang地热田。其特殊之处在于,该地热田的电力已有部分承诺给国家电网,试点需要解决“增量电力从何而来”的问题。在肯尼亚,微软和G42规划的云园区因可用电力不足和容量支付分歧而推迟。在新西兰,微软从一座51.4MW的地热电站购买可再生属性,该电站向电网供电。在冰岛,Verne运营的数据中心直接由地热和水电供电。
这些案例的共同启示是:地热数据中心的可行性,不仅取决于资源本身,还取决于电力承购结构、电网接入条件和当地监管框架。谷歌在犹他州选择的“照付不议+并网先行”模式,是这些条件在美国市场的一种组合方式。
从“边缘选项”到“供电组合中的一极”
地热在数据中心供电版图中的位置,正在发生变化。十年前,它更多被视为冰岛、新西兰等特定地理条件下的“边缘选项”。如今,随着增强型地热技术的成熟和长期PPA结构的普及,它开始进入大型科技公司的核心供电组合。谷歌的396MW合同,连同其扩展至1GW的选项,为这一转变提供了一个可量化的参照:地热不再只是“补充”,它可以成为一座数据中心的主力气电源之一。
挑战同样存在。Cape Station的分阶段交付能否按2028年的时间表兑现,取决于钻井进度、并网许可和供应链的协同。15年照付不议的合同给了Fervo财务上的确定性,但它也意味着,如果资源表现不及预期,风险将由项目方和承购方共同承担。地热数据中心的规模化,最终不取决于签约时的容量数字,而取决于第一批机组并网后,实际出力曲线能否与合同承诺相匹配。
来源:Fervo Energy、Google 智算芯能前沿网