全球第二光伏市场:印度正把能源转型做成“增长引擎”
发布日期:2026/10/22
60%
到2028年,印度电网中非化石燃料发电装机容量占比预测
1,230亿-1,630亿美元
2026-2030年,印度风电和光伏装机所需投资预测
11%
到2050年,印度数据中心用电量占比预测(2025年不足1%)
印度经济体量庞大,快速增长,加之能源需求不断上升,这些因素使其处于推动全球低碳能源转型的核心。该国还面临着降低对进口石油及石油产品依赖这一重要能源安全任务。如今,扩大清洁能源规模与减少化石燃料进口这两项目标不仅相互一致,而且经济可行性也达到前所未有的水平。
本概况手册由彭博慈善基金会委托彭博新能源财经撰写,概述了印度在扩大可再生能源部署、提高新能源汽车普及率、投运清洁氨工厂,以及采取其他措施实现经济绿色转型方面的进展。本概况手册还追踪了印度脱碳进展,同时考察了数据中心等快速增长的新兴能源需求来源。
印度在清洁电力采用方面处于全球领先地位:
2025年,印度的年度风电和光伏新增装机容量仅次于中国,居全球第二。得益于电力需求增长和设备价格下降,在可预见的未来,印度有望保持全球第二大光伏市场地位。
印度是全球第五大能源转型投资市场:
2025年,投资者对印度能源转型的投资承诺达到720亿美元,相当于其GDP的约1.7%。到2030年,仅印度风电和光伏行业就需1,230亿-1,630亿美元投资(以2025年美元实际汇率计)。
可再生能源正开始替代煤电在总发电量中的份额:
过去10年,非化石燃料发电技术占印度电网新增发电装机的80%,在2026年前七个月电力需求中占比三分之一,尽管煤电仍是主要电源。
印度是全球第四大电网投资市场:
该国计划到2032年第一季度,建成足以接入336GW可再生能源的输电基础设施,拟新增规模约为英国现有电网容量的两倍。
印度已提前实现一项关键的清洁电力装机目标:
以装机容量计,印度电网中非化石燃料技术的占比在2025年突破50%——较印度2022年国家自主贡献(NDC)设定的目标提前五年。彭博新能源财经预测,这一比例将在2028年超过60%,较修订后的NDC目标提前七年。
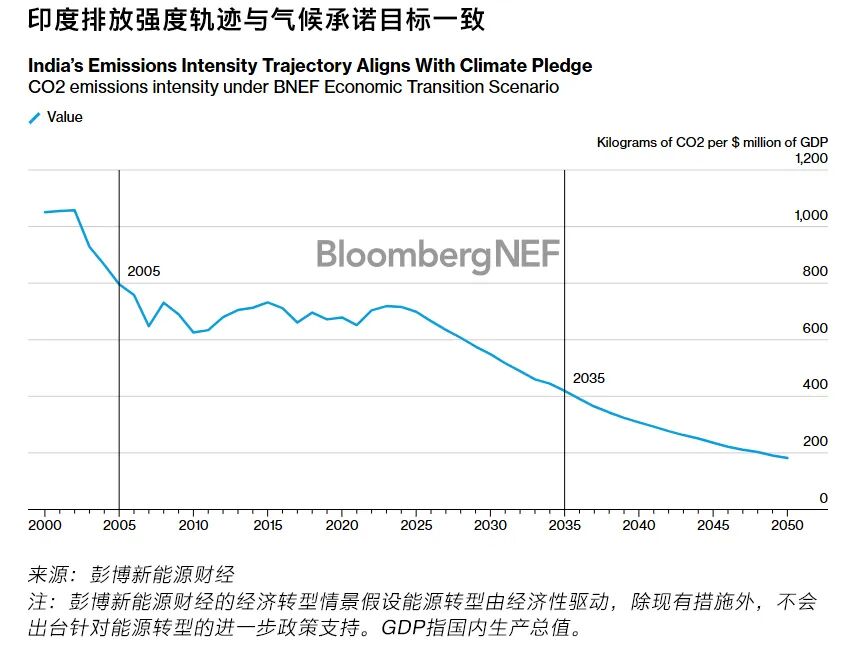
印度实现2035年排放强度目标具有可行性:
印度修订后的NDC目标是,到2035年将GDP排放强度较2005年水平降低47%。根据彭博新能源财经对印度能源部门发展演进的基准情景,这一目标可以实现。
向低碳能源转型可减少对进口的依赖,增强印度能源安全:
彭博新能源财经的建模显示,即使不出台新的支持政策,由经济性驱动的转型也可能使能源进口占GDP的比重从2025年的5.3%降至2035年的3.1%,然后到本世纪中叶进一步降至1.5%。
印度的氢能雄心正结出硕果:
2026年前四个月,印度企业通过签署具有约束力的合同,承诺每年供应30万吨清洁氢(包括以绿氨形式出口的量),超过任何其他国家的企业。这使印度累计签约量跃升至全球第三。低成本清洁电力、丰厚补贴和竞争性竞价使印度能够生产全球成本最低的绿氨之一,这种能力为该国氢能发展提供了支持。低绿氨价格吸引了海外买家,印度企业已签署三项具有约束力的重大承购协议,每年出口量逾100万吨。
尽管新能源汽车销量增长,但印度距离实现其多数2030年目标仍相去甚远:
较低的总拥有成本、更丰富的车型选择以及持续的政策推动,正在帮助提振印度新能源汽车销量。政府已设定目标,到2030年,新能源车将占两轮车和三轮车销量的80%、商用车的70%及私家车的30%。然而,彭博新能源财经的建模表明,除三轮车外,印度将无法实现其中多数目标。波斯湾冲突导致的燃料成本上涨可能会改善新能源汽车的经济性,但印度若要实现其所有2030年目标,仍需采取进一步措施。
灵活的电力采购可支持数据中心实现更清洁发展:
数据中心电力需求可能从2025年的11TWh增至2050年的636TWh,约占届时印度总用电量的11%。初期,这一增长的大部分将由煤电占比较高的电网满足——目前煤电约占印度发电量的68%。这使得依赖标准电网供电的数据中心面临碳密集型电力风险。数据中心可通过第三方合同、自备及联合自备项目、现场光伏发电以及电力交易所采购可再生电力,从而降低这一风险。
来源: 彭博新能源财经