风光近半壁江山,欧盟顶峰供电为何还要留“灵活替补”?
发布日期:2026/10/20
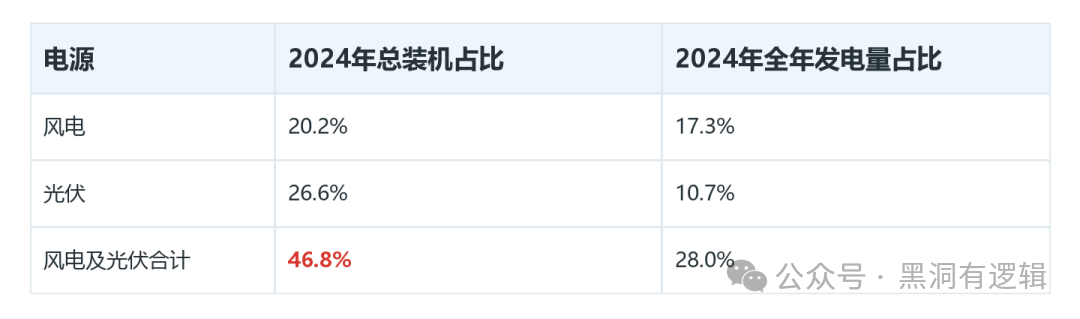
欧盟风光装机由1990年的不足0.5吉瓦增至2024年的538.7吉瓦,已经接近总装机的一半;当年风光发电量占比却只有28.0%。电力供给结构因此改变,装机容量与实际发电量之间的差异也进入了供电安排。
过去十多年,欧盟工业用电持续回落,电力消费总量没有跟着风光装机一起扩张。与此同时,AI数据中心需要稳定、连续的电力,停电或电压波动都可能打断计算任务。年度电量够不够,与用电高峰能否得到可靠供电,是两道不同的题。
一句话判断:欧盟风光装机快速增加,但低利用小时与AIDC的连续供电要求,使可调节电源和电网接入能力仍有现实价值。
需求停滞给电源替代留出空间
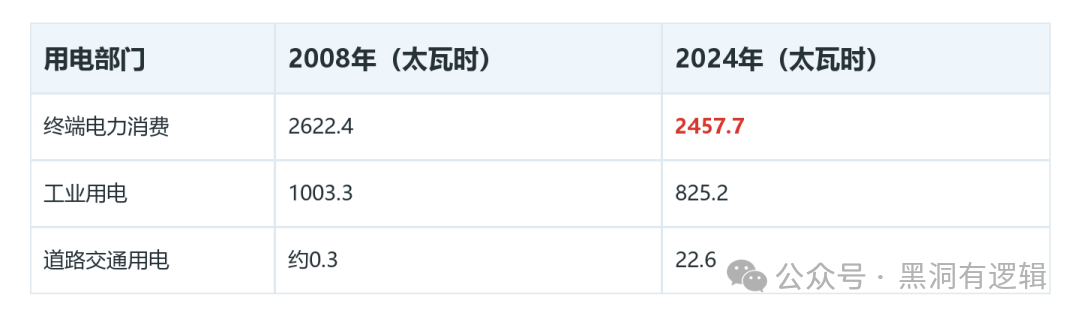
欧盟终端电力消费到2024年仍低于2008年水平,工业部门是主要拖累。钢铁、化工及石化、有色金属用电的合计降幅,约占工业用电降幅的56.4%。工业投资和产量放缓、部分高耗能产业外迁以及能效提高,都与这段下降有关。需求收缩发生在传统电源发电量下降的同一时期,因此不能只用新增风光装机解释当时的供需变化。
道路交通已经出现另一种变化。其用电量从很低的基数增至2024年的22.6太瓦时,在当年欧盟终端电力消费中的占比仍不足1%。新用电场景在增长,工业用电收缩却使总需求留在低位。这也是理解此前电源替代的起点:风光发电增加时,系统无需同时消化一轮大幅增长的总用电。
电力供给也在改写。2009年至2024年,欧盟火电和核电发电量合计减少约897.5太瓦时,风电和光伏发电量合计增加约673.3太瓦时;终端电力消费同期减少约164.7太瓦时。需求停滞为传统电源发电量下降提供了缓冲,但这组年度电量变化,尚不能说明每个用电高峰都能由风光承担。
看到这里,欧盟发电的主要逻辑已经逐渐展开。但一条主线是否还值得继续跟,需要每天重新核对驱动、热度和兑现节奏。
装机增加与高峰供电不是同一口径
过去三十多年,欧盟总发电装机增长逾一倍,发电量增幅却明显较小。新增装机主要来自风电和光伏,改变了电源结构。同样的装机容量不能照搬传统机组的发电时间来衡量,欧盟电力系统的平均利用小时也随之下降。
2024年,风电占欧盟总装机的20.2%,发电量占比为17.3%;光伏的两项占比分别为26.6%和10.7%。光伏发电随日照变化,风电也受天气影响,名义装机无法按相同比例换算为任一时刻可以调用的供电能力。风光装机接近总量一半,并不等于用电高峰时有一半电力可以稳定调度。
火电的角色变化提供了另一个侧面:2005年至2024年,欧盟火电装机规模大致稳定,发电量却下降约四成。风光发电挤占了火电的日常发电空间,火电运行逐渐转向调节补位。发电量减少,不代表其可调节能力在系统里失去作用。电力系统既要计算全年供了多少电,也要看负荷集中时还有多少可用容量。
AIDC把连续供电要求带到选址环节
AI数据中心把高功率GPU服务器集中在机房运行。模型训练会在一段时间内集中调用大规模算力,推理则随着用户请求持续运行;计算任务中断可能带来数据损失。因此,AIDC需要的不只是全年可买到多少电,还包括电网能否接入、运行中电压是否稳定。电力质量和连续性直接进入算力设施的运营条件。
欧洲数据中心投资在2015年至2024年保持增长,年均复合增速为17.6%。不同地区承接的任务也不一样:伦敦、法兰克福等核心市场靠近客户和网络互联设施,适合对响应时间敏感的服务;训练任务的地理迁移空间较大,电价和电力充裕程度在选址中更重要。
北欧提供了一个现有对照。2025年第二季度,北欧四国工业电价约为欧盟平均水平的51.2%;相关资料还显示,北欧电网拥堵程度较低,且是欧洲跨境电力交易的电力出口地区。低电价、可接入的电网和稳定供电需要同时成立,单看某个地区发电量充裕,仍不足以说明具体项目已经具备接入条件。
储能项目还要过并网这一关
电池储能能够在电力供给与负荷时间错位时充放电,帮助系统调节。这个功能与风光发电具有互补性,但项目真正建成还需要接入电网。欧洲一些地区电网拥堵,可供新型储能接入的容量有限;发电技术可用,不等于站址和并网资源已经落实。
德国能源运营商RWE同时经营传统发电、新能源发电、储能建设和电力交易。截至2025年底,其全球已投运电池储能约1.7吉瓦,在建约2.4吉瓦。已投运与在建是不同阶段,而全球口径也不能直接当作欧盟已投运容量。这些业务让它同时面对电源调节和项目接入两端的问题。
在德国Westfalen,RWE正在已停止燃煤发电的电厂站址建设约0.6吉瓦、1.2吉瓦时的电池储能。原有电厂站址能够被重新用于储能开发,显示退出的传统电源设施仍可能保留有价值的场地和接入条件;项目目前处于建设阶段。对储能运营商而言,电池本身与可用的并网位置同样具体。
欧盟电力系统过去能在需求停滞中扩大风光发电,如今风光装机占比已经接近一半。装机、全年发电量和用电高峰的可靠供电各有不同口径;AIDC又把供电连续性与电网接入带进了选址决策。由此看,可调节电源的价值,最终体现在需要电的时刻能否接得进、供得稳。
来源:黑洞有逻辑