烟台3.25亿绿电直连光伏项目获批,配套100MWh储能
发布日期:2026/11/2
近日,烟台生态环境局正式批复万华新一代电池材料产业园绿电直连光伏发电项目一期环评,总投资超3.25亿元的配套绿电工程即将进入建设阶段。这不是一个普通的分布式光伏项目,而是万华"新能源+新材料"闭环战略中,关键的一块拼图。
01 3.25亿的配套工程,藏着怎样的能源方案?
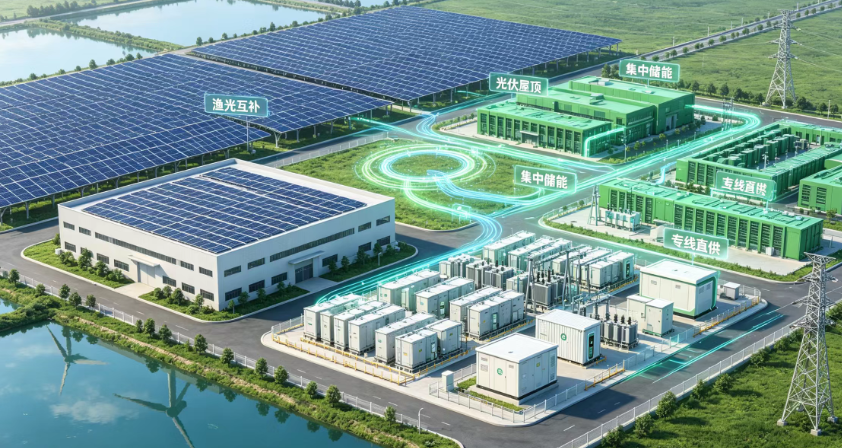
从披露的信息来看,这个一期项目的配置相当扎实。项目落地烟台海阳市龙山街道,总占地近18万平方米,利用当地鱼塘水面、厂房屋顶和闲置土地复合开发,规划交流侧额定容量83MW,以35kV专线直接接入万华用户站,配套建设220kV变电站与储能站。
储能系统的配置尤其值得关注:总规模25MW/100MWh,储能时长4小时,采用314Ah电芯,单舱电池容量5MWh,整套系统由5套储能单元组成,每套搭配1台5MW储能升压一体机与4台电池系统,最终以1回35kV集电线路接入园区。
这套"渔光互补+屋顶光伏+集中储能+专线直供"的组合,本质上是在产业园内部打造了一个微型清洁电力系统。发电端贴近负荷端,中间省去了电网输配环节的损耗与加价;储能端平抑光伏出力波动,保障生产线用电的稳定性与连续性。对于连续生产的化工级产线而言,供电可靠性和电价稳定性,本身就是核心竞争力。
02 锂电材料进入"碳成本"时代,绿电直连不是选择题
万华之所以舍得为配套电力项目砸下3个多亿,根本原因在于:磷酸铁锂正极材料的碳排放里,电力消耗是第一大来源。
行业数据显示,磷酸铁锂生产过程中,电力消耗对碳足迹的贡献占比接近40% 。每吨磷酸铁锂的综合电耗普遍在4000-5000千瓦时,对应碳排放超1吨二氧化碳 。对于年产几十万吨的大型基地来说,一年仅用电产生的碳排放就达数十万吨。
更现实的压力来自下游与出口端。随着欧盟CBAM碳边境调节机制逐步落地,以及特斯拉、宝马等国际车企对供应链碳足迹的硬性要求,没有低碳认证的电池材料,未来可能连进入高端供应链的门槛都摸不到。业内已有案例显示,具备完整绿电溯源的电池产品,在出口市场可获得每千瓦时3-5美元的溢价空间。
绿电直连模式的优势正在于此:光伏电力从发电端通过专线直达工厂,全链路可追溯、可认证,能够直接核算到产品碳足迹中。相比在市场上采购绿证、参与绿电交易,自建直连项目的绿电属性更"硬",减排核算更清晰,长期成本也更可控。
03 山东锂电赛道:从拼产能到拼"低碳供给能力"
万华这个项目落地海阳,并不是孤立事件,而是山东锂电产业升级浪潮中的一个缩影。
作为北方锂电产业重镇,山东近年来在枣庄、东营、烟台等地集聚了大量正极材料、电芯、电解液产能。但随着产能快速释放,单纯比拼规模和成本的老路已经越走越窄。省内储能、光伏配套项目密集获批落地,标志着赛道正在转向"产能+能耗+低碳供给能力"的综合竞争 。
海阳本身就具备得天独厚的条件:沿海滩涂、养殖水面、厂房屋顶资源充裕,渔光互补、分布式光伏开发条件优越;当地风电、光伏项目储备充足,清洁能源产业基础扎实,完全能够支撑大型锂电材料园区的绿电配套需求。
万华在这里布局的也远不止一个光伏项目。整个海阳绿电产业园总投资168亿元,是山东省首批源网荷储试点项目,规划了磷酸铁锂正极、石墨负极等电池材料产能,配套陆上风电、渔光互补等新能源项目,走的是"新能源+产业"深度耦合的路线 。按照万华的规划,2030年将在山东实现700万千瓦风电、500万千瓦光伏的装机规模,为电池材料第二主业提供低成本绿色能源支撑 。
04 绿电直连:高载能产业转型的必答题
从东营时代零碳产业园的100%绿电直连,到万华海阳产业园的配套绿电工程,山东正在成为绿电直连模式的试验场。这种模式的核心价值,在于重构了"电源-电网-负荷-储能-碳"的价值链条,把清洁能源的环境效益直接转化为工业产品的市场竞争力。
对于化工、冶金、锂电材料等高载能产业而言,绿电直连不再是锦上添花的"面子工程",而是关系到长期生存与发展的"里子工程"。它解决的不只是降碳问题,还有能源成本波动、供电可靠性、绿色贸易壁垒等一系列现实挑战。
万华此次3.25亿的投入,更像是一次行业信号:锂电材料的下半场竞争,绿色产能将取代单纯产能,成为企业角逐市场的新王牌。谁能更早构建起稳定、低成本、可溯源的绿电供给体系,谁就能在新一轮洗牌中占据主动。
可以预见,随着更多龙头企业跟进布局,绿电直连将从个别标杆项目,逐步成为大型锂电材料基地的标配。而山东凭借丰富的风光资源和雄厚的产业基础,有望在这场绿色转型中走在全国前列。
来源:绿电直连