从28亿到1010亿:2026年SST复盘,这一年发生了什么?
发布日期:2026/10/19
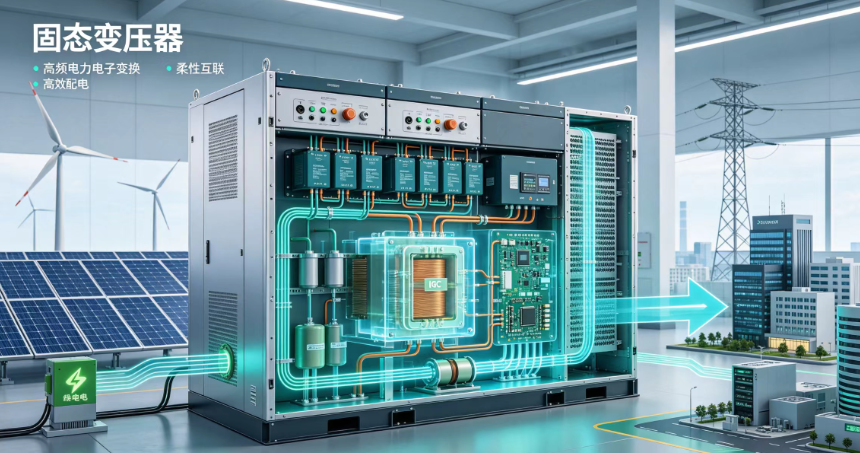
如果你只看年底的新闻标题,会以为固态变压器(SST)已经赢了。
央视财经把它叫做"加速走出实验室",券商给它贴上"千亿赛道"的标签,行业大会上连座位都不够坐——主办方备了300个位子,最后涌进来快600人。
但你要是把这一年的新闻按时间顺序铺开,会看到一条完全不同的曲线:上半年还在发样机,年中开始抢订单,到了秋天,所有人都在吵同一件事——这东西到底值不值得换。
今天咱们不站队,只把2026年这一年,SST行业真正发生的事,按类别捋一遍。
一、政策与标准:这一年,规矩被定了两次
政策端,第一次有人给SST"发身份证"。
2026年3月,工信部、国家发改委、国务院国资委、国家能源局四部门联合印发《节能装备高质量发展实施方案(2026—2028年)》,第一次把"大容量固态变压器"写进重点推广目录。
这句话的分量在于:过去SST是企业自己掏钱做的技术储备,现在变成了国家点名鼓励推广的节能装备。一字之差,企业立项时的底气完全不一样。
同一年,国网"十五五"的投资方向也在往新型电力系统倾斜,配电网侧的中压直流化改造被反复提及。SST正好卡在这个位置上。
标准端,国内外几乎同时动手,但方向不一样。
海外这边,开放计算项目OCP在2026年5月20日发布《SST Specification v0.3》,Google、Microsoft、NVIDIA三家联署,6月22日正式生效。规范把输入定在13.8kV/34.5kV中压交流,输出5–10MW的800VDC,整机效率要求不低于98%。
说白了,海外巨头在传递一个信号:未来的数据中心,中压进来,800V直流出去,中间那台设备就叫SST。
国内这边,T/CEATEC 250—2026团体标准在2026年8月5日发布即实施,9月2日对外公布。起草单位拉上了近60家企业,西安为光能源也在其中。
还有一件容易被忽略的事:2026年7月,全国首个省级SST产业联盟在江苏常州成立,78家成员单位抱团。
为什么标准这件事这么要命? 哈工大李彬彬教授点破了一个尴尬现实:目前SST的绝缘测试,很多还在沿用传统工频变压器的标准。
可SST承受的是低频基波叠加数千伏高频脉冲,工况根本不是一回事。标准错配的背后,是实打实的安全隐患。
标准一天不跟上,规模化采购就一天快不了。 这是这一年最容易被忽略的一条暗线。
二、产品发布:从"做出来"到"抢着发"
2026年被券商叫成"SST商业化元年"。这话不算夸张,看发布节奏就知道。
年初就有人抢跑。
1月19日,金盘科技发布"元神ONE"系列;3月25日,新风光首台下线;4月2日,四方股份拿出数智SST 1.0,直接对外说已经量产——这是国内最早把"量产"两个字摆到台面上的。
3月底到夏天,进入扎堆期。
4月,伊戈尔发布AIDC 800V供电系统的君诺JUNO系列;5月28日,智光电气拿出Coota 1.0,容量4.2MW;6月3日,为光能源"羲和2.0"亮相;6月23日,远景推出AI电力系统;6月30日,中电普瑞第二代"瑞"系四款产品一次性打包发布。
7月是全年最热闹的一个月。
7月9日,阳光电源发布EnerNeo,同时和东阳光、中联数据签下超130MW的框架采购协议;同月,特锐德推出全球首个算力中心高压交直流预制舱供电站"算电岛",把变电站建设周期压到五个月。
海外的节奏也没慢下来。 伊顿在6月发布MV SST 2.0,单套2.5MW,全链效率98.5%,支持N+1模块冗余。台达更早,2025年就和美团、秦淮数据联合发布算力中心SST智能直流供电方案。
你数一下这份名单: 台达、伊顿、施耐德、ABB、GE Vernova、中国西电、四方股份、金盘科技、阳光电源、为光能源、智光电气、新风光、伊戈尔、特锐德、中电普瑞、远景……
到2026年9月,全球推出SST相关产品的企业已经超过34家。李彬彬教授那句感叹最传神:"年初我看了一下,才十几家在做,最近一查,至少几十家。"
从十几家到几十家,只用了大半年。
三、订单与交付:真金白银开始进场
发布会再多,也不如一张订单有说服力。2026年,订单真的来了。
最大的一个节点,出现在7月2日。
台达拉上美团、秦淮数据,在环首都·桑园云计算产业基地,落地了行业首个算力中心SST智能直流供电商业化项目。效率98.5%,占地减少一半,通过了34项测试。
这不叫示范,这叫商用。
国产厂商也开始出海了。
2026年上半年,中国西电旗下西安西电电力电子,拿下海外数据中心4台13.8kV AC/800V DC固态变压器订单。这是国产SST第一个海外数据中心订单——数量不多,但意义不一样,过去这块市场基本被台达、伊顿、维谛、施耐德、ABB这些国际巨头把着。
其实中国西电不是新人。早在2023年9月,它的10kV/2.42MVA/800V SST就已经在贵安"东数西算"数据中心投运,单台实现65%以上的成本压缩。从2023年的国内示范,到2026年的海外订单,这条路它走了三年。
金盘科技那边,适配北美电网的13.8kV SST样机完成厂内测试,2026年上半年发往海外实测,功率单元和高频隔离变压器都是自己设计生产。
为光能源的数据最实在: 累计批量交付超过百兆瓦级SST项目,2026年8月完成数亿元B轮融资,7月底成为全球首个拿到TÜV莱茵IEC认证证书的SST厂家。
海外侧的规模更夸张。 台达全球SST累计订单已经突破500MW,按约1.2元/W估算,对应产值超过6亿元。伊顿MV SST 2.0上半年交付6台,下半年排产50到60台。
从"发一台样机"到"排产60台",这个变化就发生在一年之内。
四、算账:200万一台,到底贵不贵?
这是2026年最有意思的一场争论,因为它终于有了具体数字。
2026年8月,江苏"智云常经开"平台一个机房SST采购项目,预算200万元,设备容量2.5MW,折算下来单价约0.8元/W,厂商锁定在常州博瑞电力。项目目标是用SST把10kV交流直接转成800V直流。
那传统方案什么价?2026年,中国移动江苏公司在南京江北数据中心采购4套2500kVA中压一体化电源,预算950.4万元,第一中标候选人不含税单价176.99万元,算上13%增值税,约200万元一套。
结论很直接:2.5MW级SST的采购预算,和2500kVA传统一体化电源的中标价,大体相当。
这和很多人印象里"SST贵好几倍"不一样。为什么?因为传统的中压一体化电源本身也不便宜——里面同样有变压器、低压配电柜、UPS或者整流模块,而且2026年工频变压器交付周期被拉长到4到5年,价格涨幅超过80%。
当然,0.8元/W只是采购预算,不是成交价,不能当铁律。 但从"贵5倍"到"价格相当",这个认知的修正,是2026年很重要的一步。
五、泼冷水:三道绕不过去的坎
热闹归热闹,行业里清醒的人不少。2026年下半年,几盆冷水泼得挺准。
第一道坎:可靠性。
电网要求设备无故障运行10万小时。可眼下多数SST产品的实际运行时长,只有几百到几千小时。现场数据积累远远不够。
电力设备的可靠性从来不是算出来的,是跑出来的。伊顿和世纪互联合作的试点项目已经稳定运行近两年,这在整个行业里已经算长的了——反过来也说明,大多数玩家的真实运行数据还非常薄。
第二道坎:成本曲线还不清晰。
SST"到底比传统方案贵多少",行业里至今没有共识。能看到的进展是:系统成本从2022年的超800美元/kVA,降到2025年的280–380美元/kVA,预计2028年可能触及150美元/kVA。
当系统成本降到200美元/kVA左右时,全生命周期成本才有机会和传统方案打平。 在那之前,"值不值得换"这个问题,没有统一答案。
而成本的核心变量是SiC。SiC器件占SST整机成本的30%到40%,1200V SiC MOSFET均价在2020到2025年间降了约52%,但要支撑SST快速渗透,未来每年还得再降12%到15%。
第三道坎:路线其实不止一条。
2026年有个普遍误区:把800V架构和SST画等号。
实际上并排跑着至少三套方案——传统工频变压器加工业整流器,成熟稳定,适合超大规模;机架边柜高压直流改造,灵活,存量机房首选;SST中压直转直流,功率密度最高,门槛和成本也最高。
短期看,800V改造会以边柜方案为主,试错成本低、落地快。 只有超大规模的新建智算园区,才会真正发挥SST的集约化优势。未来3到5年,这三条路线大概率长期共存。
伊顿的郑大为说得更透彻:数据中心是综合场景,AI算力只是一部分,大量存储、网络、金融负载还依赖交流供电。所以供电架构不会一边倒地转向直流,而是走向交直流融合的混合形态。 UPS和800V直流方案,会长期并存。
六、全年三条主线,和三个跟踪信号
把这一年的新闻捋完,其实就三条线。
第一条线,是从"技术储备"切换到"商业化元年"。 2026年之前,SST是实验室里的东西;这一年,它有了标准、有了订单、有了交付,也有了第一份可比的采购价格。
第二条线,是竞争格局从"海外巨头主导"变成"国内外同台"。 中国西电拿下国产首个海外订单,为光能源拿到全球首个TÜV莱茵IEC证书,台达订单破500MW。过去垄断这块市场的格局,松动了。
第三条线,是行业议题从"能不能做"转向"值不值得买"。 争议焦点,已经从技术可行性,转移到成本、可靠性、标准这三件事上。这是好事——说明技术本身已经被基本认可了。
那接下来看什么? 三个信号。
一是可靠性数据。谁的SST能跑够几万小时、在真实数据中心里不趴窝,谁才有资格谈规模化。
二是SiC的降价斜率。每年能不能稳住12%到15%的降幅,直接决定SST渗透的快慢。
三是标准落地速度。尤其是绝缘测试标准什么时候能从"沿用老标准"变成"贴合SST工况",这直接关系到采购能不能放量。
各家给出的时间表,大体是一致的: 2026年底到2027年初,全球头部客户搭示范工厂做小批量验证;2027年进入小规模验证;
2028年前后,随400kW到1MW级算力电力设备大规模部署,SST同步进入大规模商用。
换句话说,2026年是"元年",2027年是"放量前夜",2028年才是"见真章"。
所以回到开头那个问题——SST赢了吗?
还没。 但2026年这一年,它第一次把"能不能赢"这个问题,变成了"什么时候赢、怎么赢"。
这个转变,比任何一张订单都值钱。
来源:固态变压器SST