拐点已至,固态变压器产业化提速
发布日期:2026/10/16
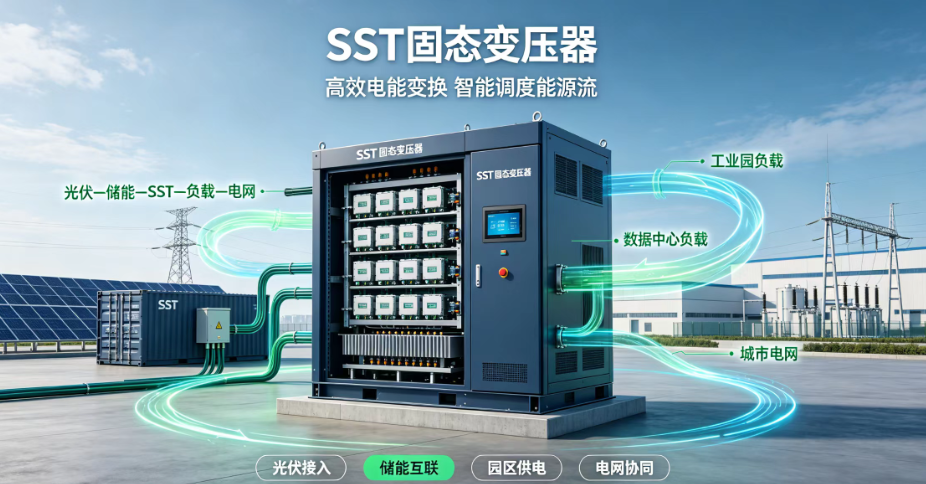
2026年10月,一系列产业动态表明,固态变压器(SST)技术正在迅速走向产业化落地。
阳光源智 EnerNeo 固态变压器成为全球首款同时通过欧标与美标系统级双认证的 SST 产品,国内首部数据中心 SST 专项团标正式实施,OCP峰会上 DG Matrix、SolarEdge、阳光源智集体亮相英伟达 MGX 生态。
这些企业在同一时间窗口内同时突破,不是巧合,而是SST从技术验证切换到商业验证的系统性信号。
而支撑这一切换的,是2025年以来持续涌入的资本和热钱,早已在融资、并购、产能等维度上完成了系统性布局。
首先,SST一级投资市场已经得到了头部VC、主权基金、产业资本集中下注。
在海外,三家头部SST初创2025–2026年合计融资超2.8亿美元:
今年初,Heron Power已获得1.4亿美元B轮融资,由a16z和比尔·盖茨的突破能源基金领投,资金计划用于在美国建设年产 40 吉瓦的中压固态变压器工厂,全面量产预计于 2027 年下半年启动;
DG Matrix在今年2月完成了6000万美元A轮融资,Engine Ventures领投,三菱重工、ABB等工业巨头参投,OCP峰会期间该公司还发布了基于MGX架构的Interport 360 SST。
Amperesand也在去年底获得8000万美元A轮融资,由Walden Catalyst Ventures与淡马锡联合领投,该公司主打中压固态变压器平台,专门为数据中心、微电网和电动汽车车队提供固态变压器解决方案。
国内一级市场对SST的押注同样在加速。2026年以来,SST赛道已披露的融资事件明显密集化,参与方从市场化VC扩展至产业资本、地方国资和新能源龙头。
其次,产业资本与并购也在同步进行,巨头用现金买时间,迅速完成卡位。
最典型的案例就是,宁德时代以41亿元增资中恒科技投资,间接持股中恒电气17.4%股份,直指HVDC与SST业务。
市场正在为一个尚未大规模放量的技术提前买单。
第三,二级市场贴标签即入AI电源叙事,规划GW化,出货MW级。
可立克2026年上半年利润同比下滑52.37%,仍推6.5亿元定增,其中1.28亿元专项投向SST高频变压器研发项目,3.32亿元投向AI算力电源磁性元件。
四方股份、金盘科技、新风光、伊戈尔、新特电气等样机或配套件一出,研报立刻归入“AIDC供电重构”。
产能和应用端,阳光电源合肥SST专属产线已投产,2026年底规划产能1.2GW,但明确2026年小批验证、2027年批量订单、2028年规模商用;台达8月宣布全球SST累计订单突破500MW,对应市场产值突破6亿元;普玛矩阵数据中心电源系统研发基地项目建成后,将具备高性能固态变压器200台产能。
但目前,SST赛道真实收入远小于规划产能,估值已按2030年贴现。
总体来看,热钱涌入SST,本质是资本在为AI供电架构的确定性趋势提前下注,但产业仍处在早期阶段,真实收入与GW级规划产能之间尚有数量级落差。
2026年的卡位只是开场,2027年后批量订单能否兑现,才是检验这轮热潮是远见还是泡沫的关键。
来源:高工储能