融资图谱解码:储能三大赛道为何被资本围猎?
发布日期:2026/10/16
2026年,储能赛道融资依旧火热,但内部分化显著。
相关机构数据显示,2026年上半年全球企业储能资金总额达89亿美元,同比下降2%,但交易笔数从55笔跃升至73笔,增长33%。
资本没有离场,而是变得更挑剔、更谨慎。
国内一级市场中,1到10月,美克生能源、度能科技、星辰新能、远信储能、为恒智能、华致能源、海尔新能源、临阁能源、沃太能源、亿兰科、京清数电、攸能创、轻舟能科、启能新材、朗雄能源、晟坤新能、易池新能、清源合一、相变储能、晶核能源、恒辉科源、欣旺达动力、宏储能芯、赣锋锂电、众钠能源、青钠科技、瓦时动力、中钠时代、海四达钠星、钠美科技、隐功科技、中国钠电集团、兆钠新能源等30+国内代表性储能产业链企业已完成了新一轮融资。
这些企业涵盖系统集成、液流电池、钠电池、锂电池、资产运营、PCS/电力电子、EMS/储能数字化、飞轮储能、相变储能等产业链多个环节。
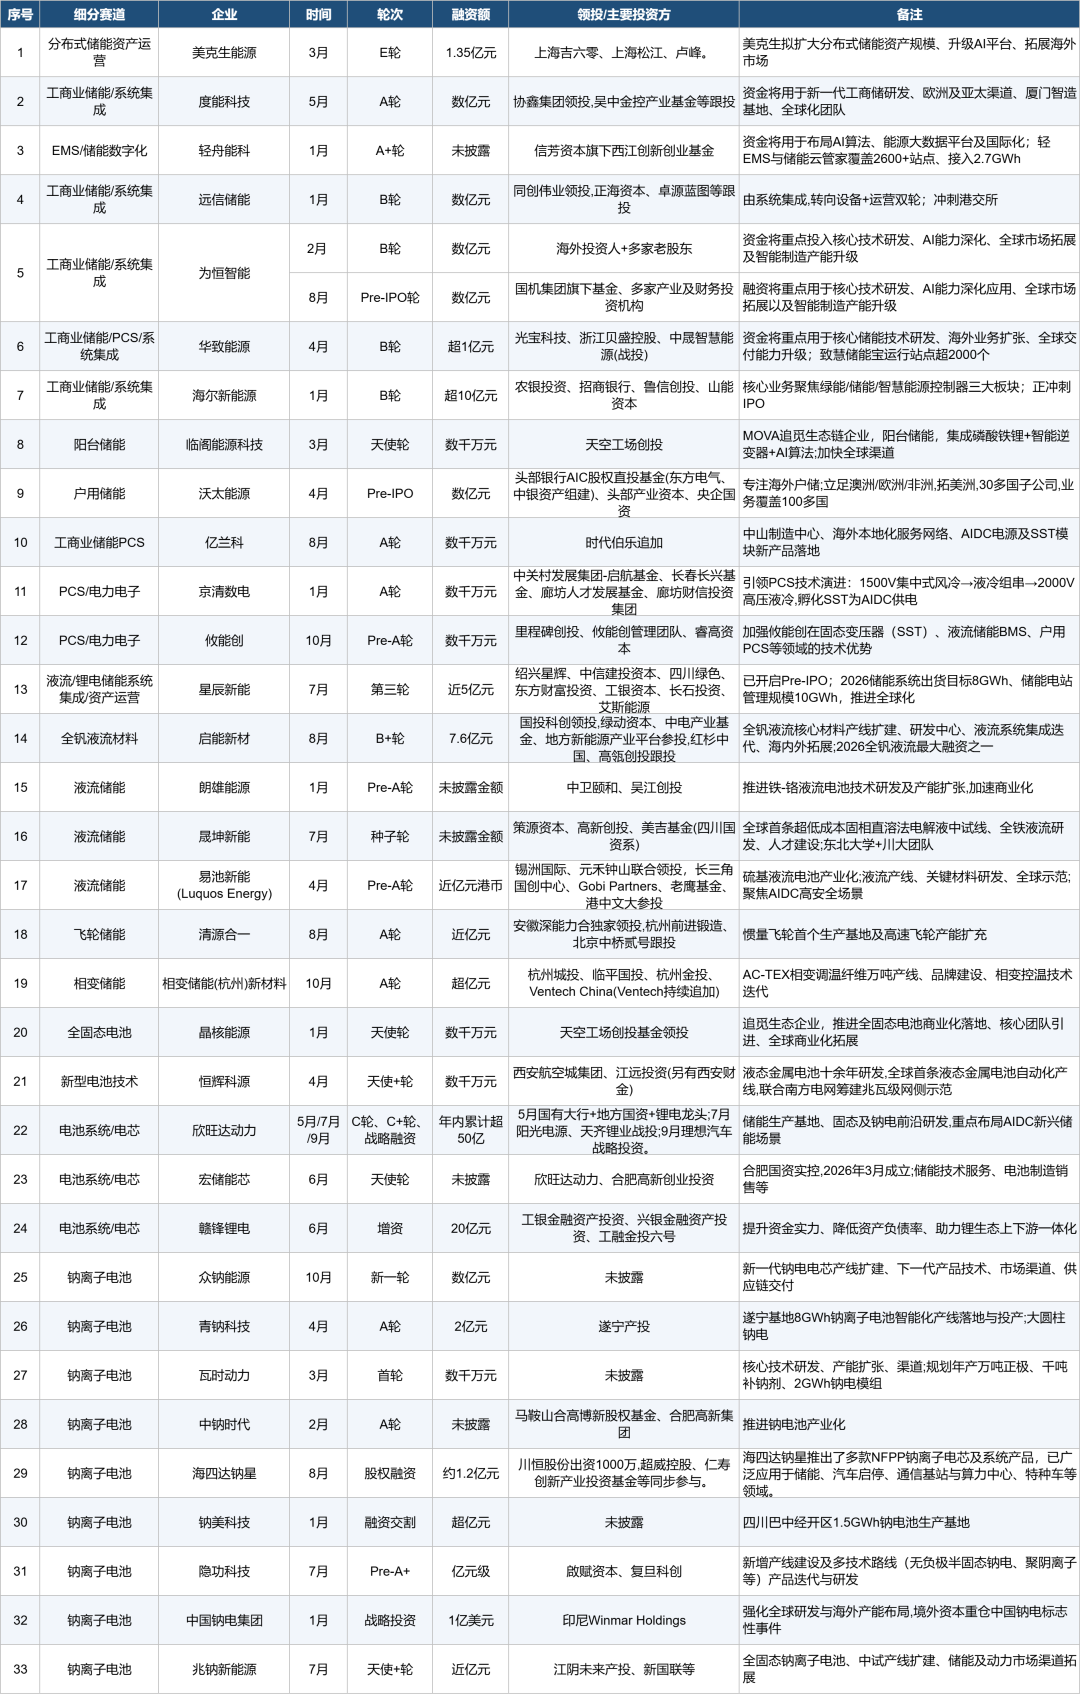
资金更集中地流向三类资产:一是新型电池/储能技术路线;二是能进入工商业、AIDC、海外等高价值场景的系统与电力电子公司;三是具备真实项目落地、电力交易和资产运营能力的平台型企业。
与之呼应的是,随着产业逐渐走向成熟,对比过去几年,A轮、B轮、Pre-IPO轮融资明显增多,资本正在把弹药集中投向接近商业化验证、有订单和交付能力的头部公司。
旧的估值锚在松动,新的叙事在生长。2026年1至10月的储能融资图谱,恰好记录下这场资本迁徙的完整轨迹。
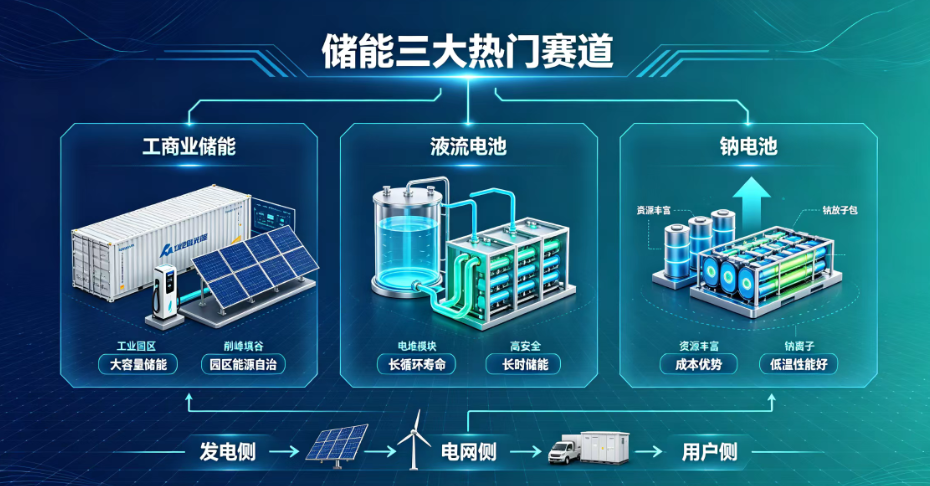
三大热门赛道:工商业储能、液流电池和钠电池
2025年储能融资呈现“总量收缩、结构剧变”特征,国内融资金额腰斩,但单笔大额融资频现,以天使轮、A轮融资占据主导。
2026年则是这一转向的深化与兑现,资本从广撒网全面转向精准押注,融资阶段、技术路线和投资主体都呈现出新的特征。
从赛道分布看,锂电主链融资偏谨慎,钠电、长时储能、工商业储能、AIDC电源/PCS、数字化与出海资产运营更受关注。
系统集成硬件投资持续下滑,资本不再追逐储能标签本身,而是为技术壁垒、全球化能力和可持续的商业模式买单。
工商业储能:从卖柜体转向全栈能力
工商业储能的一级融资今年仍然活跃,但资金用途发生了明显变化。
过去资本愿意为制造和渠道能力买单,现在更看重企业是否具备自研PCS、EMS、BMS协同、云端调度、海外认证和本地化服务能力。
例如,为恒智能在Pre-IPO轮引入国机集团旗下基金,体现产业资本对自研电力电子和系统控制能力的认可;亿兰科获得时代伯乐追加投资,资金投向制造中心、海外服务和AIDC电源、SST模块;华致能源完成超1亿元B轮股权融资,重点用于核心储能技术研发、海外业务扩张及全球交付能力升级。
这些案例说明,工商业储能正在从削峰填谷设备商转向能源管理+电力交易+用户侧资产运营的复合形态。
更值得关注的是,AIDC供电、固态变压器、工商储PCS、构网型控制等方向开始进入一级市场视野。这类公司如果能在海外认证、批量交付和数字运营方面形成闭环,估值逻辑会更接近能源数字化企业,而不是传统硬件集成商。
液流电池:长时储能的差异化方向
液流电池是长时储能中商业化进度最靠前的差异化方向。政策层面,长时储能在新型电力系统中的位置正在被强化;项目层面,百兆瓦级、吉瓦时级项目开始增多。
星辰新能、启能新材、朗雄能源、晟坤新能、易池新能等融资案例,反映资本正提前布局底层材料和系统能力。
液流电池的核心优势在于它和锂电形成互补,适合4小时以上储能、电网侧调峰、新能源基地配套、AIDC等高安全备电场景。
不过,挑战也同样明显,液流储能系统成本仍高于锂电,且电解液资产属性强,商业模式需要结合租赁、回收、金融工具和长期运营能力来跑通。
因此,液流赛道后续融资会更看重电堆寿命、系统成本下降曲线、电解液资产管理能力和真实项目现金流。
钠电池:融资回暖进入产能兑现期
钠电是今年一级市场最活跃的赛道之一,A轮及以前轮次占比较高,整体仍处于从实验室、中试走向量产的关键阶段。
代表性融资包括众钠能源、海四达钠星、珈钠能源、青钠科技、中钠时代、隐功科技、兆钠新能源等企业。
钠电融资回暖的原因并不只是锂价波动,更深层原因是,钠电在低温、安全、资源自主和成本控制上找到了更明确的场景价值。
不过,目前钠电池大量产能仍处于规划、备案、在建或中试阶段,真正投产规模有限。下一阶段,市场会更关注循环寿命、系统成本、良率、订单兑现和项目IRR。
资本结构变化:VC占比下降,国资、银行、产业资本活跃
对比往年,今年储能一级融资里,红杉、高瓴等市场化VC占比相对下降,更多转向跟投、早期技术或产业协同型投资,而央企、地方国资、银行系资本、产业龙头和AIC等资金表现更为活跃。
它们不仅提供资金,还带来项目资源、电网协同、海外渠道、供应链能力和资产持有能力。对于接近IPO或需要规模化落地的储能企业而言,这类资本的重要性正在提升。典型表现是,钠电领域出现亿纬锂能、遂宁产投、深圳储能基金、江阴未来产投等产业与地方国资身影;锂电赛道,阳光电源、天齐锂业、理想汽车等产业资本大手笔投资欣旺达动力;液流和长时储能领域,国投系、地方金控、财政系频繁现身;工商业储能和电力电子领域出现光宝科技、国机集团旗下基金等产业协同方。这背后不是简单的国家队托底,而是产业资本在通过投资绑定材料、电芯、PCS、EMS、海外渠道和项目资源。对创业公司而言,拿到产业资本意味着更快获得订单、供应链协同和场景验证,但也要接受更严格的产能、交付和毛利约束。从融资角度看,2026年储能项目的筛选标准已经明显升级:技术是否不可替代、产能是否可兑现、场景是否高价值、现金流是否可闭环。
资产化趋势增强:从投硬件到投交易能力
2026年前十个月,储能融资的另一条主线是,资本开始更重视储能的交易属性和资产属性。
过去,企业融资时主打电芯采购、系统集成、项目储备和出货量,现在投资人更关注其在现货市场、辅助服务、容量市场、需求响应和虚拟电厂中的真实收益能力。
这一变化与电力市场化改革密切相关,储能项目不再只是设备供应商的交付对象,而是需要被持续运营、调度和优化的资产。因此,轻资产但具备算法、数据、交易经验和平台能力的企业,正在获得更高估值弹性。
例如,美克生能源以“AI+储能+虚拟电厂”完成E轮融资、投后估值约36.35亿元并递表港交所;轻舟能科以轻EMS与储能云管家平台为超过2600座分布式储能站点提供智能化服务、接入容量达2.7GWh;远信储能收入超90%来自系统集成,正从制造商转向“设备+运营”双轮驱动。
相比单纯卖硬件,这类企业更接近储能价值链的后端,也更容易形成持续服务费、分成收益与平台化扩张。
总体看,行业不缺乏故事,缺的是能够穿越价格战、进入真实交易场景、形成稳定现金流的技术和商业模式。
未来一段时间,储能一级市场可能继续呈现“早期技术+后期龙头”并存的格局。早期资金继续押注长时储能、新型电池、电力交易软件和AIDC储能;后期资金则更集中流向具备订单、出海、运营能力和IPO潜力的头部企业。
来源:高工储能