千帆竞发:欧洲电网建设奏响高光强音
发布日期:2026/10/14
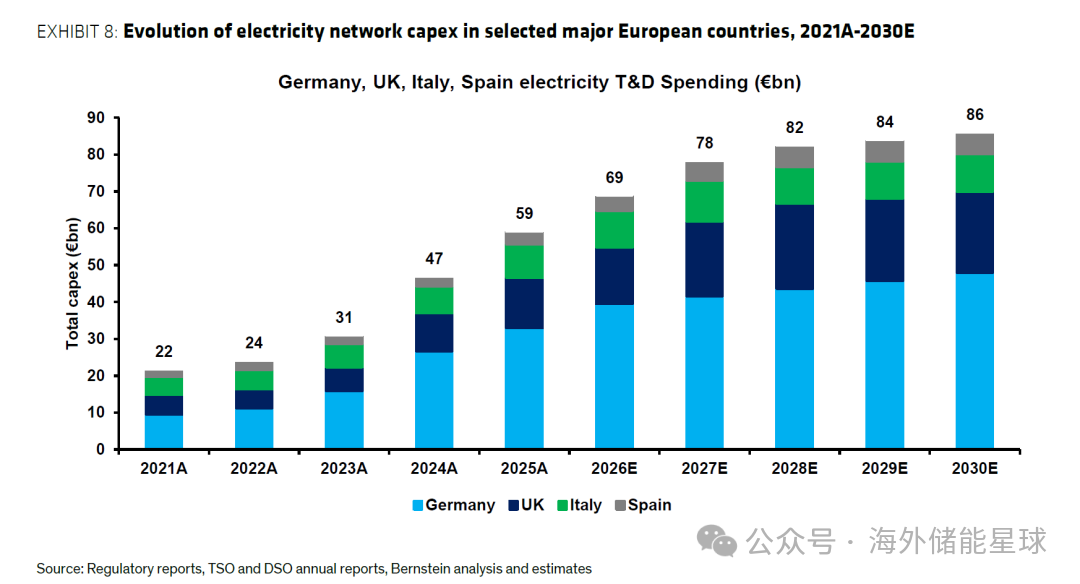
2025年,德国、英国、意大利、西班牙四国输配电投资合计约590亿欧元,是2021年的2.7倍。伯恩斯坦近日发布的欧洲电网研报预计,2030年这个数字将达到约860亿欧元。
总量还在涨,但每年多出来的部分在变少。2024年比上年多投约160亿欧元,2026年多约100亿欧元,2028年以后每年只多20亿到40亿欧元。投资增速在放缓,工程交付在加快。对设备厂家来说,欧洲市场是最后的高光时刻了!
一、投资增长最快的几年即将过去
德国输电投资最能说明问题。2022年约55亿欧元,2025年约220亿欧元,三年翻了两番。2026年预计约278亿欧元,还会增长约26%。此后到2030年,每年只增长约4%。
2023到2025年,德国大批输电项目集中进入建设期,同时设备价格明显上涨,两个因素叠加,把投资额推了上去。主干项目开工以后,后面每年的投资就主要是按工期往下走了。
按行业惯例,设备订货一般早于电网公司确认投资支出。因此订单增速放缓,可能比投资增速放缓来得更早。欧洲的投资规模会在高位维持较长时间,但新增订单很难再像2023到2025年那样快速增长。
伯恩斯坦认为,这轮投资至少会持续到2030年代中期。补欠账需求本身就够撑到那时。再看看英国的历史数据:上一轮电网大建设结束后,投资经历了很长的低谷。2035年以后能否接上第二轮,要看用电需求是否真的增长起来。
二、这轮投资主要是补欠账,数据中心是新增需求之一
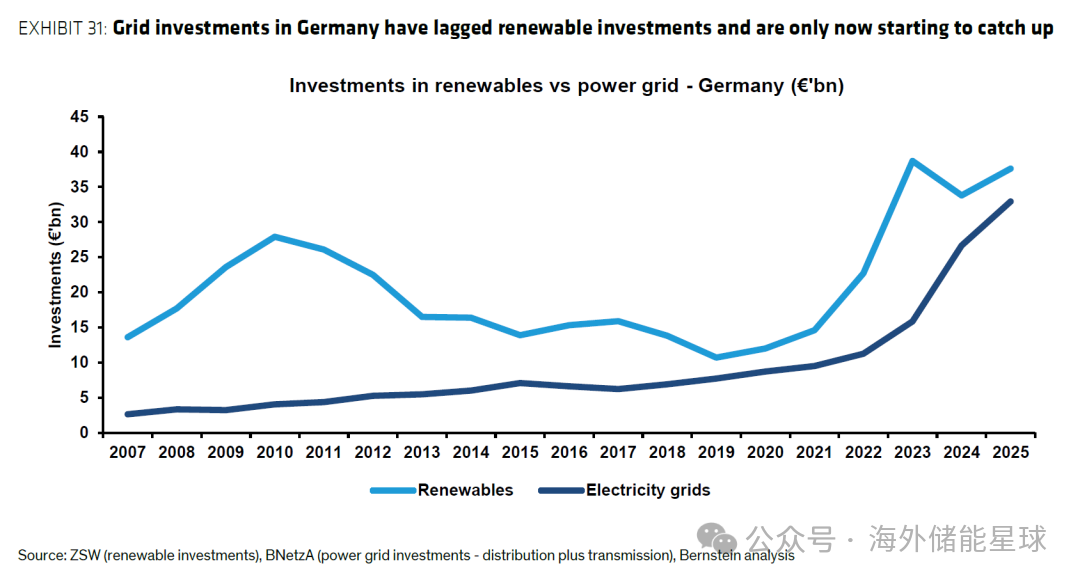
德国在新能源上的投资,已经连续18年超过电网投资。2024年,德国海上风电约18%的发电量因为送不出去而被弃掉。2025年,德国电网阻塞管理费用约45亿欧元,过去四年占全欧洲同类费用的一半以上。
西班牙的情况更典型。2019到2024年,西班牙每投1欧元新能源,只配套0.3欧元电网,欧洲平均水平约为0.7欧元。夏季部分月份,新能源弃电率达到10%到11%。
数据中心带来的影响主要体现在接入申请上,对总用电量的拉动相对有限。意大利Terna排队等待接入的数据中心需求,从2024年底约30GW涨到2026年8月约101GW。但按ICIS的预测,2024到2030年欧洲数据中心新增用电约72TWh,只相当于2024年总用电量的3%左右。
所以,欧洲电网投资的基础主要是已经建成的新能源送不出去,即使AI投资降温,也不会动摇这一需求。数据中心更多影响的是局部地区的变电站和接入工程。
三、投资额里有相当一部分是涨价
德国2037/2045电网发展计划(2023年版)原来估算约3230亿欧元。2025年9月按当时价格重新测算,成本升到约4400亿欧元,增加了三成多。
设备价格是主要原因。欧洲电力行业协会Eurelectric的数据显示,2020年到2023年,配电变压器涨价约68%,柱上变压器约65%,箱式变压器约58%。ScottishPower披露,2020年以来关键部件交期延长了50%到300%。
这说明,过去几年欧洲设备厂商毛利改善,很大一部分来自供需紧张。供给端已经开始调整。据路透社报道,西门子能源2025年9月宣布投资约2.2亿欧元,扩建纽伦堡变压器工厂。需求端也有约束:涨价最终会体现在电网费上,德国的电网费已经在上涨。
综合供需两头来看,2027年以后欧洲变压器继续大幅涨价的可能性在下降。
四、电网公司收益来源
欧洲电网普遍采用受监管资产模式(RAB)。简单说,电网公司投资形成的资产,由监管机构核定一个回报率,回报通过电网费回收。投资越多,资产越大,利润越高。所以SSE规划2025到2030财年输电资产每年增长约30%,RWE旗下的Amprion规划2025到2035年每年增长18%以上。
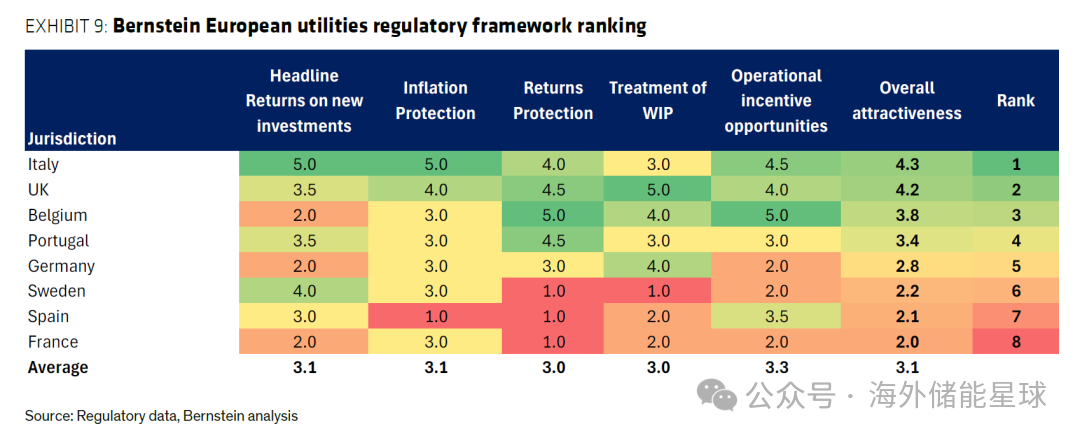
各国市场之间差别也很大。伯恩斯坦对监管吸引力打分,意大利4.3分、英国4.2分,排在前面;西班牙2.1分、法国2.0分,排在后面。Iberdrola预计,西班牙配网资产每年只增长约2.5%。
五、大项目集中在系统供应商,专业厂家进入其供应链
欧洲高压市场大致分三层。日立能源、西门子能源、GE Vernova等系统供应商,承接HVDC(高压直流输电)、大型变电站等复杂项目。专业设备和部件厂商为系统供应商配套。制造能力强、但在当地缺少业绩和服务网点的企业,处在第三层。
采购方式也在变化。部分工厂产能已被其他国家的输电公司提前预订。公开案例中,TenneT在2023年签了约19亿欧元的变电站设备框架协议,由西门子能源、日立能源、GE Grid和Royal SMIT分担。Trench也与这三家系统供应商签了长期框架协议,供应套管、互感器等部件。
缺货也不意味着中国厂家能自动拿到订单。高盛2026年9月30日的报告显示,8月中国大型变压器对欧洲出口同比下降35%。欧洲电网公司在缺货时,优先选择的是有入网业绩、有本地服务能力的供应商。
六、未来三到五年值得关注的几个变化
配网和老旧电网改造的比重在上升。
ACER统计的欧盟大型配网企业投资,2021年为235亿欧元,2024年为353亿欧元,预计2027年达到467亿欧元。2026到2030年,德国配电投资每年增长约7%,输电约4%。欧洲约40%的配电网已运行超过40年。IEA估计,欧洲电力公司每年资本开支中有25%到40%用于电网韧性和改造。
储能接入会带动配网扩容。
截至2025年12月,德国配网排队的电池储能约130GW,2030年目标只有50GW。意大利业内估计,2024到2030年新增新能源中约70%会接入配网。
数字化会减少一部分新建需求。
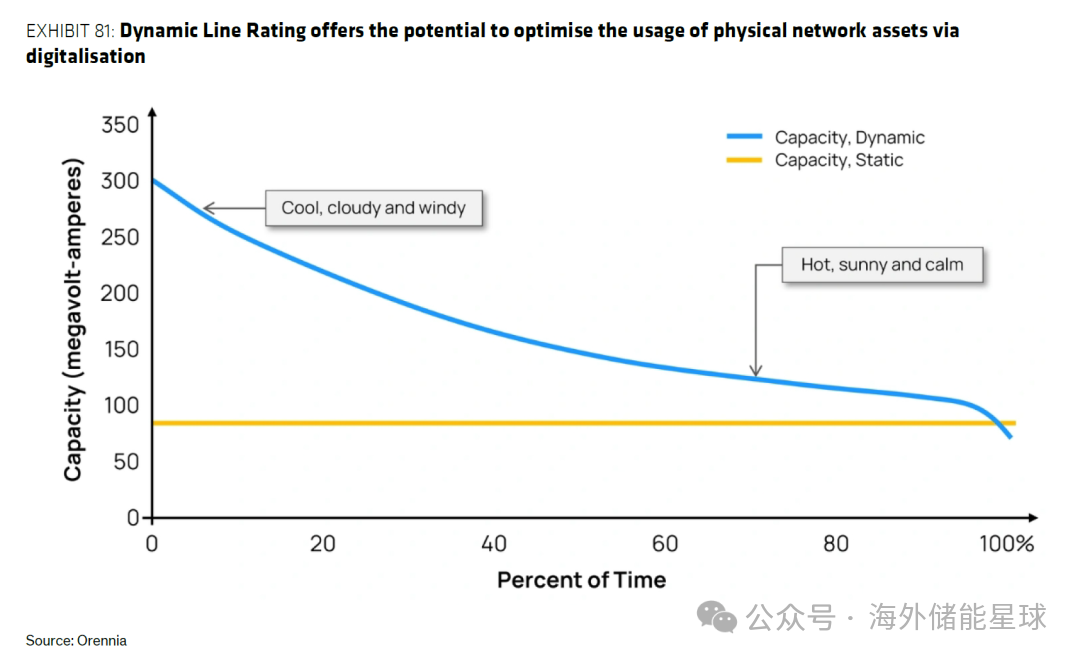
Terna超过10%的资本开支用于数字化。E.ON已为约70万公里电网建立数字孪生模型,约占德国配电网的三分之一。研报指出,动态线路增容(按实时气象和导线温度判断线路还能多送多少电)可以减少新建实体资产的需求。这对一次设备是减量因素,对监测、通信和二次设备有利。
出海以配网产品为主更现实。
配电变压器、箱变、中压开关柜、在线监测,是涨价最多、需求最持续的品类,认证门槛也相对低一些。但改造项目涉及旧设备接口、安装空间和停电时间安排,标准产品不一定能直接用。另外,欧盟《外国补贴条例》已适用于公共采购,需要单独评估。
因此,总结一下:
第一,欧洲电网投资的高增速阶段约在2027年结束,之后转入高位平稳增长。
第二,大型高压项目会继续集中在已有业绩的系统供应商手里。新进入者更现实的做法,是先进入配网和改造市场,或者进入系统供应商的供应链。
第三,涨价带来的利润改善会逐步减弱。下一阶段的利润,更多取决于交付质量和服务成本控制。
来源:知识星球