抢抓非洲绿电机遇!22 倍增长预期,阳光、宁德、华为、国轩奔赴非洲
发布日期:2026/10/12
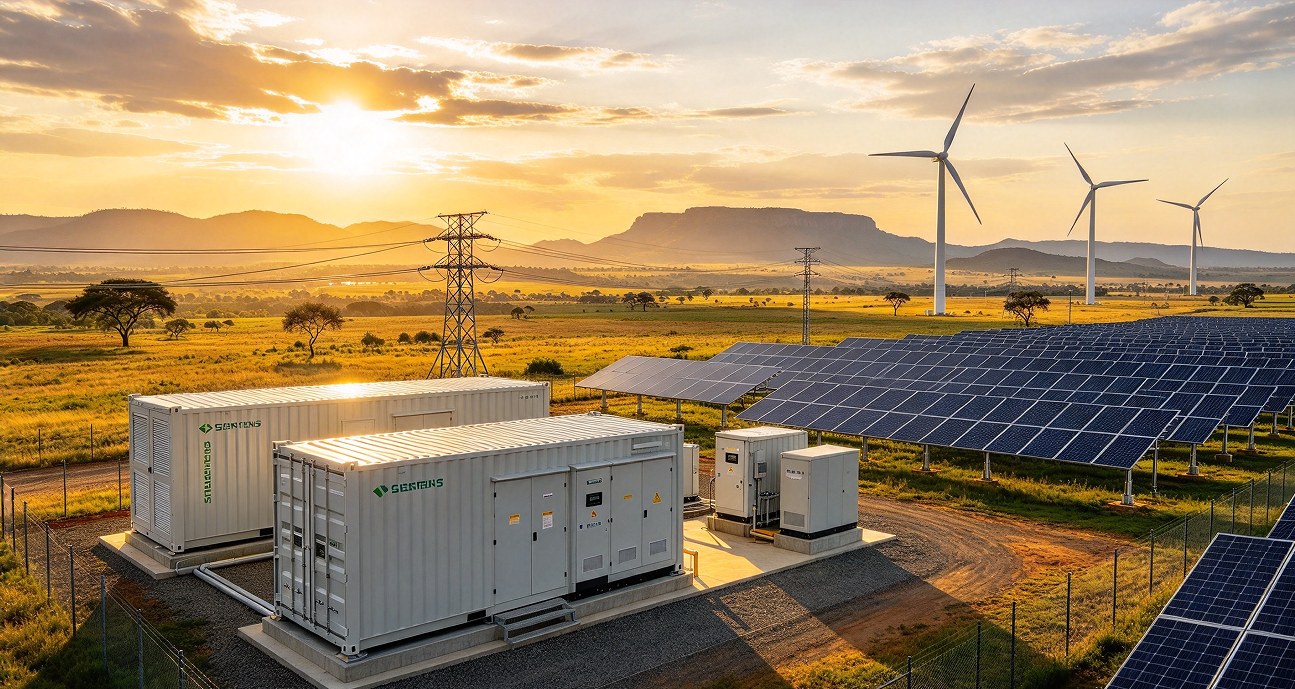
今年以来,非洲储能热度持续上升。
南非IRP 2025优先推进4.6GW电池储能和5GW燃气发电采购;埃及将可再生能源占比目标从“2030年42%”提前至“2028年45%”;尼日利亚近期也启动了3亿美元分布式可再生能源基金。
非洲各国正加大投资,以应对电力供应限制并加强可靠的电力供应,并计划到2030年帮助3亿人通电,储能有望充分受益。
数据显示,2026年一季度中国储能企业非洲出海项目规模达3.9GWh,已超过2025年全年的2.4GWh。
非洲储能主要市场包括南非、埃及、摩洛哥等,海外机构预计到2035年装机将达22GW/55GWh,较当前增长约22倍。
从需求来看,除埃及的大型项目外,非洲市场更偏向于用户侧,以工商业为主。南非、尼日利亚等国持续受电力基础设施薄弱与供电不稳定困扰,户用与工商业储能需求持续走高。
与早期单纯依赖低价竞争不同,当前进入非洲的中国储能企业更加注重本地化运维,及与主权基金、开发性金融机构的合作,订单质量与可持续性明显提升。
阳光、宁德、华为、国轩等,
中企争相布局非洲
当前,中国企业正以全产业链姿态进入非洲市场,从电芯到系统集成,从EPC总承包到本地化制造,覆盖了价值链的主要环节。
阳光电源是非洲最活跃的中国储能企业之一,整体以南非、埃及为核心,向本地制造和系统级交付延伸。
目前,阳光电源已为西非塞拉利昂RESPITE光储项目提供35MWh系统;中标南非红沙153MW/612MWh独立储能项目,并与南非Herholdt's Group渠道合作推进1155MWh工商业储能项目。
此外,今年8月,阳光电源已在埃及启动中东和非洲首个BESS制造基地项目,规划年产能10GWh,投资5000万美元,计划2027年4月投产。该工厂将供应挪威企业Scatec主导的Energy Valley项目——覆盖1.95GW光伏电站及3.9GWh储能系统。
宁德时代在非洲目前以“大型项目交付+轻资产技术输出”为双支点。2010-2024年,宁德时代已经在南非、埃塞俄比亚、马里等非洲国家实现5+GWh出货 / 50+项目个数。
2026年9月,宁德时代独家供应的南非北开普省Hydra光储项目已经投运,该项目为216MW光伏配套约588MWh储能。
9月,宁德时代还与埃及电池制造商BME签署协议,合资在埃及建立一座动力电池制造厂,投资超过20亿埃及镑(约合人民币2.61亿元),初期年产能1GWh,主要生产大型商用车电池;第二阶段将扩大到乘用车电池以及太阳能、风能储能系统,总产能将达到5GWh,并实现40%的本地化比例。
2025年底,晶澳太阳能参与投资的Atum Solar光伏综合制造基地也在埃及开工,该基地总投资约2.1亿美元,预计年产2GW高效太阳能电池、2GW高功率太阳能组件及配套1GWh储能系统产能。
国轩高科将埃及作为北非制造核心。2026年6月,埃及电力和可再生能源部宣布,国轩高科联合中国能建、阿联酋AMEA Power签署重磅合作协议,包括在埃及落地3GWh储能电池制造基地、建设1.5GWh独立储能电站等内容。
在9月,国轩高科举行了非洲单体最大独立储能项目首批发货暨全球交付仪式。首批50辆满载乾元智储5MWh储能系统的重型卡车,已开启全面交付,将服务于由AMEA Power开发、中国能建承建的埃及首批大型独立储能标杆项目——奈菲缇(Nefertiti)与荷鲁斯(Horus)1.8GWh项目。
2026年1月,楚能新能源与埃及Kemet Industries携手,计划投资2亿美元在埃及兴建一座年产能5GWh的储能电池工厂。楚能新能源还将为WeaCan、Keme分阶段供应总计达6GWh储能产品。
华为数字能源差异化定位在构网型储能和离网微网。8月消息,华为数字能源已与埃及电力与可再生能源部完成项目进度审查,总规模达4GWh的独立电池储能项目正式进入实质推进阶段。
此前4月,华为还与埃及本土企业AIS达成合作,计划携手在埃及推进构网型电池储能系统(BESS)的本地化生产制造。
华为数字能源还与博雷顿签署了矿山微网合作,打造可离网独立运行的构网型矿山光储微网。目前,博雷顿正在刚果(金)推进如瓦西微电网项目,包含118MW光伏和330MWh储能,解决非洲矿区电网覆盖不足、供电波动问题。
天能储能以渠道合作为主。在去年10月,天能与武汉极能签署了五年框架采购,将为南非储能项目提供2000台261kWh储能柜,规模超500MWh,首批261kWh液冷一体柜已于2026年2月发运南非,产品针对高热、多尘环境研发。同时,天能还将与南非FreedomWon推进2GWh储能项目。
此外,海辰储能1月拿下埃及Nefer Benban光伏园区120MWh储能系统项目;比亚迪早在2023年就为南非enhardt电站提供了225MW/1140MWh储能;中创新航为南非红沙153MW/612MWh项目配套了314Ah电芯。
以中国能建、中国电建为代表的中国EPC企业已在非洲市场建设多个大型储能项目;赢科数能已与赞比亚一大型矿场成功签约,为其部署总容量20MWh的储能系统;思格新能源在南非以户用和工商业储能一体机切入,并在南非被安装商选为最广泛使用的储能品牌。
政策与市场双重驱动下的非洲储能
非洲储能升温,源于政策与市场双重合力。
政策端,南非BESIP已分三批招标约1744MW/7GWh储能,中标项目须2027—2028年并网,IRP规划2039年新增新增光伏装机 25GW、储能8.5GW。
埃及此前无公用事业级储能,现迅速成为非洲在建储能规模最大市场之一,并规划落地了多个本地化储能电池制造项目。
尼日利亚仅次于南非,是非洲第二大太阳能市场,该国已在9月宣布启动3亿美元分布式可再生能源基金,由NSIA与Africa50管理,驱动力主要来自国家电网长期瘫痪和柴油发电的高成本。
需求结构上,非洲显著区别于中美电网侧大储主导,用户侧工商业和户用占比更高。南非限电自2024年下半年缓解,但电网仍脆弱,大型企业多用光伏加储能即装即用;埃及、摩洛哥矿区用光储替代柴油;尼日利亚电网频繁崩溃,离网储能实际承担主电源角色。
中企正从产品出口转向产能出海。阳光电源、国轩高科、宁德时代、楚能新能源纷纷规划落地本土化制造项目,合计规划产能超23GWh。
融资创新也在加速市场成熟。欧洲复兴开发银行(EBRD)正评估对Nefertiti与Horus项目最高2.235亿美元高级债务融资。
多边投资担保机构(MIGA)与AMEA Power签署最高14.8亿美元框架协议,覆盖23个项目,担保期最长15年,第一阶段该组合预计将交付约2766MW的发电容量和2729MWh储能。
南非工商业储能兴起“金融机构+开发商+用户”三方模式;尼日利亚出现电池租赁,降低终端门槛。
总体来看,非洲储能正从零星试点向规模化跃迁,核心驱动力来自“政策加码+电力短缺”的双重合力。
中企需在产能节奏、本地化运维和金融方案上持续建立壁垒,方能占据先机。
来源:高工储能