大储扛旗、工商储起跑、户储迁徙:2026储能市场增长地图重绘
发布日期:2026/9/30
把国内大储、海外户储、工商业储能和上市公司半年报放在一起看,2026年的储能需求没有走弱,但增长来源比前两年分散得多,已经很难用一个全球装机增速把情况讲清楚。国内大储招标量仍在快速上升,美国大储继续扩容,欧洲工商业储能开始提速,澳洲户储在补贴推动下集中释放,东南亚等新兴市场的需求也在起来。与此同时,同一个行业里企业之间的差距在拉大:有的收入翻倍,有的还在调整;有的订单饱满,但从订单到并网、确认收入和回款仍需要时间。大储仍然贡献主要规模,工商业储能的增速开始超过户储,户储的增量则从少数几个国家转向多个区域。
从经营数据看,储能是新能源里景气度相对较高的板块。储能相关上市公司2026年上半年收入同比增长13%,归母净利润同比增长19%;二季度收入同比增长15%,归母净利润同比增长35%,环比也都在改善。不过这只是总量,增长具体发生在哪里更值得拆开看。大储、工商储和户储现在基本上是三个不同的市场。
大储的招标量和并网量之间存在明显时间差
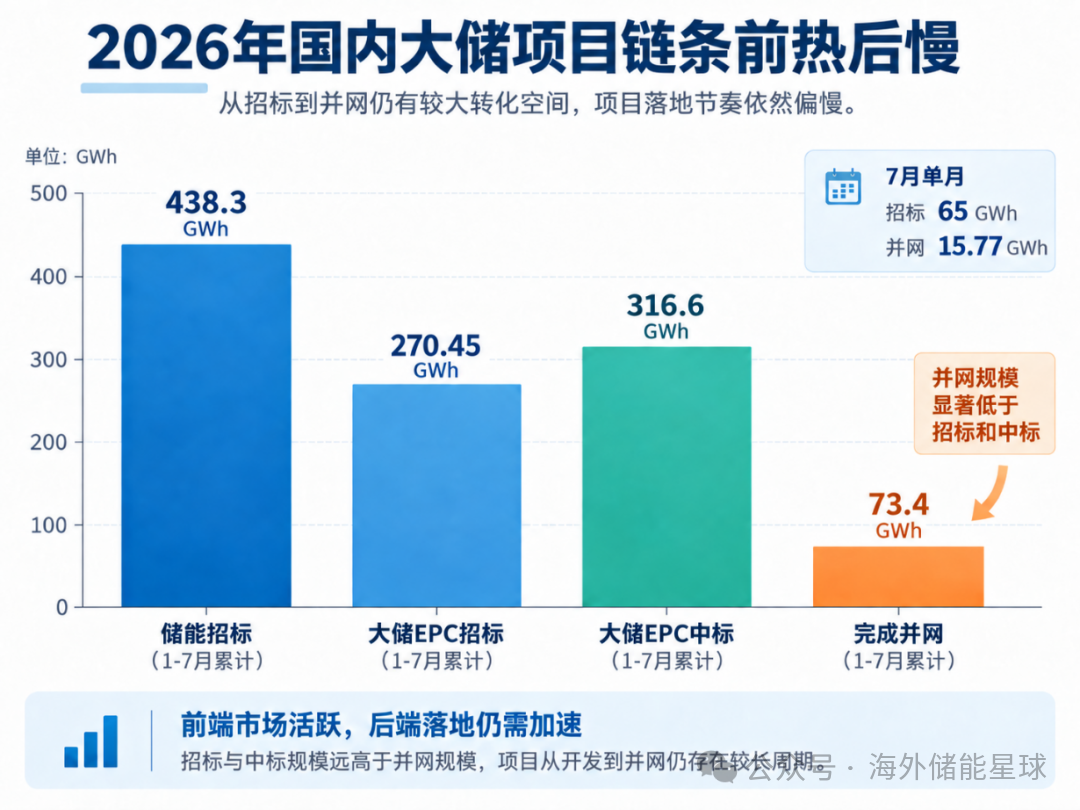
国内大储仍是今年最强的规模增量。2026年1至7月,国内储能招标容量合计438.3GWh,同比增长116%,7月单月65GWh,同比增长269%。价格方面,国内储能EPC招标价格全年在1元/Wh附近波动,1月1.06元/Wh,4月降到0.98元/Wh的年内低点,5至7月回升到1.00至1.01元/Wh。过去几年国内大储一直是量升价跌,招标价格在1元/Wh一线止住下行,对系统集成商和设备企业的盈利是个正面信号。
大储EPC的数据则呈现另一种情况。1至7月大储EPC累计招标270.45GWh,同比增长126.5%,累计中标316.6GWh,同比增长176%;同期完成并网73.4GWh,同比增长13%。7月单月并网15.77GWh,同比增长75%,下半年并网已经在加速,但年内累计并网增速仍远低于前端招标。
中标量高于招标量,是因为两者统计的不是同一批项目,今年上半年的中标中包含去年招标的部分;并网量更低,则是因为中间还隔着设计、采购、施工和调试。这是2026年国内大储的项目储备很厚,但转化成电芯、PCS和系统集成订单、进而形成收入和回款,还需要时间。招标量可以用来判断未来需求,当期经营质量要看中标、发货和并网。
美国大储的需求同样不弱。EIA数据显示,2026年6月大型电池储能新增功率2661MW,同比增长107%;1至6月累计新增7812MW,同比增长42%,6月底已备案规模62.2GW。
中美大储的增长逻辑并不一样。国内越来越看独立储能收益、现货市场、容量机制和辅助服务,江苏、安徽、新疆近期出台的规则都在往“让储能有可计算的收益”这个方向走;美国除了新能源并网,还叠加了电网容量紧张和数据中心负荷增长。大储的需求基础正在从新能源配储扩展到电力系统本身的调节能力和容量需求。
工商业储能的增速开始超过户储
按当前测算,全球工商业储能新增容量从2025年的20.3GWh增加到2026年的43GWh,2027年进一步到72.66GWh,同比增长69%;同期户储2027年的预测增速约33%。
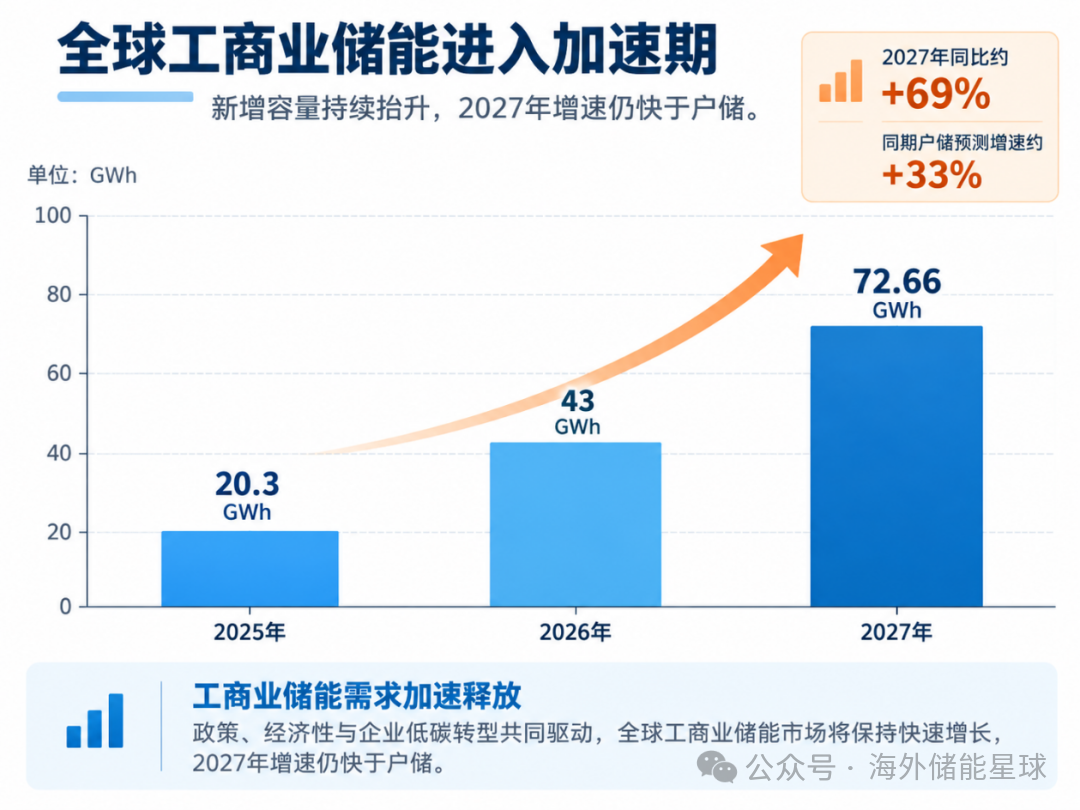
欧洲是最典型的市场。工商储新增装机预计从2025年的6.17GWh增长到2026年的15.26GWh,同比增长147%,2030年达到100.9GWh。驱动因素并不复杂:新增工商业光伏继续增加,存量光伏配储率偏低,动态电价逐步普及,配置时长也在拉长。按现有假设,到2030年欧洲新增工商业光伏配储率从2025年的42%提高到70%,平均配置时长从2.4小时提高到3.3小时。配储率和时长同时上升,电池容量需求的增速会快于PCS台数。
从德国的测算看,工商储的经济性已经能算得过来。在一组典型项目假设下,工商业光储自发自用、纯储能峰谷套利和参与辅助服务三种模式的投资回收期分别约4.21年、5.11年和3.94年。回收期进入4到5年,工商储就不再完全依赖补贴,电费优化、动态电价套利和电力市场收益已经可以支撑一部分项目自己成立。
东南亚、非洲和部分中东的需求逻辑不一样。欧洲客户关注峰谷套利、自发自用、动态电价适配、噪声和并网认证,常见方案是100/125kW储能变流器配215至261kWh电池柜;亚非拉客户更关注弱电网、频繁停电和柴油机替代,30至50kW三相混合逆变器加可分步扩容的电池系统适配性更好。同样叫工商业储能,欧洲解决的是用电成本,不少新兴市场首先要解决的是有没有电可用,这个差别会落到功率段、备电能力、离网切换和EMS策略上。
户储的增量从少数市场转向多个区域
过去两年户储常被认为进入低增长,主要原因是德国、意大利这些早期市场经历了库存调整。拆开看,情况并不一样。按当前预测,2026年全球户储新增46.74GWh,同比增长83%:欧洲约15.5GWh,增长51%;澳洲15GWh,增长200%;东南亚等其他市场约13GWh,增长122%;美国受净计量政策调整影响,同比下降45%。
澳洲是今年最明显的增量市场,不过增长集中在2026年。现有预测是2025年5GWh、2026年15GWh、2027年回落到12GWh,同比下降20%,原因之一是联邦补贴逐步退坡,标准从2026年5至12月的272澳元/kWh,降到2027年上半年的228澳元/kWh和下半年的208澳元/kWh。今年的高增长里有一部分是补贴退坡前的提前采购,2027年的需求会受到影响,明年一季度的订单能看出回落幅度。
欧洲则是内部重新分配增量。德国仍然是大市场,英国、荷兰、波兰和东欧的重要性在提高。荷兰比较典型,户用光伏渗透率已经很高,但光伏家庭的配储率仍然偏低,2027年净计量制度退出以后,存量光伏加装储能的经济性会改善。户储市场没有结束,改变的是过去依赖少数市场集中爆发的增长方式。
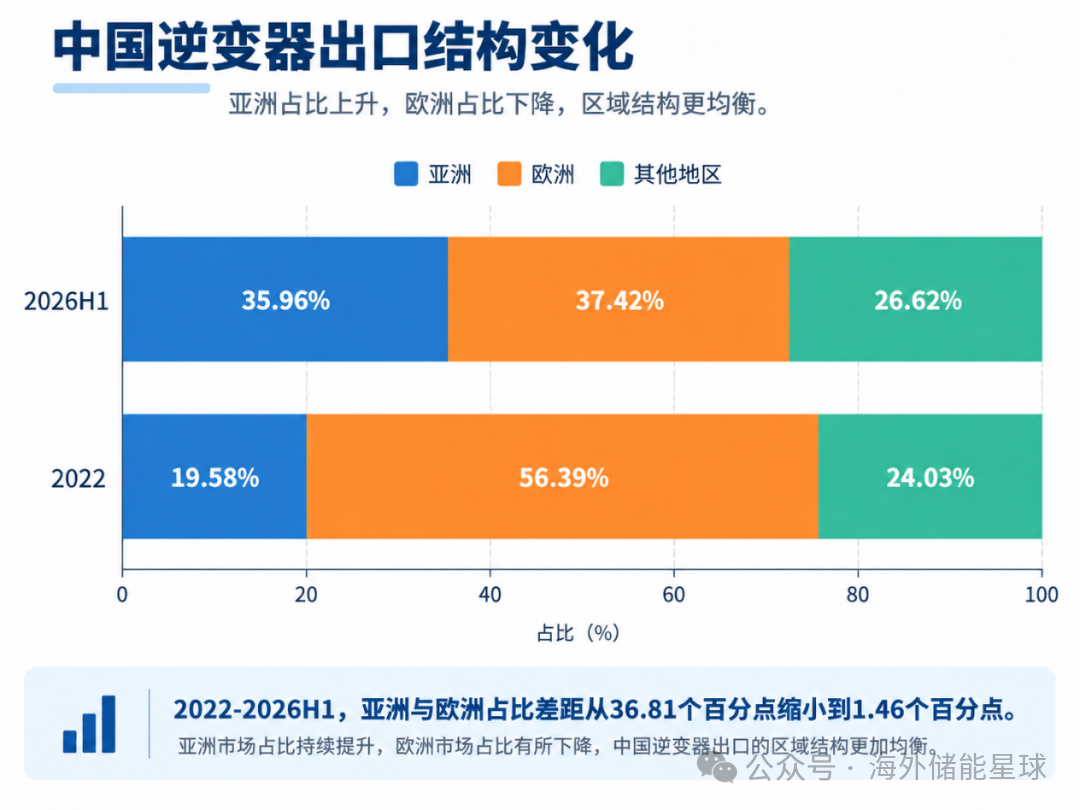
出口结构能看到同样的变化。2022年至2026年上半年,亚洲占中国逆变器出口金额的比重从19.58%提高到35.96%,同期欧洲从56.39%下降到37.42%,两者差距从36.81个百分点缩小到1.46个百分点。欧洲仍然是最重要的单一市场,但亚洲和其他新兴市场已经不能再按补充市场来安排产能和渠道。
行业在增长,企业之间的差距在拉大
上半年储能上市公司整体收入增长13%、利润增长19%,但这个平均数背后,企业之间的差距很大。
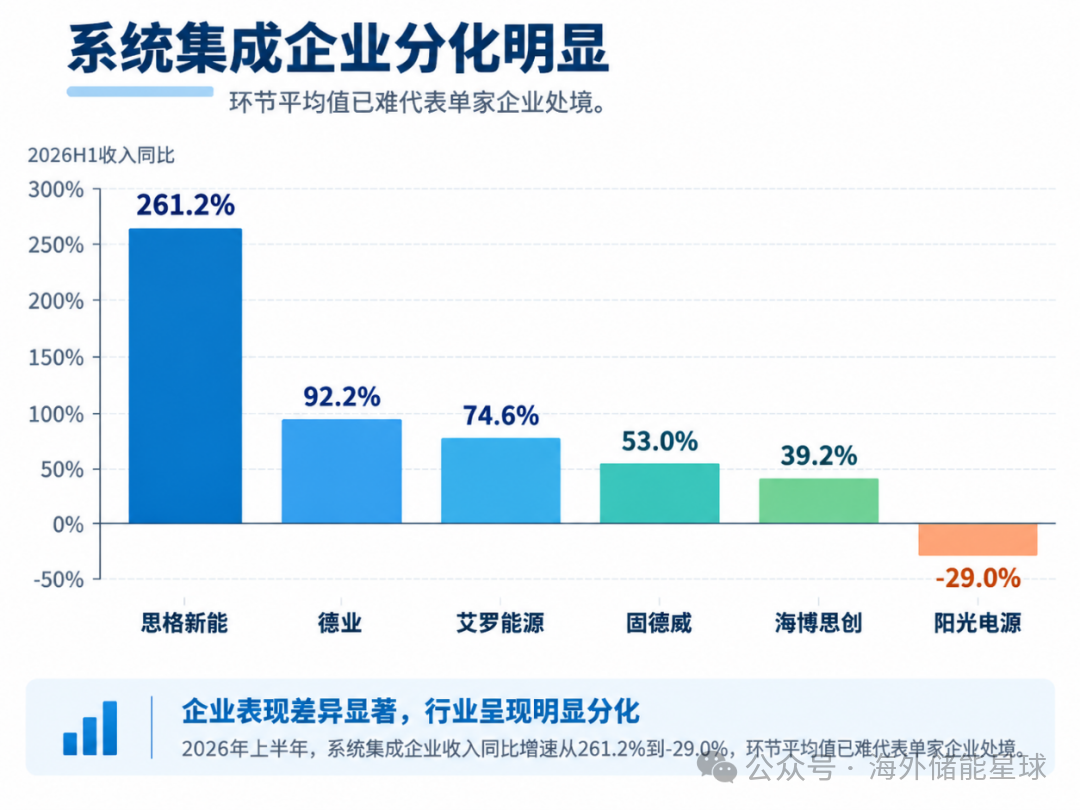
系统集成是个典型例子。2026年上半年系统集成企业合计收入669.6亿元,同比下降7.6%,归母净利润同比下降12.2%,但这个下降很大程度上来自阳光电源收入同比下降29%。同一批企业里,思格新能收入增长261.2%,德业增长92.2%,艾罗能源增长74.6%,固德威增长53%,海博思创增长39.2%。环节平均值已经很难代表单家企业的处境,区域结构、产品结构和客户结构带来的差异,比企业处在哪个环节影响更大。
存货是另一组值得看的数据。截至2026年二季度末,储能板块的电池企业存货同比增长51.9%,明显快于同期19.7%的收入增速;系统集成企业存货同比增长30.6%,同期收入还在下降。
不过存货上升暂时不能直接当成滞销,因为现金流是同步改善的:PCS环节二季度经营性现金流从一季度净流出5.09亿元转为净流入9.61亿元,系统集成环节二季度经营性现金流同比增长70.2%。这里面一部分应该来自订单备货、海外运输周期拉长和大型项目的交付准备,也不排除有一部分确实积压了。具体还要看三、四季度:收入上来、存货开始消化、现金流继续改善,说明前期是备货;收入没跟上而存货继续累积,经营压力才会真正反映到报表上。
接下来看什么
回过头看,2026年的增长主要由这几块构成。中国和美国的大储贡献主要项目规模,欧洲工商储从补贴和示范项目转向经济性驱动,东南亚等新兴市场同时受到电价上涨和供电可靠性推动,户储从以欧洲为主转向澳洲、欧洲和新兴市场共同支撑。各个市场的增速、持续时间和产品要求差别很大,用一套产品加一种渠道模式覆盖全球的难度在上升。
产品端会跟着变。欧洲工商储更看重EMS、动态电价适配、并网认证和辅助服务;新兴市场关注离网切换、备电、光储柴协同和后期扩容;户储在澳洲、欧洲和东南亚,对相制、电池电压、备电功率和安装方式的要求也不一致。工商储占比提高、平均储能时长拉长之后,电池容量需求的增速会快于PCS台数,电池、BMS和EMS在整套系统里的价值占比也会上升。
后面几个季度有几个点值得关注。国内大储的并网量能不能追上前端招标,四季度到明年一季度就能看出方向。欧洲工商储的项目回收期能不能守住4到5年。澳洲补贴退坡之后,2027年一季度的订单会掉多少。亚洲在中国逆变器出口金额中的占比,能不能继续往上走。
来源:知识星球