新能源迎来新突破?两大巨头携手发力激活全新赛道
发布日期:2026/9/20
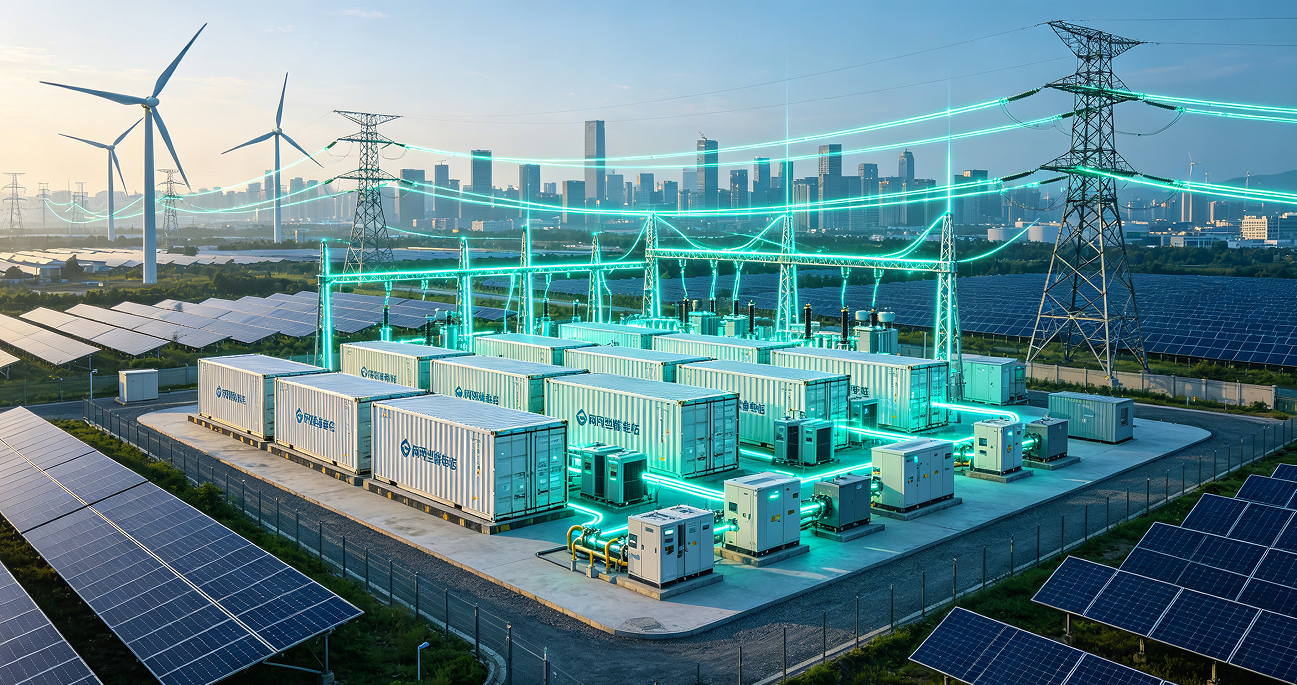
如果你最近关注新能源行业,一定注意到一个高频词汇正在密集刷屏:构网型储能。
比亚迪储能首发全新GW级构网型储能解决方案2.0,华为数字能源以“构网+AI”为主题一口气展示了从大型基地到智能微网的全场景方案。同一天,陕建股份公告中标10.5亿元的构网型独立储能电站EPC项目。
短短三天,从产品到订单,从技术到资本,这个赛道正在以肉眼可见的速度升温。
如果你还不太了解这个领域,请花5分钟读完这篇文章——因为它可能关系到未来十年新能源行业最大的结构性机会之一。
一场“悄无声息”的电力革命
先说一个扎心的事实。
过去十年,风电和光伏的成本降了90%以上,装机量一路狂飙。截至2025年底,我国风电、太阳能发电累计装机合计18.4亿千瓦,历史性超过火电。
但有一个问题始终没有彻底解决:新能源“靠天吃饭”,不具备传统火电和水电那样的惯量支撑和电压调节能力。
打个比方。传统电网像一辆重型卡车,遇到颠簸稳如泰山;新能源占比高了以后,电网变成了一辆轻飘飘的自行车,稍微来点风吹草动就可能失衡。2026年一季度,蒙东地区新能源装机占比已超65%,电网面临的电压支撑能力弱、运行稳定性不足的问题日益突出。
怎么办?
构网型储能,就是这个问题的答案。
如果说传统储能是“跟着电网走”的充电宝,那构网型储能就是一个能主动撑起电网的“超级发电机”。它能在电网遇到突发故障时瞬间爆发出三倍额定功率的电力,能像传统发电机一样主动构建电压和频率,甚至在电网完全瘫痪后独立启动、“唤醒”整个区域电网。
这不是锦上添花的技术升级,而是新能源从“配角”走向“主角”必须迈过的门槛。
政策定调,标准落地,拐点来了
任何一个行业的爆发,都离不开政策的临门一脚。
2026年8月3日,国家发改委和国家能源局联合印发《新型电力系统建设“十五五”规划》,明确提出“推广构网型储能技术”,并划定了硬指标:到2030年,全国新增新型储能约1.6亿千瓦,构网型装备突破600万千瓦,新型储能总规模达到3亿千瓦。
更早之前,四部门联合印发的《关于促进人工智能与能源双向赋能的行动方案》中,明确提出鼓励算力设施配置构网型储能,增强供电稳定性和对电力系统的主动支撑能力。这意味着,在AI算力大爆发的背景下,构网型储能不仅是新能源的配套,更是算力基础设施的刚需。
标准层面的突破同样关键。
2026年8月,由国网经济技术研究院牵头制定的首个构网型国家标准《电力电子装备和系统的构网性能要求及试验方法》(GB/T47655—2026)正式发布,将于2027年2月1日实施。这是我国构网技术领域首个国家标准,也是全球首批同类标准之一。
此前行业最大的痛点之一,是缺乏统一的验收标准——“每个人都说自己可以,但又无法真正筛选”。国标的出台,将从根本上改变这种“劣币驱逐良币”的局面。
巨头抢滩,谁在领跑?
政策信号一明确,产业端的反应比想象中更快。
比亚迪储能在深圳展会上发布的GW级构网型储能解决方案2.0,单Block容量可达62MWh,核心设备GC Flux PCS 2.0单机功率达10MW,最高转换效率可达99.50%,具备3倍10秒过载能力。整套方案可实现GW级储能电站分钟级黑启动,保障7×24小时不间断稳定供电。
华为的打法则是“构网+AI”双轮驱动。其智能组串式构网型储能解决方案构建了短路容量支撑、惯量响应、宽频振荡抑制、一次调频、黑启动、并离网无缝切换六大电站级构网能力,实现全场站、全工况、全时域稳定构网。
不只是头部企业。天合储能、远景科技、阳光电源等一批企业也在加速布局。远景在Intersolar Europe 2026期间签下了总容量超2.1GWh的欧洲储能合作项目,全部基于构网型技术。
而在应用端,从内蒙古草原深处到西藏高海拔地区,从工业园区到算力中心,构网型储能的项目正在密集落地。2026年9月10日,全国首个配置串并联构网储能装置的风光储微电网示范项目在呼伦贝尔投运,122户牧民第一次用上了“稳稳当当”的清洁电力。项目可实现极端情况下脱离大电网独立供电至少3天,彻底解决了牧民生活用电和畜牧业养殖的后顾之忧。
一个被低估的市场信号
最后,说一个我认为最值得关注的数据。
2026年一季度,国内新型储能新增并网规模13.49GW/35.89GWh,其中新增构网型储能并网2.48GW/6.89GWh,容量占比达到19.2%。而2025年全年的渗透率还只有12.8%。
一个季度,渗透率从12.8%跃升到19.2%。按照这个速度,2026年全年构网型储能渗透率突破25%甚至30%几乎是确定的。
更值得关注的是成本变化。此前构网型系统成本较常规储能高出10%到15%,但目前价差已基本填平,制造商正将相关功能集成至标准产品。当技术溢价消失,渗透率的拐点就真正到来了。
有机构预测,中国构网型储能系统市场2026年至2032年的年复合增长率约为6.6%。考虑到“十五五”期间全国新增新型储能约1.6亿千瓦的规划总量,这个市场的想象空间远比表面数字更大。
新能源的上半场,拼的是谁能把电发出来;下半场,拼的是谁能把电稳稳地送出去。 构网型储能,就是决定下半场胜负的关键变量。
来源:构网型储能