AIDC 储能迎来西北爆发!远景、华为、天合等巨头纷纷入局
发布日期:2026/9/20
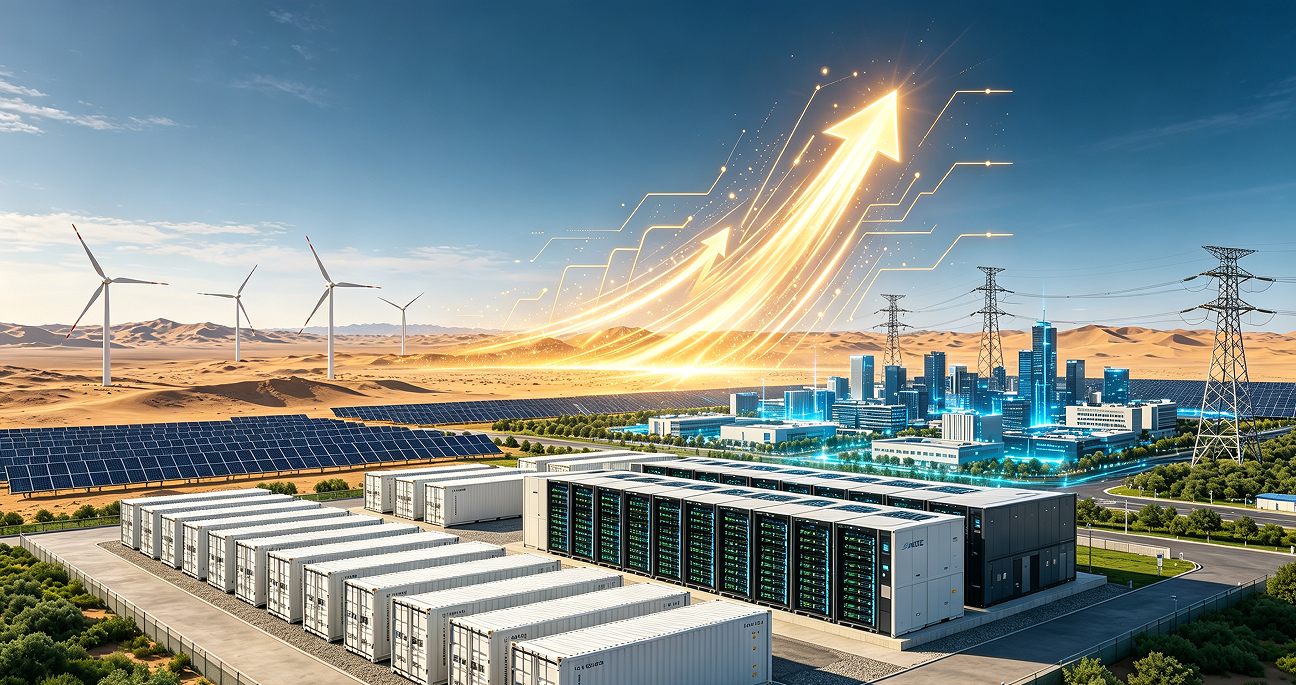
2026年的西北,算力集群的扩张速度正在被储能基建的节奏重新定义。
当DeepSeek的万卡集群在乌兰察布开机、庆阳的Token日调用量突破12 万亿,藏在机房背后的储能系统,早已从备用电源的配角,变成了智算产业落地的核心前提。
SPIR数据显示,2026年中国AIDC储能新增装机约4.5GWh,占全球近30%,同比增长超220%。西部枢纽节点侧重大规模风光储一体化项目,高压直流(HVDC)供电架构渗透率快速提升。
单是乌兰察布一市,规划及在建的AIDC配套储能规模就突破2GW,相当于三座中型抽水蓄能电站的容量。
这场由算力西迁引燃的储能革命,不是简单的配套叠加,而是AI时代算力产业与能源体系的深度重构。
算力西迁 储能成了西北AIDC的入场券
AI 时代的算力竞争,本质上是能源成本的竞争。
智算中心的运营成本中,电力占比超过50%,对于万P级集群而言,每度电相差一毛钱,年成本差额就可达上千万元。
西北恰恰握住了这张核心底牌:腾格里沙漠的连片光伏、甘肃陇东的风电基地、内蒙古的风光互补资源,让这里的绿电价格相比东部沿海低出2-3毛钱。
与此同时,西北年均气温低,自然冷源可大幅降低制冷能耗,中卫、庆阳等地的新建AIDC普遍能将 PUE 控制在1.2以内,远低于全国平均水平。
在这之上,算力集群对供电稳定性的要求近乎苛刻 —— 电力波动超过20 毫秒就可能导致训练任务中断,单次重训成本可达数十万甚至上百万元,供电可靠性要求必须达到99.999%以上。这样的刚性用电需求,对任何区域电网都是巨大的考验。
而西北的绿电资源,恰恰天生带有间歇性的缺陷。作为全国风光资源最富集的区域,西北风电日内出力波动可达70%,光伏昼夜出力差接近100%,早年部分地区弃风弃光率曾高达20%以上。
更现实的约束来自电网接入门槛。传统数据中心十几兆瓦的负荷可以直接并网,但百兆瓦级的智算集群,对电网的冲击相当于一座大型工厂。
尤其是西北部分地区电网网架相对薄弱,大容量负荷集中接入,必须配套储能作为缓冲,承担调峰、调频、备用的功能。这也是为什么近两年西北的新建AIDC项目,从立项之初就把储能纳入核心工程。
政策层面也在加速推波助澜。“东数西算” 工程明确要求算力枢纽提升绿电利用率,源网荷储一体化成为标配;甘肃、内蒙古、宁夏等地相继出台政策,新建数据中心必须配套不低于用电负荷10%-20%的储能设施。
多重因素叠加之下,储能已经不是西北AIDC的可选项,而是实实在在的入场券。
储能玩家的西北布局全景
目前,从内蒙古草原到河西走廊,从宁夏戈壁到新疆大漠,西北每个区域都跑出了标杆性的落地项目,且与算力集群深度绑定。
比如,作为全国“算电协同”的发源地,乌兰察布的AIDC储能不是事后加装,而是从园区规划之初就嵌入的核心环节。
远景能源是当地零碳算力模式的核心玩家。其与丰镇市合作的AI算力产业园项目,从规划之初就把储能嵌入能源系统底层,采用模块化储能方案实现 90 天快速交付,搭配自研天枢能源调度系统,可实现毫秒级负荷响应。
最具标志性的是固态变压器技术的规模化应用,这套被称为 “能量路由器” 的设备将传统变压器铜材用量降低 80%,直接打通绿电、储能与算力集群的直流连接,能量损耗再降一个量级。
远景还在这里推出 “绿电+储能+算力” 打包服务,AI企业无需单独对接电网和建设储能,直接按算力使用量付费,把储能从固定资产变成了可按需订阅的生产要素。
奇点能源则以组串式储能技术切入蒙西市场。其在巴彦淖尔磴口交付的500MW/2000MWh储能电站,是国内组串式架构的GWh级标杆项目。电站采用锯齿型充放运营策略,日循环1.3-1.4次,每月收益稳居区域第一梯队,主要服务蒙西电网内的算力集群与新能源基地,承担弃电消纳、调峰备用等功能,为乌兰察布及周边算力项目提供电网侧的能源支撑。
比如,庆阳正在形成从电芯、设备到系统集成的完整储能产业生态,支撑智算产业的低成本落地。
易事特选择了本地化制造的路径,落地庆阳环县储能装备制造产业园,主攻UPS电源、储能设备的研发生产,直接配套本地算力园区。
这一布局既补齐了西北算力储能装备的产业链短板,减少了长途运输成本,也让企业能快速响应算力项目的定制化需求。2026年以来,随着西北 AIDC 与海外储能需求双重爆发,易事特庆阳基地订单排至四季度,全厂开启24小时两班倒满产模式,产品除供应西北算力市场外,还批量出口东南亚、中东地区。
卫蓝新能源也在庆阳落子3GWh固态电池包智能制造工厂,面向AIDC储能场景提供高安全、长循环的固态电池产品,适配西北极端温差环境下的储能需求。
比如,在宁夏中卫,作为起步最早的西部算力枢纽,中卫正在经历从传统机房到算电协同的存量改造+增量升级,储能是这场升级的核心抓手。
华为数字能源深度参与了中国移动中卫数据中心的源网荷储升级。2026年6月全面投用的中国移动中卫B园区,采用华为MIMO多层级储能架构,从板载级、机柜级到园区级构建三级储能体系,分别应对微秒级、毫秒级和小时级的功率波动。
配套的泰山UPS单柜功率达1.28MW、效率98%,恒山集中式直流UPS效率达98.5%,搭配智能锂电系统,将AI负载波动最大限度消纳在园区内部。整个园区IT总功率达202MW,绿电使用率稳定在80%以上,综合用电成本控制在0.36元/千瓦时,是全国首个大规模源网荷储一体化数据中心园区。
从设备商到算力能源运营商
西北AIDC储能的爆发,不只是市场规模的扩张,更在推动储能企业的身份重构:从单纯的设备供应商,转向算力产业的能源基础设施运营商。
技术层面,传统数据中心储能以交流备用电源为主,功能单一;而西北的 AIDC场景正在推动储能技术向直流化、构网化、多层级快速演进。
天合储能推出的 “源储+配荷” 全域融合方案,以构网型储能搭配800V高压直流配电,可实现绿电占比≥80%、PUE<1.15,正在西北多个算力项目落地验证;锂钠混合储能方案也开始在庆阳、乌兰察布试点,锂电池承担长时容量备电,钠电池负责高倍率峰值响应,在成本与性能之间找到新平衡。
商业模式层面,储能的收费逻辑正在被彻底改写。传统储能项目是EPC工程,一次性交付完成;而在西北的AIDC场景,已经出现了 “储能+绿电+算力” 打包服务的新模式。
在庆阳,部分储能成本不再单独核算,而是折算到每万Token的算力成本里,企业按实际调用量付费;在乌兰察布,能源服务商推出 “算力电力包”,包含绿电、储能、电网辅助服务,AI企业不用自己建设能源设施,按需订阅即可。
价值逻辑层面,储能也从纯成本中心,变成了兼具成本优化与收益创造的价值中心。通过弃风弃光消纳、电网峰谷套利、辅助服务市场,西北很多 AIDC 配套储能项目已经可以实现正向收益。
中金数据的储能系统每年通过弃电消纳和辅助服务,可产生上千万元的收益;庆阳绿电聚合项目的储能系统,仅峰谷套利一项年收益就可达数千万元,部分抵消了建设成本。
竞速之下的挑战与未来
SPIR判断,未来三年西北AIDC新增储能仍将保持50%以上的增速,同时行业竞争会快速从产品价格战转向解决方案能力的比拼。但狂飙之下,挑战同样不容忽视。
首先是极端环境的运维考验。西北冬季严寒可达零下三四十摄氏度,夏季高温暴晒,加之风沙大,对储能电池的容量保持率、设备密封性、运维效率都提出了极高要求。低温下的电池容量衰减、风沙对电气设备的侵蚀,都是摆在储能企业面前的现实问题。
其次是产业配套的短板。目前西北的储能核心部件大多依赖东部长途运输,尽管已有易事特、卫蓝等企业开始布局本地化制造,但距离完整的产业生态还有很长的路要走,也在一定程度上拉长了项目周期、推高了建设成本。
最后是标准体系的成熟度。AIDC储能作为新兴场景,技术要求、测试标准、运营规范都还在形成过程中,不同项目的储能配置差异很大。
但这些都只是发展中的问题。趋势已经十分清晰:AI算力的竞争早已从算法层面下沉到了能源基础设施层面,而储能正是这场底层竞争的核心胜负手。
从戈壁滩上的光伏板,到机房里的服务器,再到藏在地下的储能舱,一条 “绿电-储能-算力” 的完整产业链正在西北成型。
对储能企业而言,西北AIDC不是一次简单的市场扩容,而是一次产业身份的跃迁。当储能真正成为算力产业的能源底座,这个行业的想象空间才刚刚打开。
来源:起点储能 作者:序 淮