20家氢企突围正当时:以出海拓疆,以场景深耕
发布日期:2026/9/20
2026 年,中国氢能产业正站在发展的微妙临界点:粗放式规模扩张的时代已然落幕,行业正式迈入政策迭代优化、市场加速洗牌、产业提质增效的深度转型期。
近期我们对华东、华北多地约20家氢能企业展开走访调研,样本覆盖电解槽、膜电极、催化剂、检测设备、工程服务等全产业链核心环节,勾勒出当下产业生存状态的真实切片。
透过这些企业的判断与感受,现阶段产业核心轮廓清晰浮现:国内氢能产业仍处早期,增长动力正切换为市场驱动;短期承压,但长期方向未变。企业当下活下去、活得好的策略包括:海外突围、技术降本、场景多元和稳健经营。企业生存,正进入八仙过海、各显神通的实战阶段。
Part.01共性判断:去车辆中心化,需求再分布,洗牌加速
最集中的感受是,国内氢能市场内卷严重、需求有限。车端补贴有限、氢气价高、高速通行费减免未全国打通,重卡需万台级订单方能规模化降本、需求萎靡是企业对交通端的一致看法。
即便被视为产业链上游蓝海的电解槽、核心装备制造等领域,同样陷入内卷加剧、需求收缩的困境。国内氢能项目尚未形成健康商业闭环,许多项目带有示范性质,非市场化运作,补贴和回款不确定,账期长,低价竞争严重。
与此同时,新的需求曲线正从非交通、非示范类场景中生长,如发电、船舶、低空、工业替代,这些场景的共同特征是:要么对能量密度与续航有刚性要求,要么处于电网与油机覆盖的薄弱地带,氢能在其中具备不可替代性而非政策补贴性。应用逻辑正从"补贴到哪里就到哪里"转向"哪里有痛点就到哪里"。
典型案例包括:安池切入氢能移动超充站,氢璞创能布局长江中小型货运船舶及高铁应用,协氢主打量产氢能无人机,重塑能源落地1.8MW/3MW级发电方案,上海上器卡位低空与船舶环测设备……多元场景的拓展不仅带来市场增量,更成为企业对冲政策周期波动的业务组合压舱石。
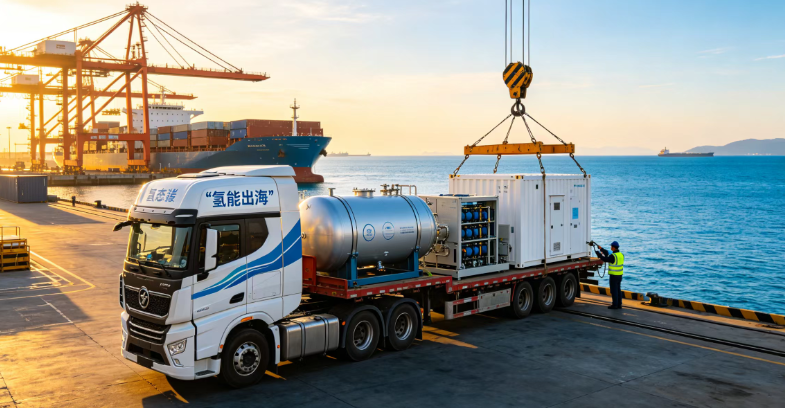
海外市场已成为重要增长极,欧洲、北美、南美、澳洲、中东、韩国、加拿大均有突破。如易普斯为规避国内价格战,重点发力海外市场,其海外营收占比从去年约80%提升至今年90%以上。捷氢科技海外签单超千万并实现盈利,重塑能源海外业务回款优异,成为盈利增长新支点。清积能源获韩国、加拿大订单,圣思科技以总包模式出口氢能助力车,惠生工程的海外项目较多……种种显示,海外市场正在成为国内企业重点布局的方向,且从他们的反馈看,他们认为,海外客户更愿为技术、稳定性和定制化付费,价格与账期条件相对友好。
政策层面,企业普遍认为政策更多是 “锦上添花” 的助推作用,而非扭转行业盈利模式的核心变量。有企业直言:“国内氢能企业约3900家,但多数缺乏核心技术,‘十五五’洗牌后预计仅20%存活。”企业对行业 “短期承压、长期向好” 的判断未变,但一线体感远比行业口号更为复杂与沉重。
区域格局的分化与协作,是企业普遍反映的下一轮综合应用政策发展核心难点。新城市群示范采取牵头城市统筹、迁入城市申报、补贴资金逐级下发的模式,但在实际组合中,牵头城市与项目分布存在错位。可能导致牵头方承担统筹申报和资金协调责任,却缺乏对异地项目的直接管理权限。同时区域间的资源禀赋、产业基础和示范诉求差异较大,城市群内部如何形成权责对等、利益共享的协作机制,尚待观察。
新的产业格局下,国家电投、中石化、航天工程等央企凭借资源、资金与渠道优势占据先发位置,民企必须靠灵活性与技术创新突围。企业不再追求规模扩张,而是质量与盈利导向。从“示范”走向“生意”,是华东、华北氢能企业正在经历的关键一跃。
Part.02策略:新局势下的生存心得
梳理一众企业的经营选择与实践路径,可提炼出五条生存策略。
第一,聚焦而非扩张。需求未放量阶段,"小而精"优于"大而全":收缩战线,把资源集中于自身有技术壁垒的细分环节,用联合开发绑定头部客户,换取确定的订单与现金流。
调研中多数企业已将回款质量置于营收增速之上,典型的稳健经营路径有两种:一是用现金流稳定的相邻业务反哺氢能主业;二是主动放弃高风险、低质量订单,优先选择回款机制可控的项目。
第二,场景多元化 + 全球化布局,补全价值链韧性。氢能产业链条长、各环节技术路线分散,单一市场与单一场景的抗风险能力极弱。车用、发电、船舶、低空、两轮车、无人机、绿色燃料、SAF等多元赛道潜力巨大,较多企业在以核心能力为圆心向外延展,用多元化对冲单一市场风险。
而海外订单的付款机制与毛利水平,又反哺国内业务的资金结构和能力模块。如欧洲对工程稳定性、结构可靠性的严苛要求,倒逼中国企业从"卖设备"升级为"卖系统能力"。布局海外,已经不是选择题,而是对冲单一市场风险的必选项,但前提是以专业度和真实运行数据赢得信任,而非重蹈低价竞争的覆辙。
第三,绑定产业巨头。氢能的基础设施属性决定了重资产属性,单靠民企难以撬动场景。与央企的工程能力、主机厂的应用场景互补形成的"国民共进",既缓解民企的资金与渠道压力,也为央国企注入灵活性。这种产业组织形态的演化,可能比技术突破本身更深刻地影响商业化进程。
第四,把合作模式创新放在与技术同等的位置。调研交流中最具启发性的,不是技术参数,而是商业合作模式创新。
例如,圣思科技以总包模式整合供应链出口;惠生工程以"工厂即产品"理念降低绿氢成本;海德韦尔观察到国际气体巨头正从采购廉价零部件转向与中国企业联合技术开发;还有企业已经在以"电堆租赁+运营分成"跑通矿区场景……当技术降本进入平台期,模式创新是打开需求的关键钥匙。
与此同时,以低铂低铱催化剂、长寿命膜电极、一体化电极结构为代表的核心技术自主可控,在行业调整期的价值被重新认知:既是穿越周期的硬通货,也是出海竞争中实现平等对话的底气所在。
第五,战略耐心是终极竞争力。氢能基础设施完善、绿氢成本下降、应用场景成熟,都需要以年为单位的时间沉淀。企业必须构建足以跨越行业低谷的资本结构、组织韧性与长期预期,才能熬到产业爆发的临界点。
萧瑟秋风今又是,换了人间。氢能产业的上半场,靠的是政策红利与规模冲量;而下半场,拼的是技术沉淀、模式创新与经营定力。
在调整中分化,在破局中成长,是这一代氢能企业的宿命与征途。
来源:高工氢电