双碳再迈新台阶,民航化工要纳入全国碳市场了吗?
发布日期:2026/9/17
9月15日发布的《全国碳市场发展报告(2026)》明确提出,石化、化工、造纸、民航等行业纳入全国碳市场的前期准备工作已经启动。
目前,发电、钢铁、水泥、铝冶炼4个行业已经纳入3680家重点排放单位,覆盖约83亿吨二氧化碳,占全国碳排放量65%以上。
“前期准备”到底准备到哪一步?
不是开几场会。
今年生态环境部已经要求,石化、化工、平板玻璃、铜冶炼、造纸、民航等行业中,年温室气体排放达到2.6万吨CO₂e的单位,提交2025年度温室气体排放报告和补充数据,并完成核实。
更早之前,生态环境部门已经把2013年以来8个行业、6000多家企业、约8万份历史排放报告重新梳理了一遍。
这些数据最后要干什么?
最直接的用途,就是算一件事:配额到底怎么发。
01.谁更耗碳,开始能算钱了
先拿民航来说。
全国民航未来怎么发配额还没有正式方案,但上海已经有一个很具体的样板。
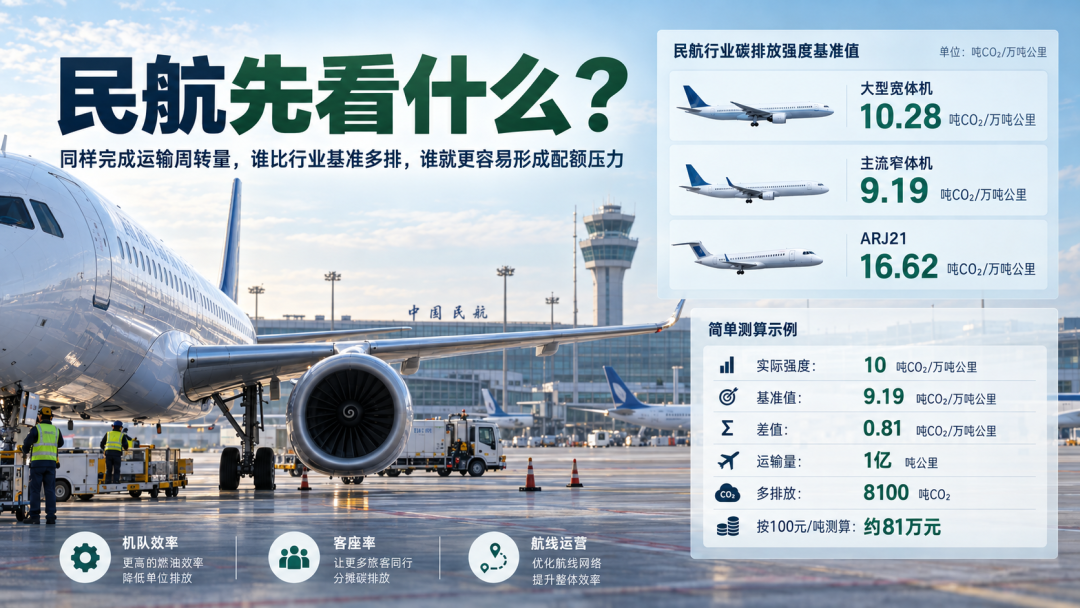
上海2026年把航空企业从“历史强度法”改成了行业基准线法,并按照不同机型设置单位周转量碳排放基准。
大型宽体机一类是 10.28吨CO₂/万吨公里;
A320、A321、B737、C919等主流窄体机一类是 9.19吨CO₂/万吨公里;
ARJ21所在类别是 16.62吨CO₂/万吨公里。
这几个数字不能简单拿来判断哪种飞机“更环保”,因为机型大小、用途不同。
但它把未来碳市场的玩法展示得很清楚。
假设未来全国民航也采用类似的基准线思路,以主流窄体机为例,基准是9.19吨CO₂/万吨公里。
某航空公司的实际强度如果是10吨,就比基准多出0.81吨。
如果一年对应1亿吨公里的运输量,多出来的就是:8100吨CO₂。
如果碳价按100元/吨做一个简单敏感性测算,对应约:81万元。
如果是10亿吨公里,就是约810万元。
这不是说未来航空公司一定会交这么多钱,因为最终免费配额比例、核算边界、全国民航配额方法目前都没有公布。
但这种算法已经说明,碳市场进入民航以后,影响企业的不再只是“今年总共排多少”,而是:
同样完成一亿吨公里运输,你比行业基准多烧了多少油。
这样一来,一架飞机是不是省油、航班客座率高不高、航线怎么排、机队新旧结构如何,就都可以被翻译成配额。
碳成本会沿着运营效率直接进账。
02.化工更麻烦
真正难设计的其实不是航空,而是化工。
生态环境部2026年的补充数据模板已经把很多未来可能用于配额设计的数据提前收起来了。
比如合成氨。
企业不只是报总排放,还要区分无烟煤、烟煤、褐煤、天然气等原料投入量和含碳量;还要填清楚企业到底是“煤头”还是“气头”,是不是合成氨与甲醇联产。连联产时原料、电力、热力如何在氨和甲醇之间分摊,都已经有具体规则。
石化里的乙烯也一样。
补充数据表已经细到每套乙烯装置,要报燃料消费量、含碳量、碳氧化率等参数。
这些表格其实已经透露出未来配额设计最麻烦的一点:
化工没办法只按“企业排了多少”来管。因为同一种产品,不同原料路线的碳排差距很大。
拿合成氨来说,中国年产量长期在5000万吨左右,年碳排放约2亿吨,简单折算,平均每吨合成氨对应约4吨CO₂。我国煤制合成氨占比较高,煤路线的能耗和排放也明显高于天然气路线。
如果碳价按100元/吨做敏感性测算,相当于每生产一吨合成氨,背后对应约:400元的碳价值。
当然,全国碳市场不会简单让企业为全部4吨排放从零开始买配额。
真正影响企业成本的,是实际排放强度和未来配额基准之间的差。
假设未来某类产品的配额基准,比一家企业的实际排放低0.5吨CO₂/吨产品。
一家年产100万吨的企业,一年就差:50万吨CO₂。
碳价100元:5000万元。如果差1吨,就是1亿元。
这才是化工行业真正需要盯的数字。
不是“碳市场来了以后多报几张表”,而是未来那条单位产品基准线画在哪里。
03.一条基准线,会把工艺路线拉开
这也解释了为什么现在收数据要区分煤头、气头。
假设未来合成氨直接设一个统一行业基准,就会出现一个很现实的问题:
煤制合成氨和天然气制合成氨,能不能放在同一根线上比?
如果分开设基准,煤路线内部比煤路线,气路线比气路线,那么对原料路线的约束相对弱。
如果逐渐把不同路线拉到更统一的产品基准下比较,煤头企业的碳成本压力就会明显加大。
这两种做法,对行业的影响完全不是一个量级。
甲醇也是一样。煤、焦炭、天然气、焦炉气,甚至CO₂加氢制甲醇,本身就是完全不同的路线。
以前这些路线主要比:
煤价多少?
天然气多少钱?
装置投资多少?
产品成本多少?
以后会再多一列:吨产品碳成本多少?
这一列一旦长期存在,CCUS、绿氢、电气化为什么值得投,也就容易算得多了。例如一个减排项目一年能稳定少排20万吨CO₂。
在碳价50元时,对应1000万元;
100元时,对应2000万元;
200元时,对应4000万元。
企业原来看一个CCUS项目,主要看设备投资、能源消耗和政策支持;碳价形成以后,它会多出一项可以真正放进现金流模型里的成本避免项。这才是碳市场真正影响技术路线的方式。
04.2027才是关键节点
还有一个时间点不能忽略。
钢铁、水泥、电解铝上一轮进入全国碳市场时,政策刻意控制了企业履约压力。
2024年度三行业配额基本按照实际排放发,企业原则上不会立刻形成很大的缺口;
2025—2026年也会把行业整体盈亏控制在较小范围。
真正需要看的,是2027年以后。
到2027年,全国碳市场要基本覆盖工业领域主要排放行业;再往2030年走,还要逐步建立以总量控制为基础、免费和有偿分配相结合的制度。
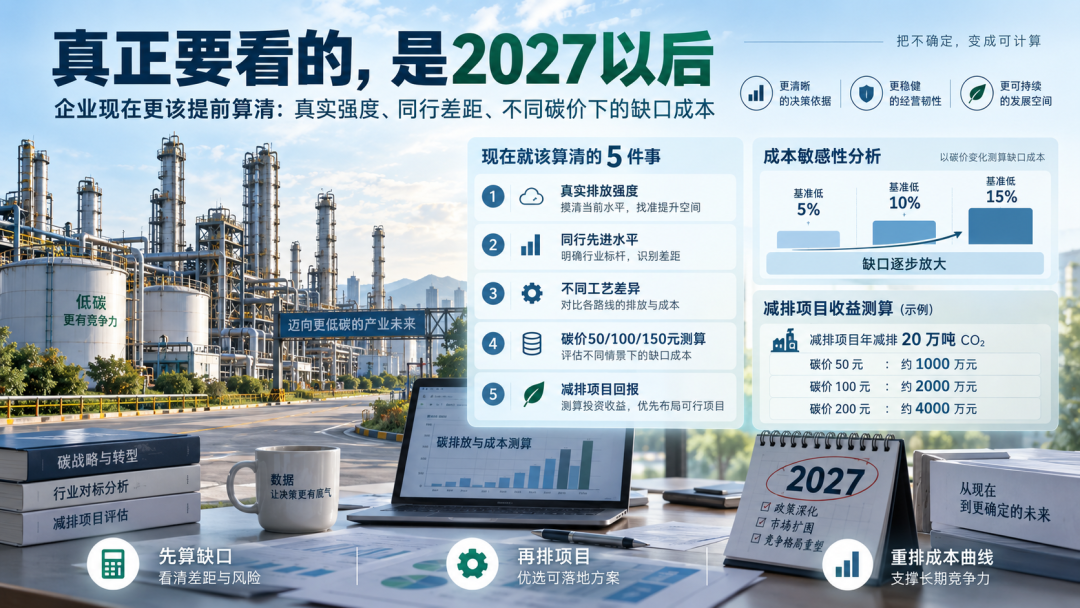
所以现在石化、化工、民航企业真正应该做的,不是猜“明年会不会被纳入”。
而是先把几个数摸清:
自己的真实排放强度是多少;
同行先进水平是多少;
煤头、气头或者不同装置之间差多少;
如果未来行业基准比自己低5%、10%、15%,一年分别会形成多少配额缺口;
碳价50元、100元、150元时,各是多少钱;
现有节能、绿电、CCUS、绿氢项目,哪个能以最低成本填掉这部分缺口。
这些账现在就能算。
而且越早算,越容易看出来哪些企业以后最吃亏。
如果一家企业的产品成本本来就在行业高位,碳排强度又比同行高20%,未来碳市场真正收紧以后,它面对的不会只是一个孤立的“环保成本”。
本来就偏高的生产成本上,还会再叠一层碳成本。
相反,如果一家企业的原料路线、能效和装置水平本来就在行业前列,碳市场越收紧,这种差距反而越容易被放大。
所以,下一轮全国碳市场扩围真正需要看的,不只是“又进来了几个行业”。
行业里的成本曲线,可能要重新排一次。
飞机进入碳市场很吸引眼球。
但对产业影响更大的,可能还是那条不起眼的“吨产品碳排放基准”。
因为那条线最后决定的,是一家企业每多生产一吨产品,到底要不要再多付一笔钱。
来源:绿创碳和