从天空到阳台:大疆的第二次“起飞”,公牛们为何纷纷跟牌
发布日期:2026/9/15
2026年9月的柏林IFA展,大疆展台的主标语不再是无人机,而是一句宣言——"Beyond Batteries. The next generation power is coming."(超越电池,下一代能源正在到来。)
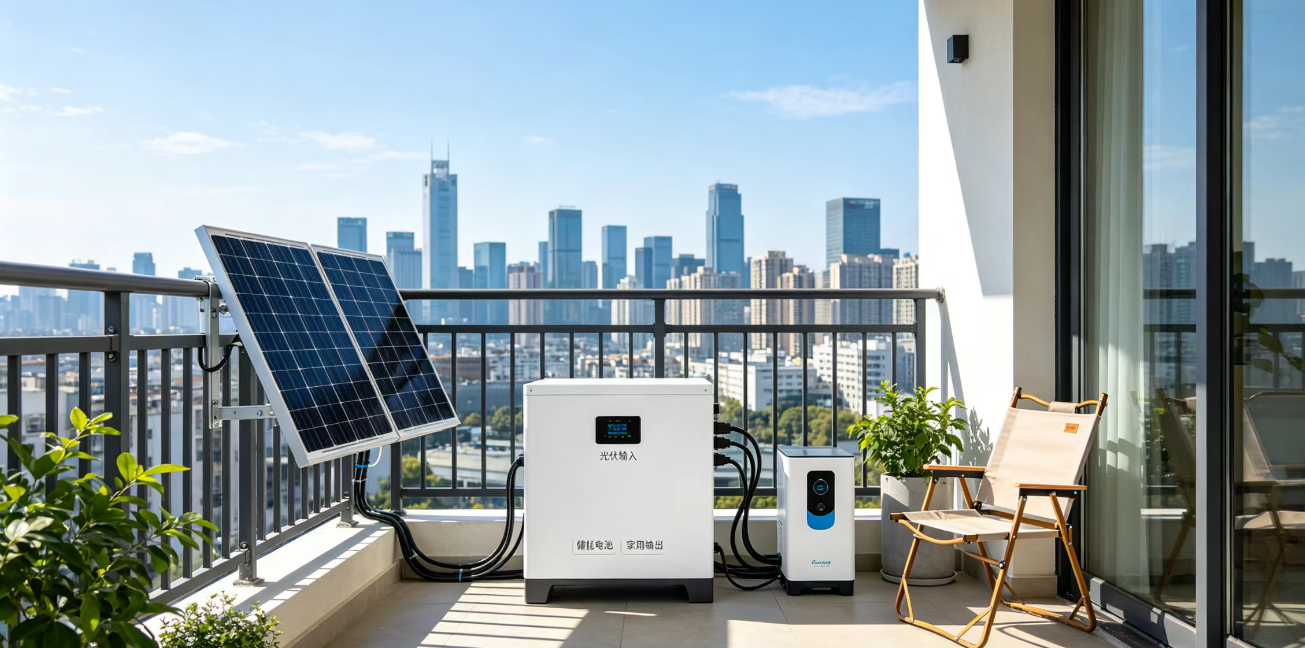
这家全球无人机霸主带来的核心展品,是一套阳台光储系统:光伏板经微型逆变器接入Schuko插座,与Power 2000储能单元联动——后者容量2048Wh、持续输出3000W、可扩展至22.5kWh,大疆的PPT显示,经测算每年可为欧洲家庭省约680欧元电费,首发锁定德国。
几乎同一时间,浙江慈溪。公牛集团签约收购艾伏新能源——后者专注光伏与储能逆变器,业务覆盖60余国。手握超3.5万家五金终端网点的公牛,就此补齐“光储充配”版图中最关键的电力变换短板,其新能源板块2025年营收8.22亿元。
无人机霸主与电工龙头,同时扑向同一块阵地——欧洲家庭的阳台。这不是巧合,而是产业风向的集体确认。
高工产研数据显示,2026年阳台光储增速预计超100%,是欧洲今年最热赛道。
有券商统计,阳台光储在德国户储装机套数中的占比,两年从2%飙升至28%;荷兰2026年一季度阳台储能销量占比达54%,正式超越传统屋顶户储。
华宝新能董事长孙中伟的判断更大胆:传统户储只能覆盖约5%塔尖家庭,“过去一套传统家庭储能的价格,现在可以买十套阳台光储”。未来十年若全球2亿家庭拥有阳台光储,将是4000亿美元的大市场。
一条曾被视为“小众补充”的赛道,正在改写欧洲户储的叙事。
大疆、公牛们,为什么瞄准阳台光储
跨界者选择此时杀入阳台光储市场的背后,是一条陡峭的增长曲线。
荷兰最具代表性:2026年二季度售出超3.76万台阳台储能电池,环比接近翻倍,同比增长47倍——一个季度的销量超过了此前三年存量总和,4月单月首破1万套。德国2026年一季度新增挂网同比增长140%,截至3月累计安装量突破200万套。
在宏观端,能源焦虑重燃是重要推手。中东局势再度推高欧洲能源价格,德国居民电价达每100kWh 38.35欧元,为欧盟最高——上次能源危机催生了户储爆发,这次轮到门槛更低的阳台光储。
更深一层是双重“去工程化”。传统户储依赖“品牌商—代理商—安装商”层层分销,一套1万至2万欧元。
而阳台光储走B2C直销渠道,一套1500至2000欧元,5到10分钟DIY安装。德国52.8%人口住在租赁住房里,屋顶不属于他们,阳台却是能自主决策的空间——2024年《Solarpaket I》法案将逆变器上限从600W提至800W,房东不得阻止租户安装,解锁了租房市场。
大疆的路径有清晰的技术邻近性:从无人机电池管理、热控制与快充,延伸至户外电源,再切入阳台光储。
公牛的逻辑同样顺滑:开关插座是家庭用电的物理入口,光储是自然延伸,收购艾伏一步补齐逆变器短板。
更遑论比亚迪已将光伏套装铺进巴西233家汽车经销店,宜家推出999欧元套件——家电军团正在整体压上。
有行业人士认为,消费电子企业入局阳台光储最大优势,是懂海外线上渠道、用户审美和成本控制;最大短板是并网系统的底层技术积累。阳台储能本质是电力设备,不能照搬充电宝的产品逻辑,安规、并网认证绝对不能妥协。
容量上探:从“微储”标签到主赛道
早期阳台储能容量多在1.6度电,只能“搭把手”。2026年,5kWh成为入门基准:安克Solarbank Max可扩至42kWh、支持10kWp光伏输入;正浩STREAM最高90kWh、18kW输出;华宝SolarVault 3三机并联最大7500W、45kWh。
行业普遍观点是,新一代阳台光储产品已覆盖95%家电功率需求,正式切入户储5-10kWh核心区间。
有券商预测,2026-2027年欧洲阳台储能新增将达229万、295万套,装机量6.9GWh、11.8GWh——容量增速跑赢套数增速。
更乐观的数据是,预计2025年全球市场规模突破50亿美元;2031年冲击149.72亿美元,年复合增长率21.1%。
参数狂欢之下,冷思考同样必要。阳台光储要升级为“家庭能源中心”,中间还隔着四道坎。
第一道坎是充电功率。主流容量已涨至5到30度,但阳台光伏峰值功率通常只有1.5至3千瓦——充满30度电需近7天。容量竞赛的尽头是阳台面积:容量超日均发电量2到3倍后边际收益快速递减,10到15度电才是性价比拐点。
第二道坎是合规边界。德国规定馈入电网功率上限800瓦,红线没变。厂商的绕行方案是“零馈入”——电不往电网送,直接给家里用,放电功率于是冲上2500W甚至5000W。但代价是即插即用身份丧失:电工安装、智能电表、电网备案接踵而来——“突破800W限制”的半句话背后,是两套规则、两套合规成本。
第三道坎是电网承载。德国低压电网按单向潮流设计,如今数百万套设备同时充放电,局部已现反向潮流与电压偏差,VDE-AR-N 4105规范2026年版收紧接入。“零馈入”、智能电表、电网互动,正从卖点变成准入门槛——这可能是三五年后最硬的天花板。
第四道坎是安全冗余。阳台夏天暴晒超50℃,加速电池衰减;2500瓦放电电流超10安,很多老旧建筑插座可能连漏电保护都没有。以前出问题最多“灯不亮”,现在一旦出事就是全屋断电甚至火灾,而行业缺乏专门的阳台储能安全认证。华宝在SolarVault 3上配置端口温度监控与气溶胶灭火,把大储级安全下沉到阳台,正是对这道坎的预判。
格局未定:第一名只有14.6%
热闹的另一面,是阳台光储市场格局的高度分散。
有机构统计数据显示,2025年全球阳台光储市场参与者超300家,TOP1企业市占率14.6%,第二名则为5.8%,前三合计仅占24.5%。
便携储能派守先发优势。安克、华宝、正浩们凭借ToC基因与M2C电商渠道,率先完成用户心智卡位。安克储能收入从2022年约5亿元增至2025年超45亿元;华宝2026年一季度欧洲市场同比增长136.47%。
微逆派是被迫转型。用户选择“光伏+储能”成套方案,纯微逆需求就被替代。但电芯占系统成本60%以上,且70%以上的产能攥在电池厂手里,微逆厂商成本先天输半个身位。
跨界新军是变量。大疆、公牛、小米等玩家自带渠道、品牌与制造能力,瞄着的不是一台设备,而是家庭能源入口:掌握发电、储电、用电数据,就能持续输出设备更新、用电优化、虚拟电厂与电力交易服务,把硬件生意变成服务生意。
大疆储能事业部全球市场负责人谢湉在IFA媒体沟通会上就表示,“我们不会和传统储能厂商比拼大功率大容量,优先聚焦轻量化、易部署、高安全性的公寓场景,消费级产品的外观、噪音、体积,和工业储能的评判标准完全不一样。”
阳台光储下半场的变量已看清:合规、软件与渠道。认证已是入场券;德国强制推广动态电价,但不足7%的居民会主动优化充放电——谁能把AI调度做成普通人能用的系统,谁就能从“卖电池”升级为“卖家庭能源大脑”。华宝接入860多家欧洲能源供应商实时电价,正浩发布OASIS 3.0能源智能体,软件战场已开打。
在正浩创新CEO王雷看来,阳台光储不是简单把户外电源搬到家里,核心是要适配家庭持续用电负荷。传统户外电源更多服务短时露营,阳台储能需要长期24小时运行,对温控、安全、并网兼容性要求高出一个量级。消费电子企业的优势在于懂C端用户体验,但必须补齐电力系统可靠性。未来,硬件只是载体,AI家庭能源调度才是拉开差距的关键。
阳台光储不会掀翻传统户储,但正在重塑家庭能源赛道。
传统户储继续服务塔尖家庭,阳台光储把可触达市场从不足20%扩容至60%以上——冲击力不在容量,而在打通了户储触达不到的公寓与租房群体。它把家庭能源从工程变成家电,从专业安装变成DIY,从塔尖专属变成大众普惠。
跨过四道坎之前,它是搭把手的;跨过去,才是挑大梁的。决定谁能跨过去的,是三样东西:离用户更近的渠道,过得了关的合规,算得清账的软件。
短期看渠道与品牌,中期看合规与产品定义,长期看家庭能源调度权。大疆的Power 2000、公牛的3.5万家网点、安克的45亿元收入、微逆厂商的被迫转身,指向同一场争夺——谁控制家庭用电,谁就掌握下一个十年的能源入口。
欧洲的阳台上,一场消费级能源革命的想象力,才刚刚开始。
来源:高工储能