从铁芯到碳化硅:传统变压器企业抢滩SST的胜算与底牌
发布日期:2026/9/15
AI用电需求暴增,变压器成为超级“抢手货”。
根据海关总署数据,2026年1-6月,中国变压器出口金额达51.5亿美元,同比增长31.3%。
头部变压器企业在数据中心领域战果丰硕:金盘科技2026年上半年数据中心业务新签销售订单38.69亿元,同比增长336.25%;伊戈尔上半年数据中心产品收入同比增加1.66亿元,增长 310.37%。
在全球电网存量改造、新能源与储能配套、AI算力基础设施扩容三重增长动力共振下,高端产品已经供不应求。
日立能源、西门子、金盘科技、中国西电、伊戈尔、施耐德电气、思源电气、明阳电气、特锐德、中电电气、东芝、GE、ABB等国内外企业纷纷扩产,项目遍布美洲、亚洲和欧洲。
不过,在数据中心场景,变压器企业面对的不仅仅是一场量的盛宴,也是一场质的考验。
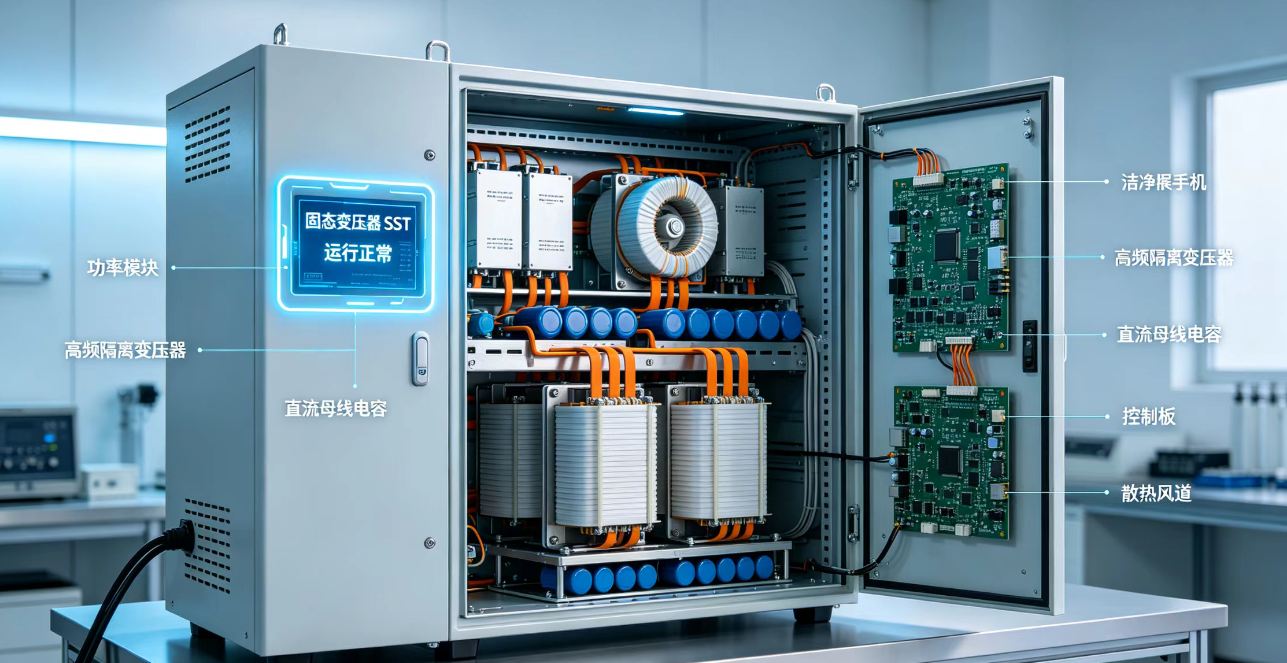
当英伟达、华为将SST定位为AI数据中心供电的核心路线,传统工频变压器加UPS的多级交流链路,正在被一种全新的设备形态所挑战——固态变压器(SST)。
那些在传统变压器领域耕耘数十年的老牌玩家,正在集体涌入SST赛道。
截至目前,伊戈尔、特变电工、金盘科技、特锐德、中国西电、明阳电气、华辰变压器、新特电气、白云电器等已悉数布局SST赛道,华鹏变压器董事长钱洪金也表示正在保持关注并将适时入局。
一边享受着变压器供不应求的红利,一边押注可能颠覆自身产品的SST,在这场电力电子技术与传统电磁技术交汇的竞赛中,传统变压器企业胜算会有几何?
传统变压器企业涌入SST赛道
供电架构的转变正让SST赛道窗口持续打开,行业乐观预期到2030年SST市场规模有望发展至千亿元级别。
此前,高工储能分析指出,当前布局SST赛道的企业超过40家,大致可分为四类:一是台达、伊顿等全球电气与自动化企业,二是华为、阳光等电力电子与电源设备企业,三是金盘科技、伊戈尔等传统变压器企业,四是科陆电子、星星充电等布局光储充多赛道的新能源企业。
从传统变压器企业的推进节奏来看,几家头部企业已有投运项目,小部分企业处于送样或商业化验证阶段,大多还在样机研制与测试阶段,甚至研发起步期。
其中,金盘科技走得较快。在前期完成10kV/2.4MW样机设计生产及适配800V供电架构样机开发的基础上,首台适配北美电网的13.8kV SST样机已完成厂内测试,并于2026年上半年发往海外进行测试,功率单元及高频隔离变压器均为自主设计生产并完成多轮迭代升级。
中国西电更进一步,其2.4MW固态变压器早在2023年9月已在贵安“东数西算”数据中心示范投运,2026年上半年成功斩获海外数据中心4台13.8kV固态变压器订单,标志着SST业务从国内示范正式迈入海外商业化阶段。
特变电工2026年上半年披露,固态变压器样机已完成全部试验,正在第三方检测认证机构进行验证。公司还推出可模块化升级的电力方舱,实现SST即插即用,首批设备已落地运营商算力中心。
伊戈尔于2026年4月发布了AIDC 800V供电系统之固态变压器君诺JUNO系列产品,同时也在积极投入资源开拓巴拿马电源等新型高效供电系统市场,致力于为数据中心等高端应用场景提供更可靠、节能的系统级解决方案。
新特电气与高校共建联合研究中心,重点围绕数据中心SST等场景开展研发。江苏华辰与西安交通大学签订联合研究开发合同,预计于2026年上半年完成样机研制并交付测试。
在SST布局之外,传统变压器企业还在围绕数据中心场景拓展电力业务的延伸版图,推出适配数据中心场景的方舱产品等。
例如,金盘科技推出了数据中心电力方舱产品和电源模块产品,涵盖中压方舱、变压器方舱、低压配电方舱及电池方舱,可集成高压配电、变压、交流或直流配电、温控、消防、智能监控的一体化预装式设备。
特变电工推出的可模块化升级电力方舱已落地运营商算力中心,实现SST即插即用部署模式。
伊戈尔则从移相变压器拓展至油浸式变压器及干式变压器,从变压器单品拓展到巴拿马电源成套解决方案,并积极投入巴拿马电源等新型高效供电系统市场。
传统变压器企业SST胜算几何
布局SST赛道,传统变压器企业的核心优势不在电力电子,而在“变压器”所代表的能力集合:高压绝缘设计、磁性器件工艺Know-how、严苛环境下的可靠性工程、全球交付与售后网络。
要判断传统变压器企业布局SST赛道胜算几何,有三个方面不得不考虑。
首先,技术基因的先天差异是最大的不确定性。SST的本质是电力电子设备,而非传统电磁设备。
正如金盘科技在其在研项目中所展示的,SST研发涉及交直流系统故障隔离、交直流双向构网、中压高频隔离变压器一体化绝缘等全新技术体系,与传统变压器的技术范式有着本质区别。
这意味着,传统变压器企业擅长的铁芯绕制、绝缘处理、油浸工艺等核心能力,在SST领域无法完全直接复用。
SST的核心技术壁垒集中在电力电子变换、高频磁性元件设计、碳化硅器件应用和智能控制算法等方面——这恰恰是华为、阳光电源、台达等电力电子企业的传统优势领域。
其次,时间窗口正在快速收窄。SST技术当前正处于产品验证导入期,2026年被业内视为产业化元年,2028年有望大规模应用,2030年走向技术成熟。当前是观察和布局的最佳窗口,赛道参与者在迅速增多。
目前,美团、秦淮数据联合产业伙伴落地全球首套1MW商用SST方案;台达发布集装箱式SST直流智算中心,并与东阳光发布基于MOSFET的SST等;华为官宣将SST定为AIDC能源体系终极核心路线。
这些电力电子领域的头部企业,正在以发布即供货的速度抢占市场心智。对于大多数仍处于样机阶段的传统变压器企业而言,时间差可能意味着客户关系和标准话语权的先发优势丧失。
最后,传统变压器企业也并非没有底牌。它们在电网领域深耕数十年积累的客户关系、对中压配电网的深刻理解、规模化制造和数字化工厂能力,构成了独特的竞争壁垒。
中国西电依托西高院的检测能力和自身客户资源,SST产品覆盖数据中心、配网、光储场景,其2.4MW SST自2023年在贵安数据中心投运至今“设备整体运行平稳”,积累了宝贵的长期运行数据。
金盘科技已累计完成百余个数据中心项目,变压器系列产品广泛应用于百度、阿里巴巴、中国移动、中国电信等数百个数据中心项目,这些客户基础为SST产品的导入提供了天然的验证通道。
更重要的是,传统变压器企业在规模化制造和供应链管理方面的经验,恰恰是SST从实验室样机走向批量交付阶段最需要的能力——当行业从技术验证转入成本竞赛,制造基因的价值将逐步显现。
综合来看,传统变压器企业布局SST的胜算,要取决于能否在2-3年内完成从“样机”到“批量交付”的跨越,传统变压器业务的客户关系和场景理解能否转化为SST产品的先发订单,以及能否在供应链布局方面占据有利位置。
在这场电力电子与传统电磁交汇的竞赛中,以创业心态而非守成姿态拥抱这场变革的企业,才有机会在SST赛道中占据一席之地。
来源:高工储能