全球储能八大市场格局如何,蕴藏哪些增长空间?
发布日期:2026/9/4
全球储能市场需求正在全面开花,但一个问题随之浮现:美国、澳洲、中东、欧洲、日本、东南亚、印度、拉美八大海外储能市场,中国企业该去哪里?
不同的企业,凭借各自的战略选择,已经走出了截然不同的路径。阿特斯已深入布局北美高壁垒市场,阳光电源与比亚迪两家企业占据了中东储能系统市场超80%份额,麦田能源、思格新能源为代表的中国厂商拿下了70%以上澳洲户储份额,楚能新能源、融捷能源、亿纬锂能、瑞浦兰钧等20余家企业上半年官宣了超60GWh欧洲储能订单......
分析指出,中国企业出海,不是选“最大的市场”,而是选“最适合自己能力圈的市场”。
从发展迫切性、政策支持性、政策排他性、毛利率、产业竞争激烈程度、供应链完善程度、相关支持与配套产业这七个维度交叉审视,高利润伴随高壁垒,高增长伴随高风险,低门槛伴随低毛利,没有完美的市场,只有匹配的战场。
全球储能主要市场量化表
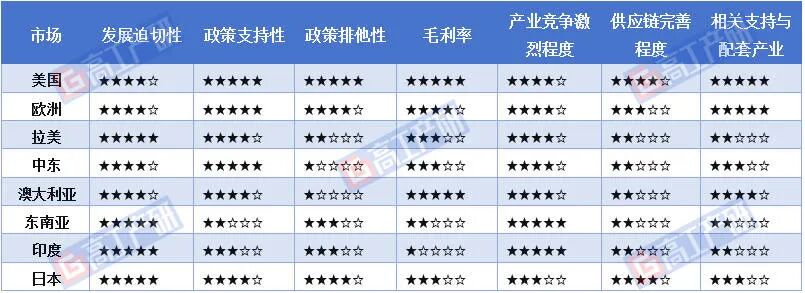
注:本表为八个市场之间的相对排序,非绝对评分。星级越高,表示该市场在该维度上的强度越大。
储能出海的市场选择,最终不是一道地理题,而是一道能力题。
底层驱动力:刚需驱动,还是经济驱动?
储能市场发展的底层驱动力,本质可归为两大逻辑:一是非装不可的刚性约束需求,二是有利可图的市场化经济诉求。
生存逻辑驱动下的市场,核心问题从来不是电价贵不贵,而是有没有电可用。印度、东南亚、拉美、日本就是这样的刚需市场。但刚需并不意味着好生意,印度、东南亚支付能力弱,日本制度壁垒高,各有各的难处。
以印度为例,比亚迪、宁德时代、阳光电源、亿纬锂能、天合储能、融捷能源、远景能源、瑞浦兰钧、星星充电等一批中国企业嵌入印度储能供应链,公开的印度储能订单超过20GWh。
在东南亚,宁德时代2025年12月与新加坡Vena Energy签署框架协议,向印尼子公司提供4GWh的EnerX电池储能系统。中国能建签下菲律宾MTerra Solar南区块EPC,含 1.2GWh储能。阳光电源、弘正储能等企业也在东南亚接连拿下项目。
美国、欧洲、中东、澳大利亚这样商业动机驱动下的市场,问题不是“有没有电”,而是“怎么用更便宜”。在这些地区,储能是算得过来账的最优解,但存在化石能源等替代方案,支付能力强,但需求有弹性,企业必须证明自己比其他替代方案更优。
在中东,比亚迪和阳光电源瓜分了阿联酋RTC项目,该项目号称全球迄今为止最大的太阳能和电池联合储能项目,包括总容量达19GWh的电池储能项目。
总之,刚需不等于好生意,弹性不等于没机会,选择市场,本质上是在刚需与支付能力的市场之间找交集。
政策AB面:谁在发钱,谁在关门?
底层驱动力回答了"为什么需要储能"的问题,但真正的生意能否落地,还要看政策是否给出了明确的收益路径。
政策的本质是降低投资不确定性的工具,区别在于谁在出钱、能给多久、谁在背书,这是储能投资从纸面需求转化为真实回报的关键。
美国是单法案锁定型代表,以联邦法律锁定投资税收抵免;欧洲是框架叠加型,以多重制度框架叠加成员国财政承诺;中东是主权资本主导型,以主权资本直接注入项目融资。这些市场的信用主体足够强、时间窗口足够长,投资者因此敢于将储能纳入长期资产配置。
日本和澳大利亚是成熟政策型,收益路径清晰可预期;拉美和东南亚则是规则构建型,距离规则成熟仍有距离;印度意愿强但兑现弱,陷入了政策趋严与落地偏弱之间的结构性矛盾。
六类市场之间的差距,本质上是信用兑现能力的差距。储能企业出海布局,除考量当地资源禀赋与市场体量外,核心要看制度信用能否转化为长期收益的确定性。
同时,政策层面的准入壁垒,也决定了谁有资格入场。
美国市场在系统性“关门”。FEOC(外国关注实体)规则逐年收紧,不仅限制中国电芯直接进入,还沿股权链穿透审查。特朗普8月26日签署的第14420号行政令,再度加码主干电网设备进口限制。到2027年,随着日韩及东南亚产能释放,中资在美市场份额大概率缩水。
欧洲和日本也在制度性设槛。欧洲的碳足迹申报、电池护照(2027年强制)、碳边境税(CBAM)层层加码,合规成本逐年攀升。日本则祭出JC-STAR网络安全认证,目前中国头部企业无一上榜,未来只能曲线进入,代价是品牌溢价和利润空间被压缩。
中东和澳洲目前基本“门户大开”,中资入围比例高。但中东是巨头游戏,极吃EPC总包能力和政府关系;澳洲由电力现货市场的峰谷价差驱动,利润较薄,但市场化程度高,考验成本控制和响应速度。
总的来说,每个市场都有各自的进入难度和利润空间,很少存在既容易进入又利润丰厚的市场。
欧洲和日本考验合规能力和本地化速度,美国考验重构供应链的耐心与抗风险能力,中东和澳大利亚考验价格竞争力和项目执行效率。选市场,本质上是拿自己的长板去对别人的门槛。
毛利率真相:钱在哪里,为什么在那?
与既往认知不同,海外储能绝非全是高毛利市场。全球储能市场的毛利率像一座金字塔,从塔尖的高毛利到塔底的“薄如刀刃”,背后是不同市场的收益来源与成本结构在博弈。
塔尖,美国、欧洲、澳大利亚稳坐高毛利市场,但赚钱的逻辑完全不同。
美国是“政策红利+三层收益机制(ERCOT、PJM、CAISO)”的叠加,设备商靠电芯成本下降和EPC缩水吃到了肉。
欧洲是高电价+高波动性撑起了辅助服务收益,但碳足迹、电池护照、碳税像三把刀,一层层削薄利润。
澳洲则是靠“负电价买、高峰价卖”的极端套利,装机量越大,设备成本摊得越薄。
但高毛利不等于稳毛利。美国政策有变数,欧洲合规成本在累积,澳洲价差在收窄。这块蛋糕好吃,但烫嘴。
塔中,日本、拉美、中东是中等毛利市场,各有各的卡点。
日本毛利中等,是因为本土商社(伊藤忠、三菱、三井物产)全链条把控,外资只能做设备商,且认证壁垒把多数人挡在门外,能进去的反而能维持价格体面。
拉美毛利不差,但汇率风险极大——巴西雷亚尔对美元波动剧烈,项目收入是本币、成本是美元,稍有不慎利润就被汇率“吞掉”。
中东则是另一个极端,汇率风险为零,也无认证壁垒,中资近30GWh的签约量占据了半壁江山,但正因为太好进,招投标压价明显,份额拿得到,利润却薄。
塔底,东南亚和印度是低毛利市场,问题不在成本而在收入端。
东南亚的问题是终端电价太低(泰国均价0.12美元/度)、补贴少,一套16kWh户储系统只能卖5500元人民币,毛利率全线在10%-18%挣扎。好在离中国近、供应链转得快,资金一年能多转几圈,赚的是辛苦钱。
印度则是一场灾难。运营端的价格战已经到了“中标即亏损”的地步——两小时储能最低中标价14.8万卢比,远低于23万卢比的可行性基准线,75%的项目从签合同起就是亏的。运营方不赚钱,设备商的应收账款拉长、库存积压、现金流吃紧,整个链条陷入“接单就亏,不接没活”的死局。
全球储能主要市场产业链自主性评估矩阵
竞争激烈度与毛利率负相关。从竞争激烈程度来看,高竞争度价格踩踏型市场为东南亚和印度。东南亚是“供给过剩驱动”,印度是“竞价失血驱动”。
高竞争度非踩踏型市场是美国、欧洲、拉美、中东、澳洲,竞争虽激烈,但每个市场都有一道“防踩踏的阀门”,让价格战不至于失控。
寡头格局型市场是日本,竞争激烈程度低。加上日本政府已将储能电池划定为“特定重要物资”,提供补贴和保护,市场本身不具备白热化竞争的条件。
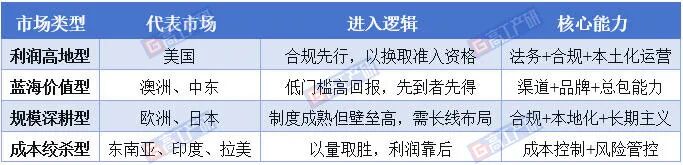
整体来看,美国的高毛利,建立在FEOC合规的高门槛之上;澳洲的蓝海价值,以漫长的并网审批为代价;欧洲和日本的制度成熟,对应着层层叠加的合规壁垒;东南亚和印度的规模增长,则伴随着利润薄如刀刃的现实。
每个市场的优势都与它的短板一体两面。不存在“又好进又赚钱”的选项。对企业而言,真正的战略课题不是“哪个市场最大”,而是“哪个市场与我的能力圈最匹配”。
选对了战场,仗就赢了一半。
来源:高工储能