碳市场定了个“减脂目标”,接下来怎么练
发布日期:2026/8/25
市场信息总览
2026年1-7月,全国碳排放权交易市场碳价整体呈现上涨态势,收盘价在72.50—98.59元/吨区间波动,平均碳价为79.89元/吨,较2025年同期74.59元/吨上涨7.11%,成交量同比上涨39.63%。
地方试点碳市场方面,广东碳市场2026年7月平均碳价为38.2元/吨,同比上涨9.7%,天津、上海、北京、湖北和深圳平均碳价分别为31.0、57.3、102.8、36.6和47.0元/吨,分别同比下跌22.5%、8.8%、7.8%、7.5%和1.1%,重庆、福建碳市场无交易量。
国际市场方面,2026年7月欧盟碳市场配额期货结算均价为80.4欧元/吨,同比上涨14.3%;英国和韩国碳市场平均碳价分别为58.1英镑/吨和25081韩币/吨,分别同比上涨18.4%和139.0%;新西兰碳市场平均碳价为54.6新西兰元/吨,同比下降4.3%。
截至2026年7月31日,中国核证自愿减排量(CCER)累计成交1784万吨,成交额13.72亿元,成交均价76.92元/吨。
最新数据展示
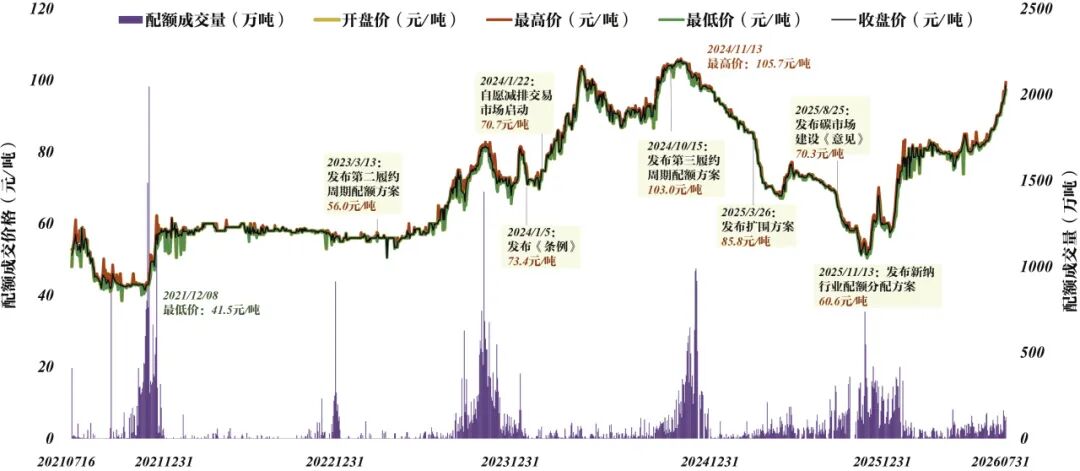
图1 全国碳排放权交易市场配额价格与交易量
(2021.7.16~2026.7.31)
数据来源:上海环境能源交易所股份有限公司
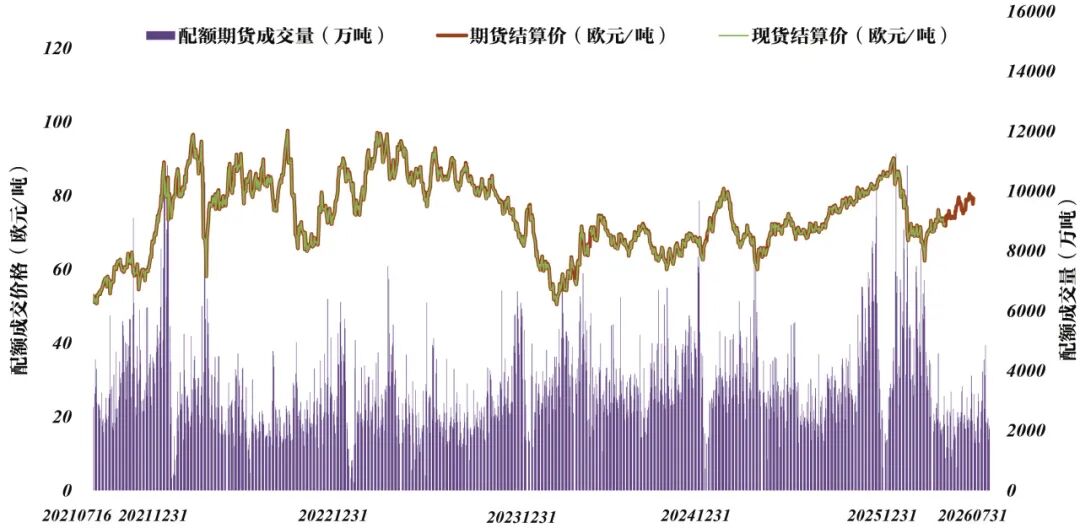
图2 欧盟碳市场配额价格与交易量
(2021.7.16~2026.7.31)
数据来源:欧洲能源交易所(EEX)、洲际交易所(ICE)
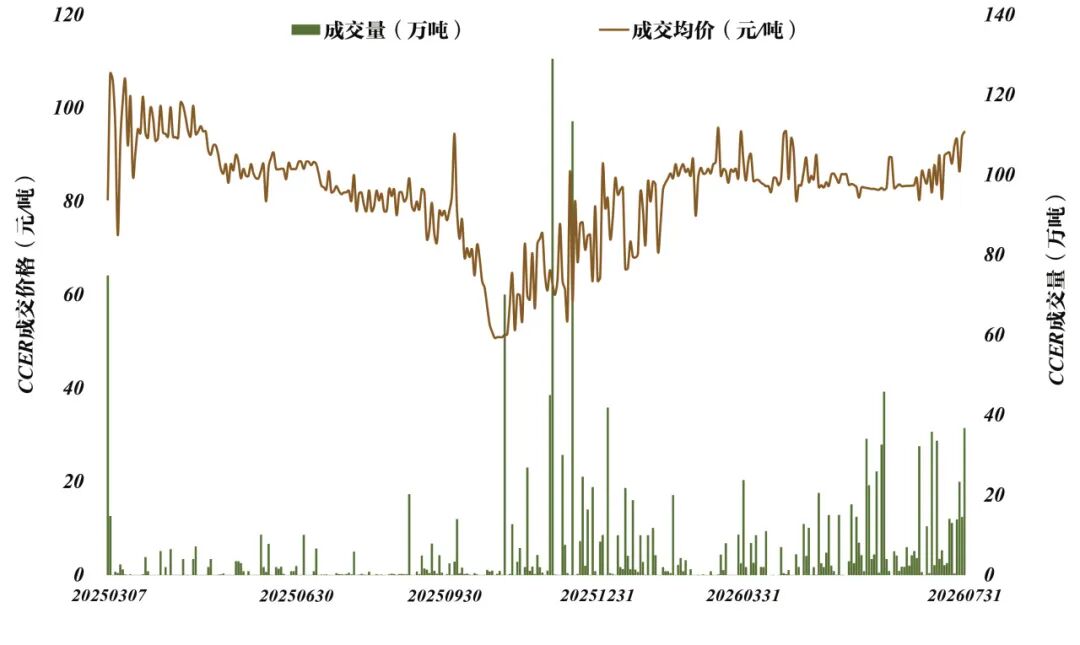
图3 全国温室气体自愿减排交易市场中国核证自愿减排量(CCER)价格与交易量
(2025.3.7~2026.7.31)
数据来源:北京绿色交易所
专家观点
张希良
清华大学能源环境经济研究所所长 教授
针对“全国碳排放权交易市场覆盖行业单位产品二氧化碳排放比2025年下降3%左右”这一目标,我们团队基于能源经济模型评估后的初步判断是:这一目标挑战很大、需要付出巨大努力,但一旦实现,成效将十分显著,对全国碳达峰目标的支撑作用将是决定性的。
首先,3%的单位产品碳排放下降,是在已有减排成效基础上的“增量”下降。“十二五”以来,我国高耗能行业能效水平持续提升,很多行业的碳排放强度已处于全球相对先进水平。在前期节能降碳已经取得诸多成果的情况下,未来五年一些高能耗、高排放行业的节能减碳进入了真正的攻坚期。这意味着,3%的下降不能依赖“捡低垂的果实”,而必须依靠深度的技术变革和工艺革新。
其次,根据模拟结果显示,配额基准的收紧速率直接决定了减排力度与经济成本之间的权衡。3%的目标意味着“十五五”期间配额分配必须逐年趋紧,这对正处于经济转型关键期的诸多工业行业而言,压力不可小觑。根据我们的测算,“十五五”期末碳价需要上升至140元/吨左右,才能在激励与约束之间找到平衡。
然而,挑战越大,意味着一旦突破,成效越显著。碳市场扩围至八大行业后,可实现的碳减排量将占全国完成碳达峰目标所需减排量的70%以上。3%撬动的将是全局性变革。
严刚
生态环境部减污降碳协同治理重点实验室 主任
2026年7月,全国碳市场碳价持续上涨,由月初84元/吨升至月底接近100元/吨,单月涨幅达18%,仅次于2025年12月24.7%的月度涨幅,创下全国碳市场运行以来第二高的单月涨幅。7月发布的2025、2026年度配额分配征求意见稿释放出发电行业配额收紧的信号,钢铁、水泥、铝冶炼行业也将实施与企业碳排放绩效挂钩的差异化配额分配,市场对未来配额稀缺性的预期明显增强,叠加履约需求逐步释放,共同推动碳价快速上行。
我国提出“十五五”期间“全国碳排放权交易市场覆盖行业单位产品碳排放下降3%左右”的目标,这是我国首次以量化指标明确中远期全国碳市场的减排目标,为未来五年设定了一把清晰的“减排标尺”。这一目标既明确了碳市场将延续强度管理的模式,与碳排放双控机制紧密衔接,也为碳市场配额总量和基准值的动态调整提供了方向,有助于形成更加清晰、稳定的中长期减排预期。
3%的目标看似力度不大,实则挑战难度却很高,因为这是在相关行业“十五五”生产负荷将进一步下降的背景下提出的,耦合行业生产活动水平变化,预计将推动市场覆盖的4大行业碳排放总量下降1.6亿吨左右,有效抵消其他行业碳排放增长,为全国高质量碳达峰作出重要贡献。
万军
生态环境部环境规划院副院长 研究员
将全国碳排放权交易市场覆盖行业碳强度下降3%的目标写入《美丽中国建设“十五五”规划》,其政策含义至少体现在三个层面:其一,美丽中国建设从定性倡导走向定量约束。3%的目标意味着美丽中国建设的“降碳”维度有了具体可衡量、可考核的量化标尺。其二,碳市场从生态环境领域的专业工具上升为美丽中国建设的标志性制度安排。碳市场的制度功能和减排绩效已经被纳入国家生态文明建设的整体坐标中考量。其三,高排放行业层面每下降1个百分点的碳强度,都是美丽中国建设成就在经济生产单元的具体呈现,美丽中国不只是山水林田湖草沙的美丽,也包括产业体系绿色转型的“美丽”。
值得特别强调的是,这一目标看似温和,实则是一个需要付出超常规努力的“高难度目标”,可能需要依赖工艺革命、深度脱碳技术等“长周期、高投入”的硬核手段。碳市场首次承载如此量化的刚性减排压力,其制度效能将面临真正的“大考”。而正因其难,一旦实现,碳市场对全国碳达峰和美丽中国建设的支撑作用将是跨越式的。它不仅贡献数亿吨级的直接减排量,更将验证碳市场这一市场化机制在推动产业绿色转型中的决定性价值,为美丽中国建设的产业底色注入最硬核的绿色成色。
姜克隽
香港科技大学(广州)社会枢纽碳中和与气候变化学域(CNCC)主任 教授
我们团队开发的IPAC(中国综合环境政策评价模型)常年参与IPCC评估报告和国际模型对比研究,同时也参与国内的政策评估和决策支持工作。基于IPAC模型在全球框架下的情景模拟,全国碳市场覆盖行业单位产品碳排放下降3%目标可以很好的促进我国“十五五”期间碳达峰目标的实现。
目前我国的碳市场覆盖的主要是电力和高耗能行业,长期以来这些行业致力于产品的节能减排工作,并取得了巨大的成就。我国工业产业的主要产品单位能耗已经从落后到全球领先,工业制造业实现了生产工艺的全面升级。如果要在这样的基础上实现单位产品的碳排放的进一步下降,已经要求企业从之前的以节能为主的方式,转向更多利用零碳能源为主的方式上。随着我国光风水电、核电等零碳电力成本的快速下降,原来成本高昂的零碳能源目前已经进入成本有效阶段。未来很多企业都会竞相获取零碳能源,一方面可以实现产品在碳交易市场,以及全球市场的竞争性,同时利用零碳电力又可以减少成本。目前在很多工业企业,已经在积极主动的安装厂区的光伏和风电系统,甚至在完全不上网的情况下已经可以明显减少企业的用能成本。这些技术进展为参与碳交易的工业企业提供了有力的技术支持,来实现单位产品碳排放下降3%的目标。很有可能大量企业可以做的更好。但是作为一个行业的统一要求,也充满了挑战。
柴麒敏
国家气候战略中心战略规划部主任 研究员
近日,《国家应对气候变化“十五五”规划》(以下简称《规划》)正式发布,一个值得关注的重要政策信号是“全国碳排放权交易市场覆盖行业单位产品二氧化碳排放比2025年下降3%左右”作为核心规划目标被首次提出。在国家应对气候变化的战略全局中,碳市场至少承担三重关键定位。
第一重,是应对气候变化“降碳”主战场的核心制度载体。应对气候变化的核心任务是控制和减少温室气体排放,而碳市场正是降碳领域最具市场化、最富效率的制度工具。随着“十五五”期间碳市场进一步扩围,碳市场几乎全面覆盖产业绿色低碳转型的“主力阵地”。尤其是随着碳市场覆盖的部分行业产能产量变化,单位产品碳强度的下降还预示着碳排放总量也将出现稳中有降。管住了碳市场,就抓住了我国温室气体减排的“牛鼻子”。
第二重,是应对气候变化与环境污染治理协同推进的关键途径。《规划》明确提出协同推进降碳、减污、扩绿、增长。通过形成碳价信号,推动企业淘汰落后产能、改进工艺路线、提升治理水平,必然在降碳的同时带来污染物的协同削减。可以说,碳市场一头连着“降碳”,一头连着“减污”,是实现协同增效的关键制度接口。
第三重,是气候治理体系现代化的重要探索。碳市场是生态文明体制改革中市场化机制建设的标志性成果。以碳市场为主体的碳定价机制引导资源优化配置,实现全社会减排成本最小化,代表了气候治理从命令控制型工具向市场化激励型工具转型的方向。
田智宇
国家发展和改革委员会能源研究所,能源可持续发展研究中心主任 研究员
“十五五”期间,我国提出“全国碳排放权交易市场覆盖行业的单位产品碳排放降低3%左右,重点排放单位碳排放配额清缴完成率稳定在较高水平”。在当前碳双控工作复杂严峻形势下,要充分认识碳市场在促进碳排放要素优化配置、助力碳双控目标实现、促进绿色低碳产业发展中的重要作用。
一方面,这是强化“宏观”碳排放约束向“微观”节能降碳行为传导的重要途径。“十五五”时期,我国要实现碳排放强度降低17%的约束性目标,既要从宏观层面强化结构降碳,包括调整优化产业结构、能源结构,还要从微观层面强化技术降碳,重点就是降低碳市场覆盖行业的单位产品碳排放水平。碳市场通过配额分配和清缴,将控碳降碳的目标任务,转化为具体的“每吨水泥、每吨钢铁、每度电的碳排放”,实现了政策要求的精准、科学落地。
另一方面,这是促进“激励”机制与“约束”机制有效协同的重要载体。“十五五”时期,我国全面实施碳排放双控,并不是全面限制企业的碳排放,而是通过发挥碳市场以及能源、电力市场等作用,引导碳排放要素在企业之间、行业之间优化配置。要实现单位产品碳排放降低3%左右的目标,并不是依靠行政手段“一刀切”分解到每个企业,而是有效发挥碳市场机制作用,使企业的减排努力能够通过配额盈余获得直接的经济回报。这不仅能够降低全社会减排成本,还能促进绿色低碳技术进步和产业壮大发展。
谭显春
中国科学院科技战略咨询研究院 碳中和战略中心副主任 二级研究员
“十五五”全国碳排放权交易市场覆盖行业单位产品碳排放降低3%左右的目标,是碳市场与碳双控协同衔接的重要抓手。一是推动能耗双控向碳排放双控转型,引导企业由关注“用能多少”拓展到关注“排碳多少”。二是为如期实现碳达峰提供支撑。“十五五”是碳达峰的关键期,随着碳市场扩围,其对重点行业减排和碳双控目标实现的支撑作用将进一步增强。三是促进碳双控考核体系完善。碳市场形成的排放和履约数据,可为地方和行业碳排放管理与考核提供支撑。
从目标实现路径看,碳市场需要在行业扩围、配额分配、碳价机制和数据质量四方面协同发力。行业扩围是基础,应有序纳入更多高排放行业,促进更大范围减排,提升碳价代表性。配额分配是关键,应衔接碳双控目标,科学把握配额总量和基准收紧力度,稳妥推进免费与有偿分配相结合。碳价机制是驱动力,稳定、透明、可预期的碳价,能够将排放约束转化为成本收益信号,增强企业降碳动力。同时,应推动碳市场与气候投融资制度协同,将碳价、履约和减排绩效信息纳入项目评价、融资决策和风险管理,引导长期资本支持重点行业绿色低碳转型、低碳技术创新和产业结构升级。数据质量是生命线,应健全碳排放统计核算和信息披露体系,提升排放数据和减排绩效信息的真实性、准确性与可比性,为碳市场运行和碳双控实施提供可靠支撑。
蔡博峰
生态环境部环境规划院 碳达峰碳中和研究中心
执行主任
2026年,欧盟碳市场基准碳价走了一次完整的“政治冲击—改革方案—重新定价”,走势可以概括为:1月冲顶—2月政治性暴跌—3月创年内新低—4至6月修复—7月改革方案发布后冲高—8月重新稳定在80欧元以上。真正的转折是7月17日欧盟委员会正式提出ETS改革方案,这是欧盟碳市场建立以来非常重要的一次改革方案(目前仍只是提案,尚无法律效力,需欧洲议会和欧盟理事会正式通过后才会生效,最快2027年第一季度),市场一度担心欧盟会为了工业竞争力会大幅削弱甚至直接干预ETS,但正式方案是“踩了一脚刹车”:2031—2035年配额上限年降幅拟降至3.7%,2036—2040年进一步降至1.7%;欧盟碳边境调节机制(CBAM)覆盖行业免费配额的完全退出时间由原来的2034年延长至2038年,同时把免费配额与企业脱碳投资挂钩。也就是说,从此前单纯强调“越收越紧”,转向“碳价约束+工业竞争力+投资支持”的重新平衡。有意思的是,改革方案明明总体偏宽松,却没有导致价格下跌。碳价反而在7月22日一度冲到约86欧元/吨;8月大部分时间稳定在81—84欧元/吨。
根据一项针对欧盟碳市场中的28座以高炉—转炉(BOF)路线为主的粗钢生产(占92%的钢铁产量)的研究显示(Sanin and Sourisseau, 2023),其平均排放强度从第一阶段(2005—2007年)的1.35 tCO2/t粗钢降至第三阶段(2013—2020年)的1.30 tCO2/t粗钢,近10年下降约3.7%;第二阶段(2008—2012年)则一度升至1.43 tCO2/t粗钢。从第三阶段(2013—2020年)开始,欧盟碳市场工业免费配额分配转向产品基准方法,基准值定期收紧。以高炉—转炉路线最核心的铁水(hot metal)为例,2026—2030年由上一阶段(2021—2025年)的1.288降至1.248 tCO2/t,下降约3.1%。
来源:碳排放权交易信息中心