山东作答分布式光伏:规模之上,生态为王
发布日期:2026/8/10
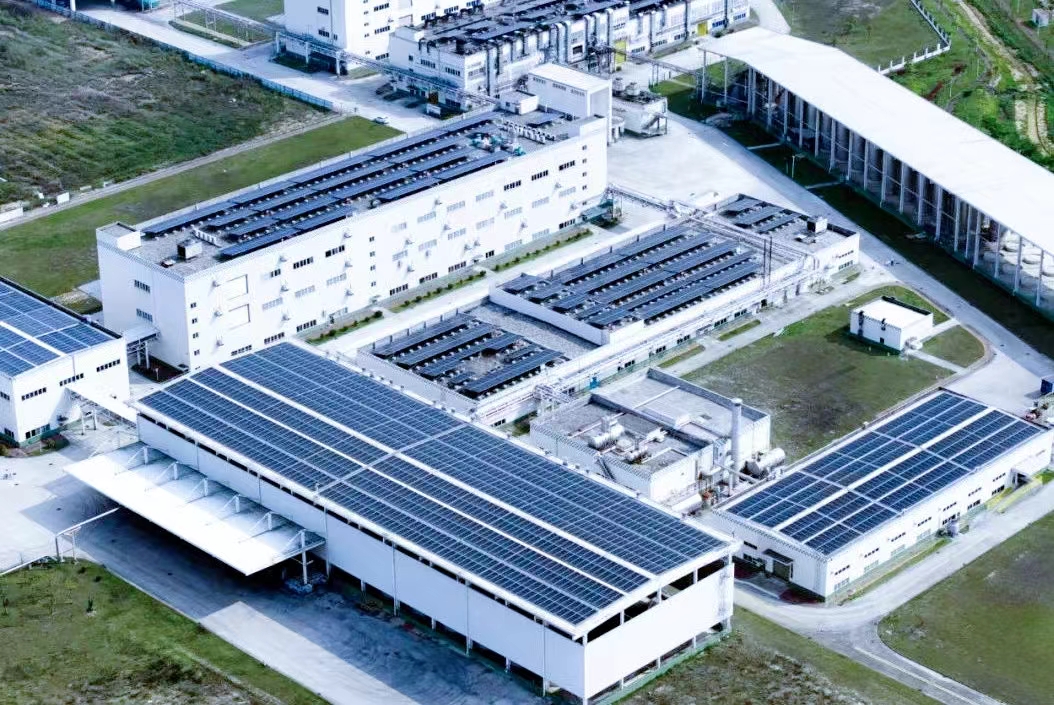
过去三年,山东分布式光伏一路高歌,但繁荣的表象之下,三道硬茬接连横亘在面前——
第一道物理题。装机爆发之后,2024年,山东全省53个县级配电网被划入分布式光伏接入“红区”,暂停新项目接入。
第二道价格题。2025年4月,全月每天中午,电力现货价格无一例外跌入负电价。光伏大发阶段的电力供给增加迅速,电能量价格持续压低。
第三道模式题。2026年是136号文正式实施的元年,分布式光伏上网电量从“保障性收购”迈入“市场定价”,收益模型被重写,直接改变着每一个市场主体的决策。
三道题的背后,其实是同一个问题:当光伏从“补充”逐步成长为“主力”,它还能不能继续发展?
如果按照固有的商业模式思维,答案一定是不太可观。消纳受限、电价走低、收益不稳,每一条都足以让分布式光伏的投资停滞。山东的困境并非孤例,也是河北、河南以及西北等光伏大省的共同缩影,经历了大规模装机爆发、电网和市场配套相对滞后的过程,新能源的消纳矛盾由此集中显现。因此,问题的关键不在于光伏是否值得继续发展,而在于未来应当以什么方式、在什么场景下发展。
山东正在给出的新答案是:不再简单为光伏设定一条依靠装机目标和政策托底的路径,而是搭建适合光伏长期生存的市场环境,让不同类型的项目接受真实的来自供需和市场价格的检验。
这种“培育生态”的思路,或许正是山东经验中最值得其他地区关注的部分。
两个领先,一个样本
截至2026年5月,山东光伏装机达到9636.66万千瓦,占全省电源总装机的37.34%;其中分布式光伏超过6000万千瓦,接入用户超过130万户。无论从规模还是渗透率看,山东都是观察中国分布式光伏发展变化的典型样本。
与分布式光伏同步加速的还有山东省电力市场建设。2021年12月,山东开启电力现货市场连续结算试运行,2024年6月17日,山东成为全国第三个转入正式运行的电力现货市场,成功构建了“中长期+现货+辅助服务+零售+绿电绿证+容量补偿”的全周期、全品种电力市场体系。
2026年是新能源全电量入市元年,山东最先出台配套政策,一方面,保障新能源企业在入市初期的合理收益,又通过零售封顶价格、批发成本联动和中长期灵活价格等机制为工商业用户筑起价格防火墙。
光伏装机领先,叠加电力市场建设领先,这意味着全国分布式光伏要面对的问题,会率先在山东暴露;而问题的解法,也最有希望率先在山东跑通,这正是山东值得被全国仔细研究的原因。
从装机骤降、红区划定到136号文的率先执行,可以看到,山东分布式光伏的增长引擎,已经从“政策推动”切换到“市场筛选”。这套体系如何运转?可以从三条线索看清。
一、用储能打开并网空间
从2023年开始,光伏接入限制地区全面在山东省蔓延,山东随后尝试通过储能和虚拟电厂,为受限地区打开新的项目出口。2025年4月,《关于推动虚拟电厂试验示范工作高质量发展的通知》(鲁发改运行〔2025〕279号)明确,允许发电储能类虚拟电厂通过配建储能,在接入受限地区新装、聚合分布式光伏和储能资源,通过引入“虚拟电厂”这一聚合模式,让“配储换并网”第一次在山东分布式光伏市场获得了较为明确的政策通道。
2026年5月,《促进光伏发电高质量发展的实施意见》(鲁发改能源〔2026〕374号)又进一步提出,暂无可开放容量的地区,用户侧加装储能、保证不发生反向重过载,即可建设全部自发自用分布式光伏,并在受限地区探索台区储能、云储能等新模式。
这套安排的意义,不仅在于配置储能本身而是通过允许光伏与配储作为统一整体参与市场。储能不仅能够通过充放电改变光伏出力曲线,还可以参与容量补偿等市场机制。这意味着,储能从可能增加项目成本的“并网的代价”变成了会创造收益的资产。原本属于电网物理约束的问题,开始通过市场化收益机制寻找解决方案。面对承载力不足,山东提供了一个重要思路:通过价格机制,引导项目主动承担系统调节责任。
二、用虚拟电厂降低入市门槛
新能源全面入市之后,分布式光伏面对的另一项难题,是单体项目规模小、数量多、位置分散,难以独立参与市场交易。
为此,山东也率先迈出了发电侧虚拟电厂的探索之路。2025年4月,《关于推动虚拟电厂试验示范工作高质量发展的通知》(鲁发改运行〔2025〕279号)启动虚拟电厂试验示范;2026年3月,七部门联合印发《山东省促进虚拟电厂高质量发展方案》;2026年6月,《山东省虚拟电厂建设运行管理办法》出台,并于8月1日施行。一年多时间,山东完成“试点探索—发展方案—管理办法”的制度三级跳,虚拟电厂也从概念验证进入规范运行阶段。
市场机制正在开始体现价值。2026年5月,我们观察到一个分布式光伏以虚拟电厂聚合形式参与电力市场的实际案例:一个配储比例约30%的全额上网项目,与同区域无配储项目相比,仅通过储能的电能量峰谷转移和容量补偿机制,其场内结算收益就达到后者的两倍以上;即使计入场外机制电价差价结算,仍有近20%的增收。
当聚合机制逐步跑通,分布式光伏的收益结构便从单一的发电,变成发电收益、容量收益和绿色环境价值的组合,这正是分布式光伏与电力市场长期共处所需要的商业基础。
三、从装机先行到问题解决
随着市场的愈发成熟,山东分布式光伏的发展目标从“十四五”期间的关注装机、规模占比,转向更为系统性的问题解决。
其中一条路径,是服务工商业企业降低用电成本。在现货价格波动加大、余电上网收益下降的背景下,具有稳定负荷和较高自发自用比例的工商业项目仍然具备相对明确的经济性。分布式光伏在高耗能企业中扮演着降低企业综合用能成本的重要工具。
另一条路径,是服务企业绿电消费和出口合规需求。对于具有稳定绿电需求的出口型企业,可以通过整合周边闲置屋顶、分布式电源和用电负荷,探索绿电直连、源网荷储一体化等模式,为企业提供更加稳定、可追溯的绿色电力,应对供应链减排和碳边境调节机制等要求。
这些模式与趋势共同指向的是,分布式光伏的系统定位不再是独立的发电单元,而是嵌入源网荷储系统的调节节点。它既可以与风电、储能、可调节负荷协同,参与电力市场交易,也可以更紧密地与企业负荷结合,助力企业降低用电成本、满足绿电需求。
山东分布式光伏可持续的高质量发展离不开消纳和真实的需求。需求牵引、消纳先行、配套同步、质量优先,才是分布式光伏下一阶段的主要发展逻辑,这也是山东作为中国分布式光伏发展的先锋省份,为其他地区提供的重要路径参考。
在分布式光伏的发展规划中,绿电需求是其中尤为重要的一环。山东从2025年起将可再生能源消纳责任权重考核分解到重点行业,先后把电解铝、水泥、钢铁三个行业共249家重点用能企业纳入绿电消费比例管理。配额约束推动企业的绿电消费从自愿行为转向合规要求,为绿电需求提供了制度支撑。
但从山东整体绿电市场的供需来看,目前每千瓦时约1.5至2分的环境溢价,虽然能够为部分存量光伏项目提供增量收益,但无法对分布式光伏的投资形成决定性支撑。因此,无论绿电直连还是源网荷储,当前商业模式仍以追求低电价为核心导向,绿色价值尚未在市场里达成共识。
新能源发展至今,山东的困境远不止“山东”,而是“十四五”装机狂飙之后全国大部分省份面临的共性问题。稳定、廉价、绿色作为能源发展的不可能三角,是所有市场的共同挑战,但如果新能源的发展是大势所趋,那么最好的抓手仍然在市场。提高全社会的绿电需求意识,建立稳定、透明、可预期的绿色价值实现机制,将成为新能源真正实现市场化的核心手段。与此同时,光储融合也需要继续提高稳定供电和系统调节能力,使新能源不仅能够提供绿色电量,也能够为电力系统提供更高质量的容量和调节服务。
结语
回头看,山东的分布式光伏发展正在逐步告别依靠硬性规划和政策托底阶段。它正在用规则筛选项目、用储能打开空间、用市场兑现价值、用聚合降低门槛,再通过绿电消费机制培育新的需求,让光伏在真实的供需与价格中持续发展。而政府的角色,也正在从直接规划项目发展路径的“划跑道者”,转变为建设规则、市场和基础设施的“生态培育者”。
映射到市场端,未来的投资者、开发商和金融机构不能只盯政策,更要关注光伏所处的电力系统和市场环境。现货分时价格曲线的形状、负电价的频次与深度、机制竞价的出清价格与规模、绿电交易溢价水平、可靠容量补偿标准、承载力评估的季度变化以及虚拟电厂的聚合规模与调节能力都将成为判断项目能否投资、适合何种模式的重要指标。
市场化并不是分布式光伏发展的终点,而是新一轮价值重估的起点。随着储能、聚合交易、绿电消费和源网荷储协同机制逐步完善,行业仍有望在高自发自用、稳定负荷、绿电需求旺盛和具备调节价值的场景中打开新的增长空间。
山东正在书写的,不仅是一个省份的能源转型故事,也是在新能源全面入市背景下,中国分布式光伏如何重建生存逻辑的一份现实答卷。从规划装机到培育生态,并非增长的结束,而是分布式光伏走向更高质量、更具韧性发展阶段的开始。
来源:光伏们 作者:卢嘉斌