新赛道还是新战场?压缩空气储能的“早熟”烦恼
发布日期:2026/8/6
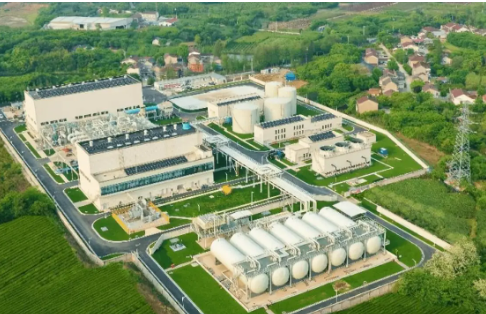
压缩空气储能正加速迈向规模化。
2026年的压缩空气储能行业,原本沉浸在不断刷新纪录的向上气氛中。
1月,江苏淮安两台30万千瓦压缩空气储能机组全面投产,总装机达到60万千瓦,成为当时全球已投产规模最大的压缩空气储能电站。
几个月后,江苏金坛二期项目两台35万千瓦机组进入设备安装和系统调试阶段。内蒙古、山东、湖南、云南等地,还有一批数十万千瓦乃至百万千瓦级项目正在施工、办理审批或者等待开工。
国内压缩空气储能项目,正在从几万千瓦的试验工程,迅速跨入数十亿元、上百万千瓦的大型能源工程。
随后,一场事故,让行业想象略有坍塌。
7月31日凌晨3时50分许,内蒙古乌兰察布市卓资县,中铁建压缩空气储能项目一处隧道施工标段发生塌方,造成4人死亡、6人受伤。事故调查和后续处置随即展开。
从数据来看,该项目不可谓普通。
卓资县项目规划装机105万千瓦,储能容量630万千瓦时,投资接近百亿元,采用人工硐室储气。按照规划,它建成后将成为全球规模最大的压缩空气储能项目之一。
它的发电功率相当于一台百万千瓦级大型机组,满功率可以连续放电6小时。按每户家庭每天用电6千瓦时估算,一次充满,足够约105万户家庭使用一天。
这次事故撞破了压缩空气储能快速扩张形成的乐观气氛,进而让行业有了一丝困惑,当一项技术刚刚走出示范工程,就开始建设百万千瓦项目,它准备好了吗?
我们是不是又在要求一个刚刚起步的行业,在第一天就交出成熟产业才有的标准化、经济性和安全记录?
行业却仍站在起跑线上?
2022年,江苏金坛一期60兆瓦盐穴压缩空气储能电站投产。到2026年,淮安项目已经把已投产规模提高到600兆瓦,金坛二期设计规模达到700兆瓦,卓资县项目则达到1050兆瓦。
短短几年,项目单体规模扩大了十几倍。
政策也在为行业发展提速。2024年,国家能源局公布56个新型储能试点项目,其中压缩空气储能项目达到11个,是除锂离子电池外入选数量最多的技术路线之一。
国家能源局此后又将压缩空气储能列入储能产业创新工程重点方向,继续支持重大技术攻关和工程示范。
随着风电、光伏规模增加,电力系统需要能够连续放电数小时的大型调节电源。压缩空气储能使用压缩机、膨胀机、换热系统和地下储气空间,可以建设长时、大容量电站。相比大量堆叠电芯,其设备寿命、规模效应和资源循环利用能力,构成了另一套技术逻辑。
淮安项目全面投产后,预计年发电量达到7.92亿千瓦时。金坛二期一次充电可储存280万千瓦时,设计年发电量超过9亿千瓦时。
但如果我们把目光从几个明星项目挪开,行业的真实体量又好似没有宣传中那么庞大。
截至2025年底,锂离子电池仍占我国新型储能装机的96.1%。压缩空气、液流电池、飞轮等其他路线加在一起,仅占3.9%。
这形成了压缩空气储能最明显的反差:
它在新型储能市场中还是少数派,单个项目却已经进入大型能源工程的体量。
正常情况下,一项新技术应该从小项目开始,经过一轮轮运行验证,再逐步扩大投资。但压缩空气储能很难完全按照这条路径成长。
它需要大型压缩机、膨胀机和储热系统,需要盐穴、矿洞或者人工硐室。项目太小,规模效应难以体现,技术价值也无法在电力系统中充分发挥。
因此,它的产业化不是从一条小型生产线开始,而是从地下数百米、投资数十亿元的工程开始。
这个行业几乎没有多少缓慢试错的机会。
一旦走出实验室,面对的就是大型项目的工期要求、融资压力、并网标准和安全责任。设备还在迭代,项目却必须按期投产,市场机制尚未稳定,贷款已经开始计息,行业仍在积累经验,地方已经开始争夺“全球最大”。
所谓的产业繁荣,更多表现为项目数量和投资规模不断增加。至于项目最终能否稳定运行、实际转换效率如何、每年能被调用多少次、能够获得多少收入,目前能够给出长期答案的电站仍然不多。
安全标准快速升级?
卓资县事故发生后,人工硐室压缩空气储能的安全问题迅速受到关注。
人工硐室需要在地下岩体中开挖储气空间。工程涉及地质勘察、爆破、围岩支护、衬砌、密封和高压运行。它既是储能电站,也是复杂的地下工程。
但在正式调查结果公布前,不能因为事故发生在人工硐室项目,就直接认定人工硐室技术存在根本性缺陷。
事故究竟来自地质条件、设计方案、施工组织、现场管理,还是其他因素,需要调查组给出结论。
安全责任不能推给“新技术”,技术路线也不能替具体责任人背锅。
事实上,监管规则已经在加快补齐。
2026年5月,国家能源局印发《新型储能电站建设工程质量监督大纲》,首次针对大型压缩空气储能电站设置专门监督要求。
地下储气库投用前、机组整套启动试运前,被列为必监节点;对于储气容量达到30万立方米以上的项目,还要在盐穴排卤前、人工硐室衬砌前接受专项监督。
此前,国家能源局内蒙古质监机构在一座人工硐室项目中,曾深入地下150米开展衬砌前专项检查,对洞室断面、围岩收敛和施工记录进行核查,提出6项实体质量问题和9项优化建议。
每个项目面对的地质条件不同,盐穴经验不能原样复制到硬岩硐室,内蒙古的施工方案也不能直接搬到湖南或者河南。地上设备可以批量制造,地下工程却仍然带有较强的定制属性。
这部分风险诚然不能回避。
但另一个事实也不能忽视,压缩空气储能的很多行业规则,至今仍在形成过程中。
国家能源局公布的行业标准制定计划显示,《压缩空气储能电站接入电网测试规范》《压缩空气储能电站节能设计规范》等标准,计划到2027年完成。也就是说,部分大型项目已经进入施工和调试阶段,相关标准仍在制定。
标准在追赶项目,市场机制同样如此。
2026年1月,国家发展改革委、国家能源局建立电网侧独立新型储能容量电价机制,符合条件的项目可以依据放电时长和顶峰能力获得容量收入。
这相当于首次在国家层面承认,储能不仅有“充多少、放多少”的电量价值,也有在电网需要时随时待命的容量价值。
但容量电价并不是一张固定收益凭证。
项目要进入地方清单,具体标准由各地结合煤电容量电价、电力供需和市场建设情况确定。项目还要接受顶峰能力考核,未达到要求可能被扣减容量收入。
直到2026年7月,国家能源局仍在公开文件中提出,要继续完善新型储能参与电能量、辅助服务和容量市场的机制。
这意味着,大型压缩空气储能项目的收入,仍然取决于峰谷价差、调度次数、辅助服务规则和地方容量补偿。
项目投资可能达到几十亿元,收入规则却可能随着电力市场改革继续变化。
这就是压缩空气储能真正的难处。
从安全角度考虑,它当然不能享受“新技术免责”。
但产业成熟度也的确需要时间。
不能一边要求企业建设长时储能、承担新能源消纳和电网调峰责任,一边让项目依靠不稳定的峰谷价差猜测收入;也不能一边鼓励地方建设全球最大项目,一边在标准、价格和融资机制尚未完善时,把所有工程风险与市场风险都交给第一批投资者。
比起这些,更值得追问,是行业为什么如此急于从60兆瓦跳到600兆瓦,再跳到1000兆瓦。
是电力系统的需求真的如此迫切,还是地方投资和示范工程对规模的追逐,进一步推高了项目节奏?
项目有没有留下足够时间完成勘察、设计和验证?
所谓的“全球最大”,究竟是技术进步的结果,还是逐渐变成了项目必须完成的宣传任务?
这些问题,比简单判断一条技术路线是否安全更重要。
来源:星球储能所 作者:小村