300GW 项目递交能源局!巴西独储市场为何爆发?
发布日期:2026/8/6
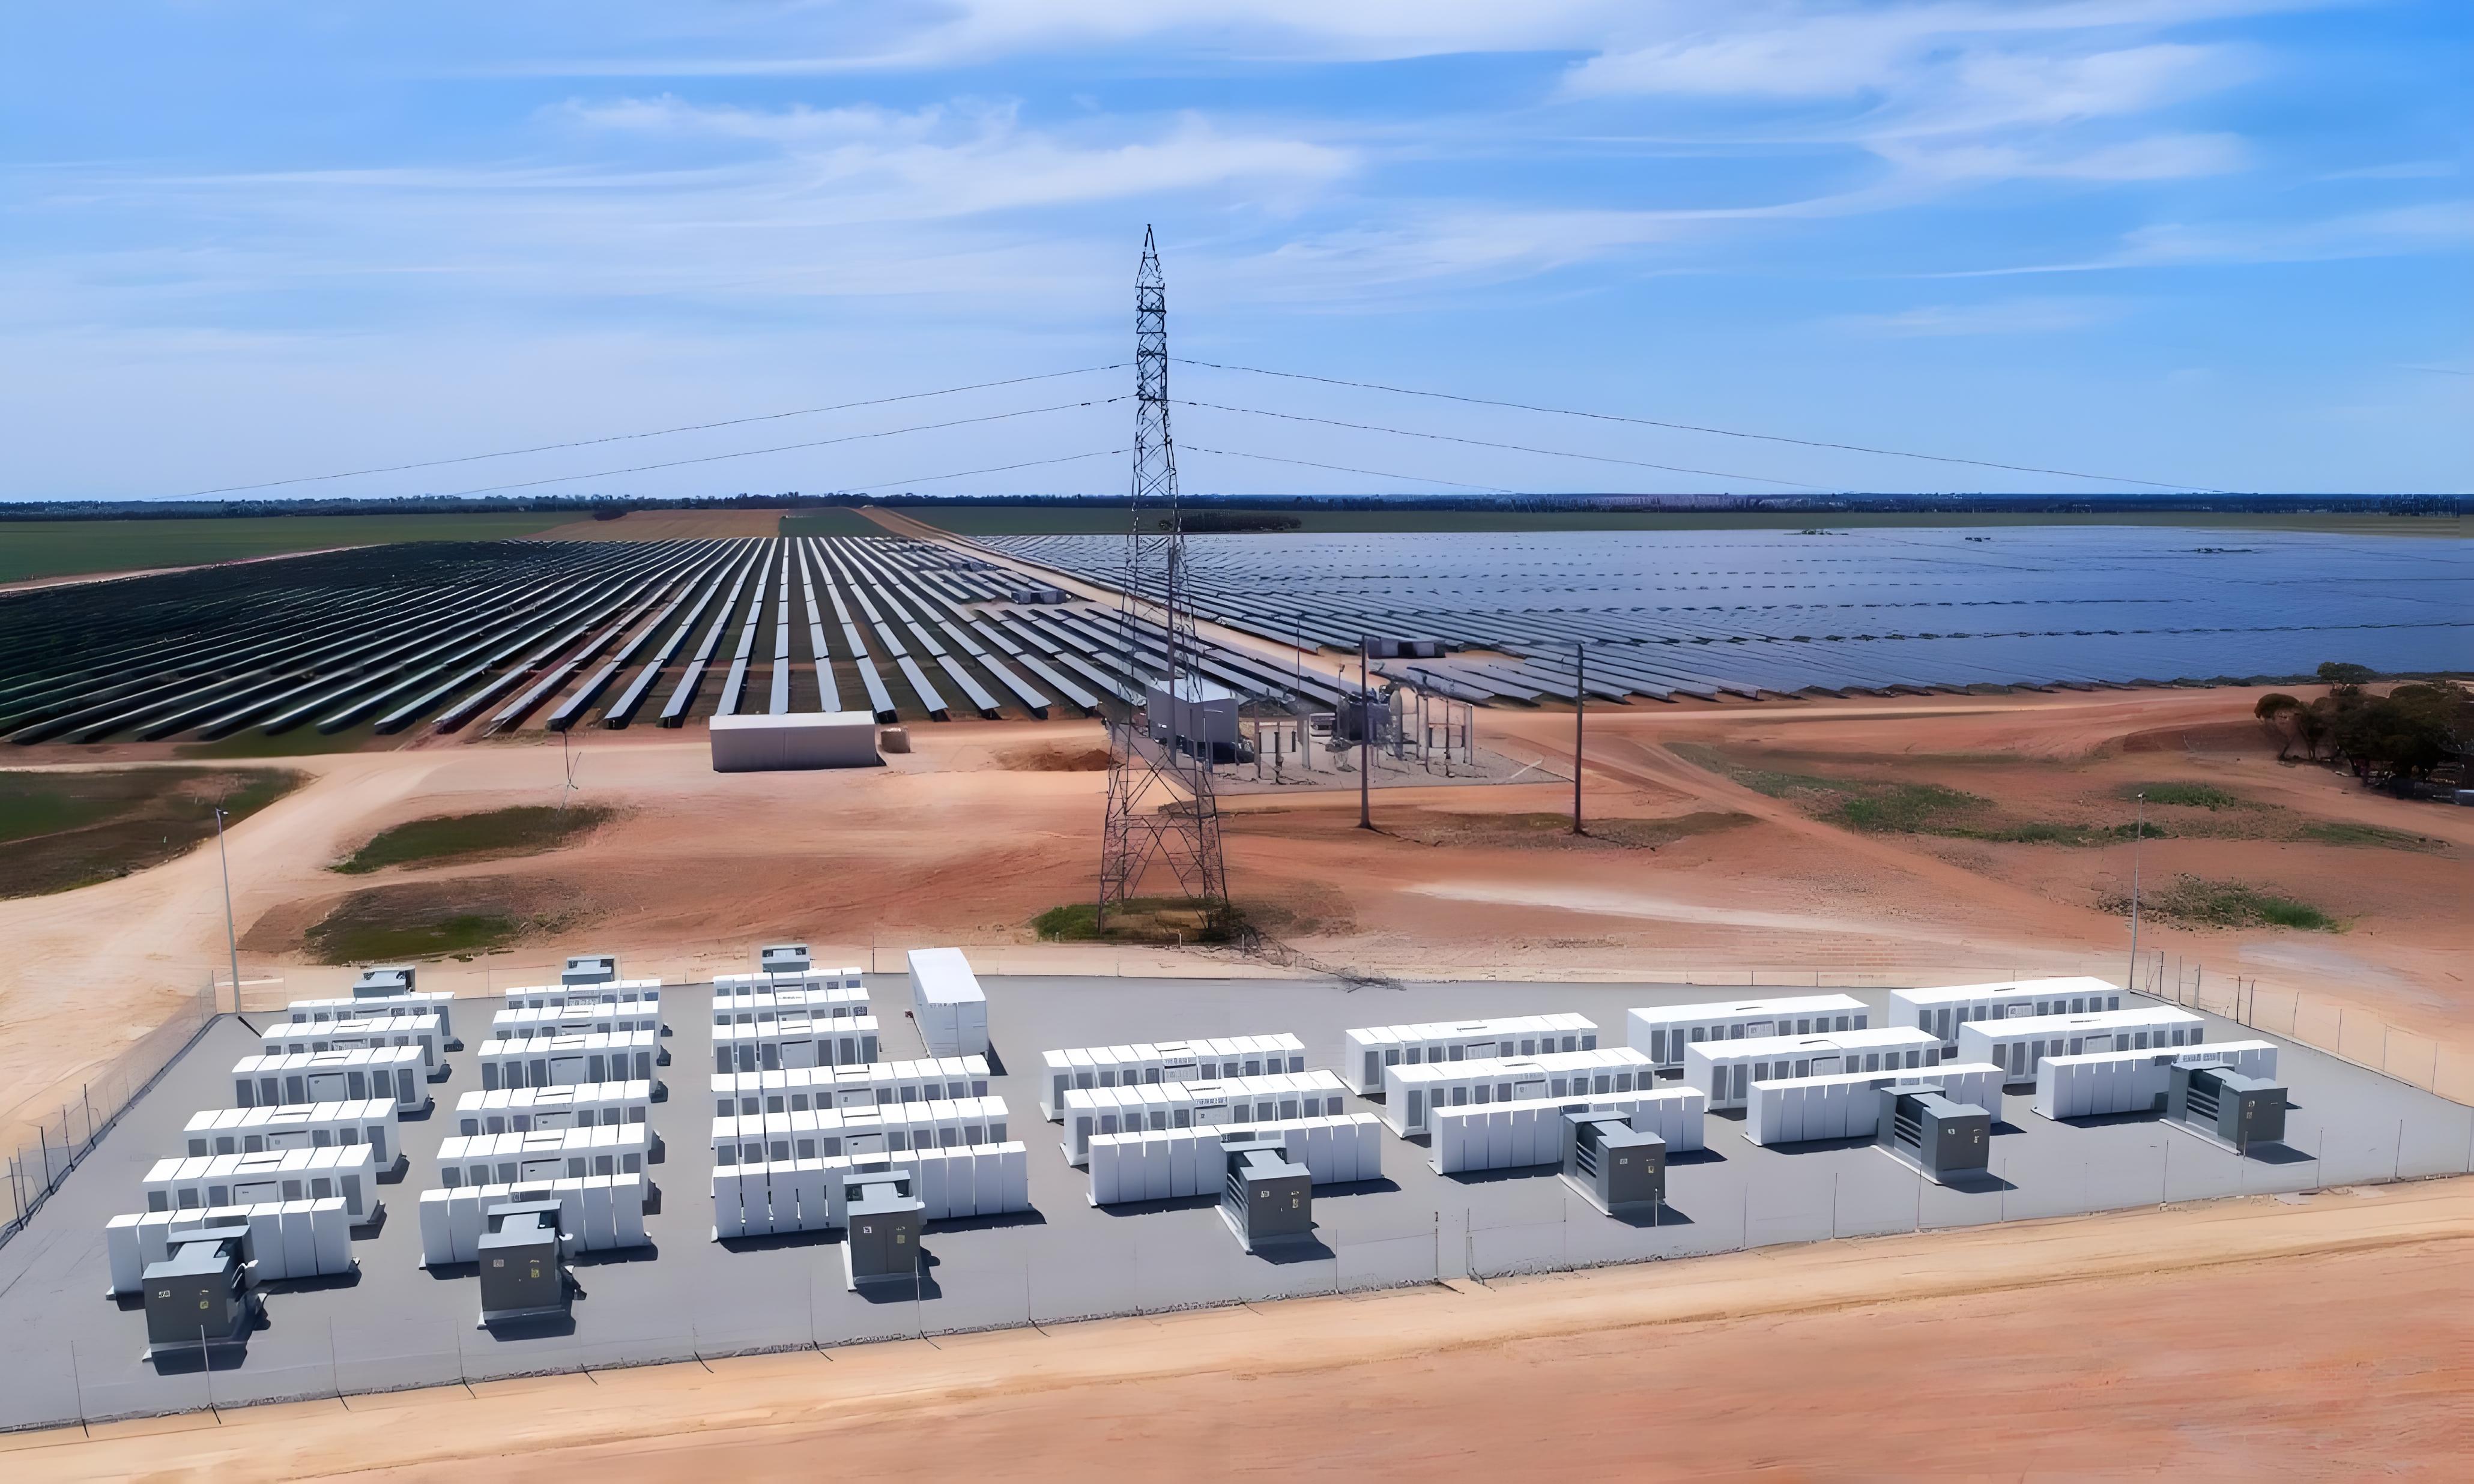
6091个项目挤破头,申报规模超中标预期60倍,拉美储能大幕正式拉开。
8月3日,巴西能源研究公司(EPE)公布了该国首场全国性电池储能专项拍卖的登记数据:6091个项目、合计296.8GW的申报容量。
根据市场预测及巴西政府此前透露的信息,本次实际采购规模预计仅为2至5吉瓦,意味着未来竞标竞争将十分激烈。60倍的超额认购,创下巴西电力拍卖史上参与度最高纪录。
要知道,这还只是登记阶段,真正通过技术资质审核、站上12月拍卖台的项目会少很多,但数字本身已经说明一切 ——巴西储能市场这道闸门,彻底打开了。
缺电下的爆发
这场拍卖由巴西矿业能源部(MME)主导、ANEEL(国家电力局)监管,本质是政府通过长期固定价格合同,向市场采购电网侧储能的容量服务。
拍卖分两个赛道并行,规则设计很有讲究:
A类(国产储能赛道):要求项目满足本地化含量指标,享受政策倾斜;B类(通用储能赛道):不限设备来源,进口和国产品牌均可参与。
有意思的是,有4939个项目同时报了两个赛道——相当于双保险,哪边价格好走哪边。最终独立项目数是6091个。
中标的项目将拿到15年固定价格容量合同,2028年8月1日前并网投运,接入巴西国家互联电网(SIN)提供调峰、备用、调频等服务。
从地域上看,东北部一骑绝尘,吃掉了71.1%的申报容量,东南部占18.8%,剩下的南部、中西部和北部合计仅一成。这和巴西风电、光伏基地的分布高度重合,哪里弃电最严重,储能就往哪里扎堆。
这场拍卖能爆成这样,一点都不意外。过去三年,巴西新能源装机狂飙突进,但电网灵活性完全没跟上。
2025年全国风电光伏弃电率冲到20.6%,日均弃电功率超过4000MW,全年白白浪费的电力价值65亿雷亚尔(约合12.3亿美元)。
更魔幻的是,一边在疯狂弃电,另一边电网预警2026年供电缺口可能超过5GW—— 白天光伏大发时电网“吃不下”,太阳落山后负荷上来又“不够用”,典型的潮汐式失衡。
而此前储能在巴西连合法身份都没有。它既不算发电、也不算用电,并网规则模糊,收益机制不清,资本不敢大举进入。真正的转折点发生在2025年底到2026 年上半年,政策层面连出三记重拳:
2025年11月,立法正式将储能确立为与发电、输电、配电并列的独立电力业态,给了“合法户口”;
2026年6月,ANEEL 出台首部储能系统监管细则,明确并网、计费、运行全流程规则;同月,MME 发布第136号法令,正式敲定容量储备拍卖机制。
从 “灰色地带”到“有法可依”再到“真金白银采购”,只用了半年多时间。市场压抑多年的需求集中释放,才有了这次60倍超额认购的盛况。
首轮拍卖的采购量,放在296.8GW的申报面前显得杯水车薪,但这只是巴西储能市场的第一勺。
巴西储能协会此前预测,到2030年全国储能装机将达到25GW,拉动约 80亿美元投资。而从这次申报热度看,这个数字大概率偏保守 —— 仅东北部一个区域的申报量就超过200GW,虽然大部分是纸面项目,但也反映了开发商的预期。
更重要的是,容量拍卖只是巴西储能收益的其中一环。随着监管框架落地,储能还可以参与电力现货市场、辅助服务市场、输电阻塞缓解等多重收益场景。加上巴西工商业峰谷价差大、电价波动剧烈,用户侧储能的经济性也在快速显现。
从区域格局看,巴西正在接过智利的接力棒,成为南美储能增长的新引擎。智利依托大型光伏基地走在了前面,但市场体量有限;巴西人口2.1亿、电力装机规模是智利的5倍以上,一旦政策通路打开,增长的纵深要大得多。
重兵布局 中国储能企业“手中的牌”
面对这场蓄势爆发的储能盛宴,中国企业绝非临时进场的跟风者。
早在拍卖规则落地之前,从头部电芯与系统集成商到特色赛道玩家,已经沿着 “产品输出、渠道绑定、本地产能” 的路径完成了多层铺垫,只等正式竞拍的发令枪响。
头部玩家完成全场景卡位,阳光电源是巴西工商业储能的先行者。
2025年,其与巴西本土能源巨头罗卡集团(Roca Group)签下三年框架协议,将在当地分批落地合计400MWh储能系统,总投资约5亿雷亚尔,覆盖大中型工商业用户的峰谷套利、备用电源与电网调峰需求,同时配套全生命周期的工程设计、系统调试与运维服务。
在此之前,阳光电源已经为巴西三座合计182MWp的光伏电站集群提供逆变器与性能优化服务,光伏业务积累的渠道与客户资源,为储能业务快速铺底。
放眼整个南美市场,阳光电源仅在智利就手握超2GWh的储能订单,覆盖大型地面电站、矿区微电网等多元场景,巴西正是其南美战略扩容的下一个核心支点。
宁德时代则以 “产品矩阵+本地化服务” 双轮推进。目前已在巴西搭建本地销售与技术支撑团队,并以智利办事处为区域枢纽辐射整个拉美市场。
2025 年9月巴西矿业能源部长访华期间,宁德时代是官方重点对接的储能企业之一,双方就首轮储能拍卖的技术标准、投资合作等议题进行了深度沟通。
比亚迪的打法自带产业协同优势。依托在巴西电动巴士市场近50%的占有率,以及乘用车业务快速起量积累的品牌认知与渠道网络,比亚迪储能业务得以快速触达本地工商业与电力客户。
更关键的是,它正在加速产能本地化落地:计划最高投入5亿雷亚尔(约合 6.6 亿元人民币)建设储能电池系统(BESS)产线,选址大概率落在现有马瑙斯工厂或巴伊亚州卡马萨里基地,预计2027年前后形成本土交付能力。
这一布局直接瞄准本次拍卖的A类本地化赛道。一旦产能爬坡完成,比亚迪将成为少数能满足本地含量要求的外资厂商,在后续拍卖中享受政策倾斜。
华为数字能源则在离网与微电网场景打出了标杆项目。它中标了巴西亚马孙地区120MWh光储微电网项目,这是目前南美规模最大的微电网工程,总投资约11亿元人民币,覆盖亚马孙州24个偏远无电区域,通过光储柴协同构建稳定的独立供电系统。
此外,三峡巴西在伊利亚水电站搭建的 Flex BESS 储能测试实验室,也采用了华为的电池储能系统,重点验证储能设备适配巴西电网的运行特性,为后续大规模项目落地积累本土数据。
如果说头部企业拼的是全场景覆盖与品牌势能,第二梯队厂商则在本地化制造、细分赛道绑定上找到了自己的突破口。
代表性企业是运达股份。这家以风电整机起家的企业,2026年6月在巴西巴伊亚州卡马萨里正式揭幕了其首个海外储能工厂,设计年产能1.5GWh,主打储能系统的组装、集成、测试与本地化交付。
颇具意味的是,这片厂区原本是西门子歌美飒的风机生产基地,运达接手后直接调整战略优先级,把储能产线放在了风机产线前面 —— 这一转向本身,就侧面印证了巴西储能市场的爆发速度已经超出预期。
配合制造基地落地,运达还与巴西国家制造系统集成与技术中心(SENAI)签署技术合作协议,同步设立本地研发中心,从制造到技术全面推进本土化。
东方日升则走了绑定本土工业巨头的捷径。它先后与巴西工业巨头 WEG 签署3GWh储能系统战略合作协议、与本地开发商 MTR Solar 签订1GWh 供货协议,产品覆盖工商业与电网侧场景,借助合作方的本地资源、渠道与合规能力,快速穿透巴西市场。
除此之外,科华数能、天合储能、双登股份、特变电工等数十家中国企业在2025年南美智慧能源展上集体亮相,从户用储能、工商业高压级联到电网侧大型液冷方案全线铺开,完成了初步的市场教育与渠道铺垫。赛唯数字能源等企业则在私人海岛、农场等细分离网场景落地了多个光储微网项目,以小切口验证本地市场需求。
写在最后:
中国企业参与巴西储能拍卖的核心底气,来自全产业链的压倒性优势。
从电芯、PCS变流器到BMS管理系统,巴西本土几乎没有完整的供应链配套,核心部件高度依赖进口。
而中国厂商凭借全球最大的规模化产能、成熟的系统集成能力与极致的成本控制,在设备性价比上具备显著竞争力,同时能提供从方案设计、交付到长期运维的全链条服务,这是欧美厂商与本土企业短期内难以匹敌的。
对中国企业而言,首轮拍卖的策略非常清晰:短期以B类赛道为突破口,凭借成本与技术优势拿订单、树立标杆项目;中长期则通过与本地开发商深度绑定、逐步落地组装与核心零部件产能,切入A类赛道获取更稳定的政策收益与市场份额。
来源:起点储能 作者:清光